猜你想问
这份研报的核心内容是什么?
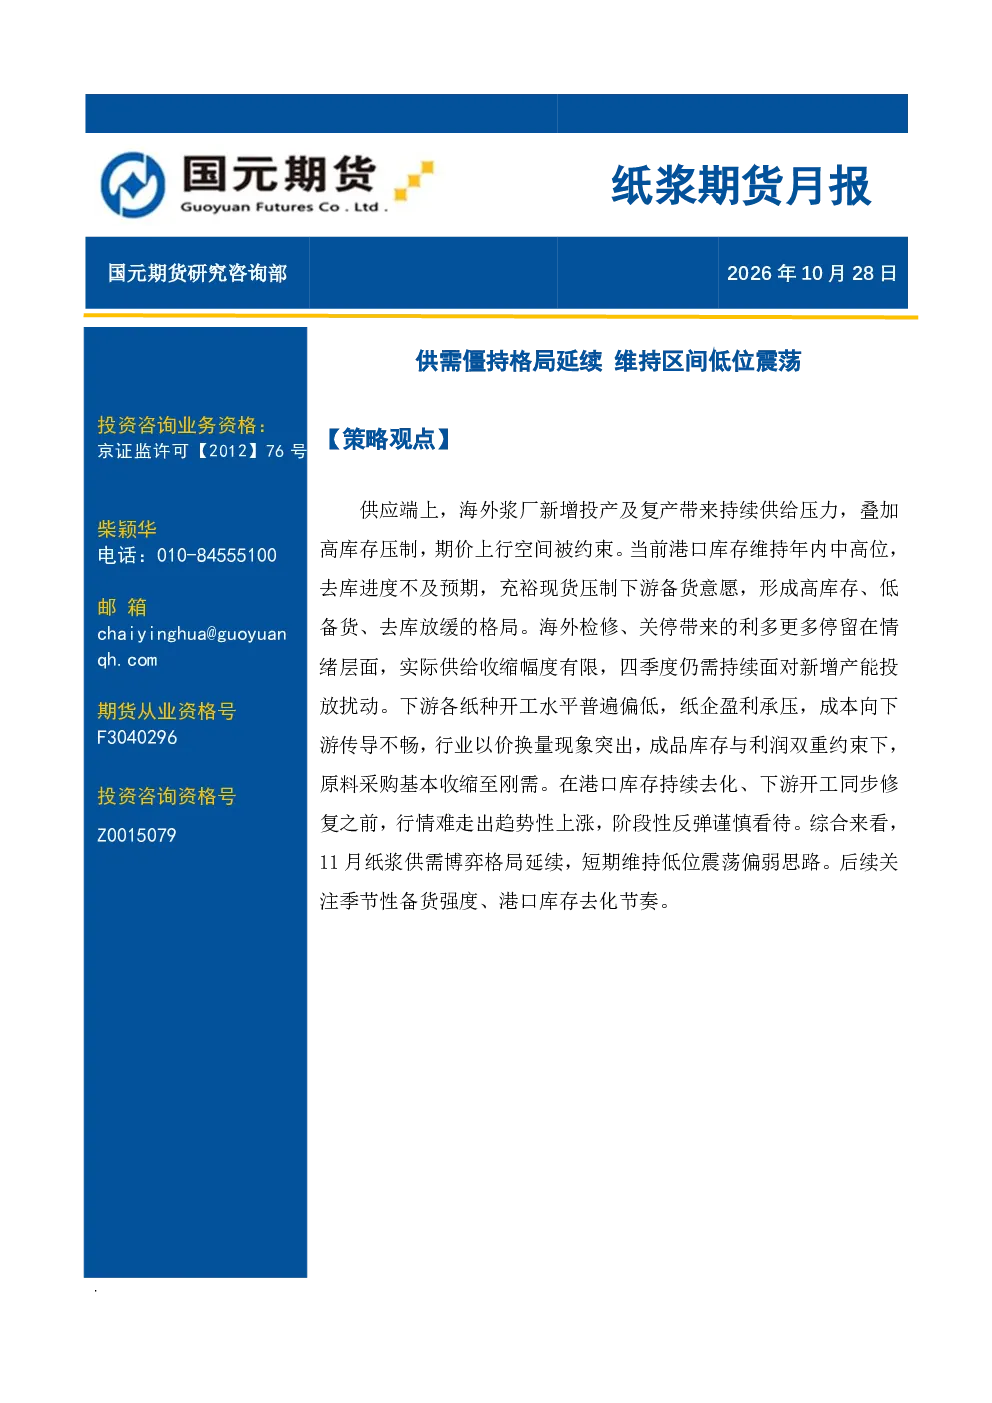
本报告分析了纸浆市场的供需僵持格局。供应端,海外浆厂新增投产及复产带来持续供给压力,叠加高库存压制,限制期价上行空间。需求端,下游纸企开工普遍偏低,盈利承压,成本传导不畅,原料采购基本收缩至刚需。市场矛盾集中在港口库存去化不及预期,下游纸企开工偏弱,成品库存高,原料仅刚需采购。
纸浆行业未来发展趋势如何?
纸浆行业未来发展趋势呈现供需分化格局。供应端,海外浆厂产能变化将持续影响市场供给,国内浆厂产能稳定但面临成本压力。需求端,文化纸需求持续走弱,包装、生活用纸有季节性备货支撑但拉动力度有限,白卡纸产能过剩问题未缓解,纸企盈利薄弱,原料采购按需拿货。整体看,行业将面临结构性调整,价格波动与库存水平是关键变量。
报告中重点分析了哪些方向?
报告重点分析了以下几个方面:针叶与阔叶浆价差变化,关注海外供给减量能否转化为到港端的实质收缩,以及阔叶浆降库压力;进口与国产浆供给分析,评估海外检修带来的减量影响及国内浆厂产出对冲进口端的效应;下游纸品需求分析,包括文化纸、包装纸、生活用纸等不同纸种的开工情况与库存压力;港口库存与仓单分析,评估港口库存去化节奏与期货仓单对价格的影响。
当前纸浆市场处于什么状态?
当前纸浆市场处于多空僵持格局。供给端,海外浆厂检修带来的减量仅形成情绪提振,国内浆厂稳定产出压制上行空间。需求端,纸种分化明显,文化纸开工低迷拖累消费,白卡、生活纸虽有季节性支撑,但纸企盈利偏弱,缺少集中补库动力。港口库存绝对值仍处高位,下游纸企维持刚需采购,主动补库意愿偏弱,整体市场缺乏明确方向性指引。
这份研报有哪些风险提示?
本报告提示的风险点包括:海外浆厂产能恢复超预期可能加剧供给压力;国内纸企开工及盈利状况持续低迷影响需求恢复力度;港口库存去化速度不及预期限制价格反弹空间;不同纸种需求分化加剧库存压力;政策变动或成本波动可能对市场产生不确定性影响。需密切关注备货兑现情况与港口去库进度以判断市场变化方向。