猜你想问
这份报告主要讲了什么内容?
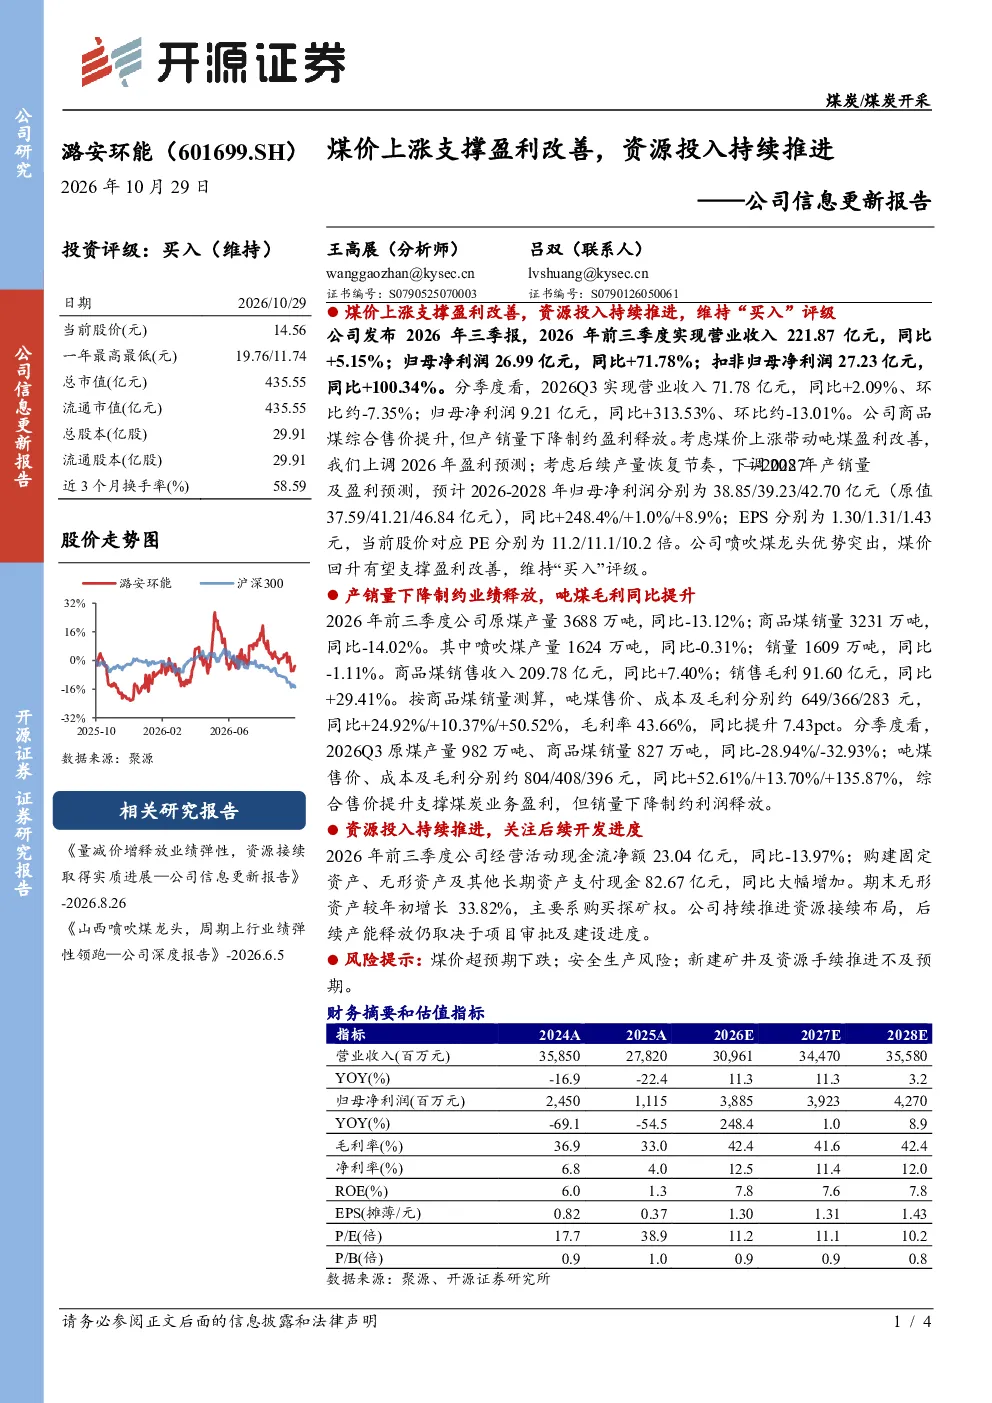
这份报告分析了潞安环能2026年前三季度的经营情况。报告显示,公司实现营业收入221.87亿元,同比+5.15%;归母净利润26.99亿元,同比+71.78%;扣非归母净利润27.23亿元,同比+100.34%。商品煤综合售价提升,但产销量下降制约了盈利释放。报告还上调了2026年盈利预测,预计2026-2028年归母净利润分别为38.85/39.23/42.70亿元,同比+248.4%/+1.0%/+8.9%。
当前化石能源行业的发展趋势如何?
当前化石能源行业面临煤价波动和供需结构调整的挑战。煤价上涨对煤炭企业盈利有支撑作用,但产销量下降会制约利润释放。行业整体需要关注资源接续布局和产能释放节奏,同时安全生产和项目审批也是重要因素。未来行业发展趋势将取决于能源供需关系、政策调控以及技术进步等多重因素。
报告中重点分析了哪些方面?
报告重点分析了潞安环能的盈利能力、产销量变化和资源投入情况。盈利能力方面,煤价上涨带动吨煤盈利改善,上调了2026年盈利预测;产销量方面,原煤和商品煤销量均出现同比下降,但吨煤售价和毛利率提升;资源投入方面,公司加大了固定资产和无形资产投资,主要用于购买探矿权,以持续推进资源接续布局。
目前煤炭市场的现状是怎样的?
目前煤炭市场呈现煤价上涨但产销量下降的特点。煤炭企业受益于煤价回升,吨煤盈利改善,但销量下降制约了利润释放。行业整体面临产能恢复节奏和资源接续的挑战,同时安全生产风险也需要关注。未来市场供需关系将影响煤价走势和企业盈利表现。
这份报告有哪些风险提示?
报告提示了几个主要风险:一是煤价超预期下跌可能影响企业盈利;二是安全生产风险可能导致经营中断;三是新建矿井及资源手续推进不及预期会影响产能释放。此外,行业政策变化和市场需求波动也可能带来不确定性,需要密切关注。
你可能感兴趣
公司信息更新报告:煤价上涨驱动盈利修复,煤电新能源一体化稳步推进
化石能源开源证券2026-10-28
公司信息更新报告煤价上涨驱动盈利修复,煤电新能源一体化稳步推进
开源证券2026-08-24
公司信息更新报告:大乌江战略持续推进,2024年盈利能力有望改善
食品饮料开源证券2024-04-03
Q2盈利显著修复,煤价上行和电力放量助力改善——公司信息更新报告
开源证券2025-08-26
公司信息更新报告:业绩受煤价拖累,电力业务盈利改善,海则滩投产在即
公用事业开源证券2026-04-24
公司信息更新报告:煤价上行推动业务利润修复,化工技改持续推进
化石能源开源证券2026-10-28
公司信息更新报告:所得税减少改善盈利,调改推进、试水新鲜零食业态
商贸零售开源证券2026-10-29
公司信息更新报告:油价下跌拖累Q3业绩表现,润滑油添加剂盈利改善,PI项目稳步推进
基础化工开源证券2024-10-30
公司信息更新报告:2023年盈利大幅改善,新材料项目稳步推进
基础化工开源证券2024-01-31
公司信息更新报告所得税减少改善盈利,调改推进、试水新鲜零食业态
开源证券2026-10-29