猜你想问
这份报告的核心内容是什么?
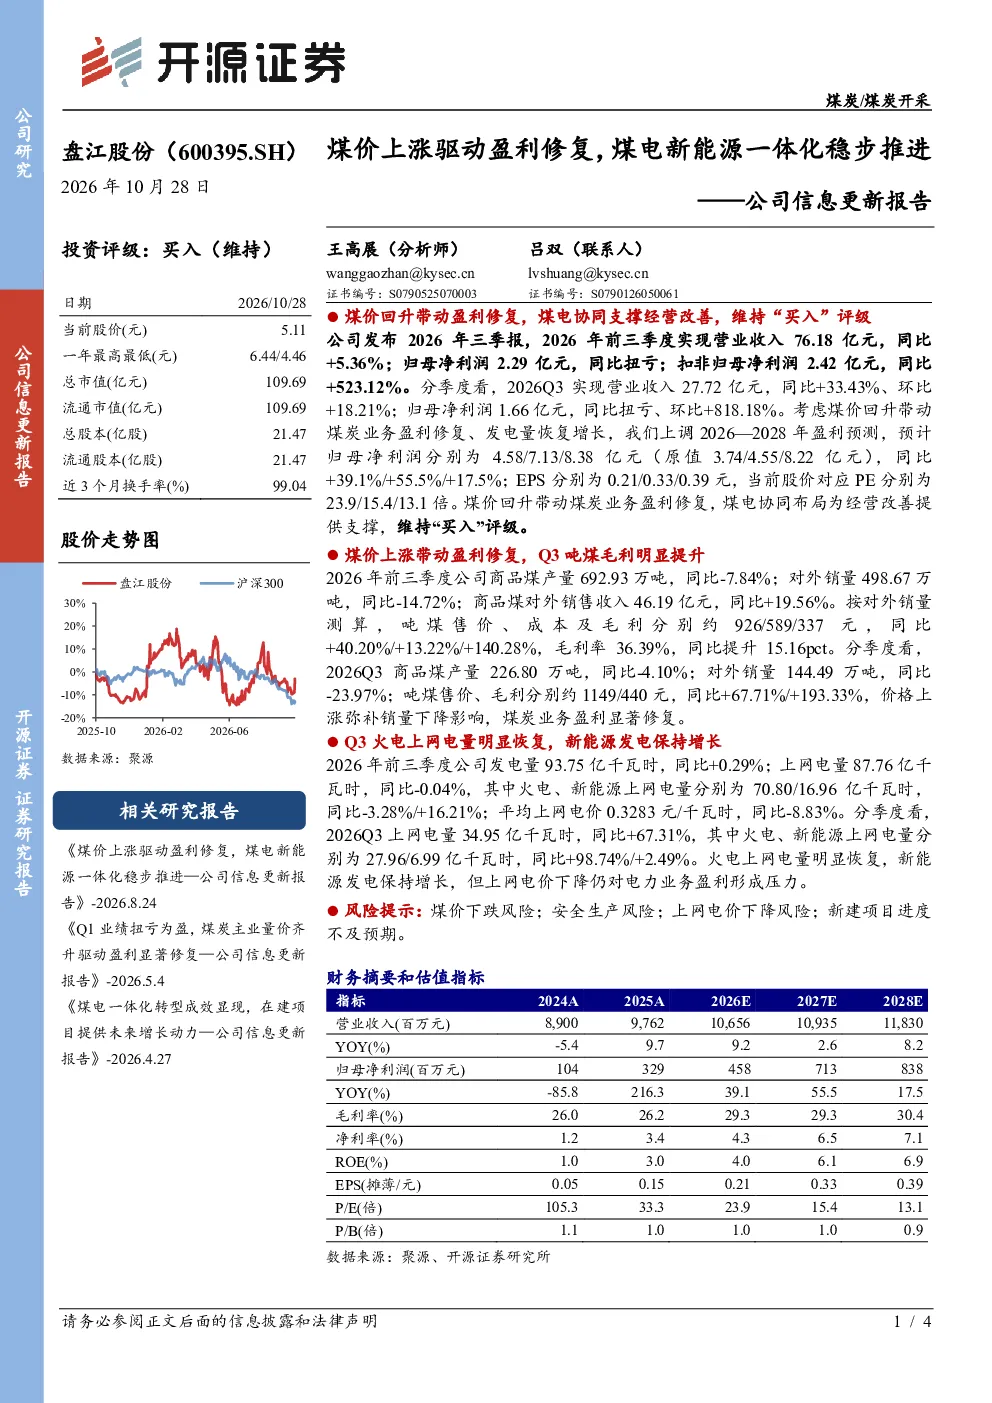
报告显示,盘江股份2026年前三季度实现营业收入76.18亿元,同比+5.36%;归母净利润扭亏为2.29亿元,同比+536.12%。主要得益于煤价回升带动煤炭业务盈利修复,Q3吨煤毛利同比提升140.28%。同时,火电上网电量恢复增长,但上网电价下降对电力业务盈利形成压力。公司上调2026-2028年盈利预测,预计归母净利润分别为4.58/7.13/8.38亿元。
化石能源行业未来发展趋势如何?
报告指出,煤价上涨带动煤炭业务盈利修复,显示化石能源在当前能源结构中仍具重要性。但火电业务受上网电价下降影响,需关注新能源发电占比提升对传统能源的影响。公司煤电新能源一体化战略稳步推进,未来需关注煤价波动、新能源发展及政策变化对行业的影响。
报告中重点分析了哪些方向?
报告重点分析了煤炭业务盈利修复情况,Q3吨煤毛利同比提升193.33%,显示价格上涨有效弥补销量下降影响。同时关注火电业务上网电量恢复情况,以及新能源发电增长趋势。公司盈利预测上调,反映煤电新能源一体化战略成效。
当前市场对该公司有何判断?
市场关注公司煤价上涨带来的盈利修复,以及煤电新能源一体化战略进展。报告显示公司煤炭业务盈利能力显著提升,但电力业务盈利受上网电价影响较大。公司维持“买入”评级,需关注煤价、安全生产、上网电价及项目进度等因素。
研报提示了哪些主要风险?
研报提示的主要风险包括煤价下跌可能导致盈利下滑,安全生产事故可能影响经营,上网电价下降持续压迫电力业务盈利,以及新建项目进度不及预期影响长期发展。需关注这些风险对公司业绩的潜在影响。
你可能感兴趣
公司信息更新报告煤价上涨驱动盈利修复,煤电新能源一体化稳步推进
开源证券2026-08-24
公司信息更新报告:煤价回升增厚煤炭毛利,电厂放量强化煤电一体化
化石能源开源证券2026-10-26
公司信息更新报告:Q3环比业绩大增,煤电一体化加速推进
化石能源开源证券2024-10-25
港股公司信息更新报告:2022Q1 SharkNinja分部市占率稳步提升,关注内外销毛利率修复驱动盈利提升
开源证券2022-05-06
公司信息更新报告:Q2盈利能力环比修复,新能源AIDC双轮驱动成长
电子设备开源证券2026-08-24
公司信息更新报告:完全煤电一体稳步推进,回调或是布局良机
化石能源开源证券2024-08-13
公司信息更新报告:煤价上行推动业务利润修复,化工技改持续推进
化石能源开源证券2026-10-28
公司信息更新报告:煤价上涨利好业绩释放,新能源转型添亮点
公用事业开源证券2021-09-25
公司信息更新报告:煤价回升推动盈利修复,优质产能释放增强成长动能
化石能源开源证券2026-08-28
Q2盈利显著修复,煤价上行和电力放量助力改善——公司信息更新报告
开源证券2025-08-26