猜你想问
报告核心内容是什么?
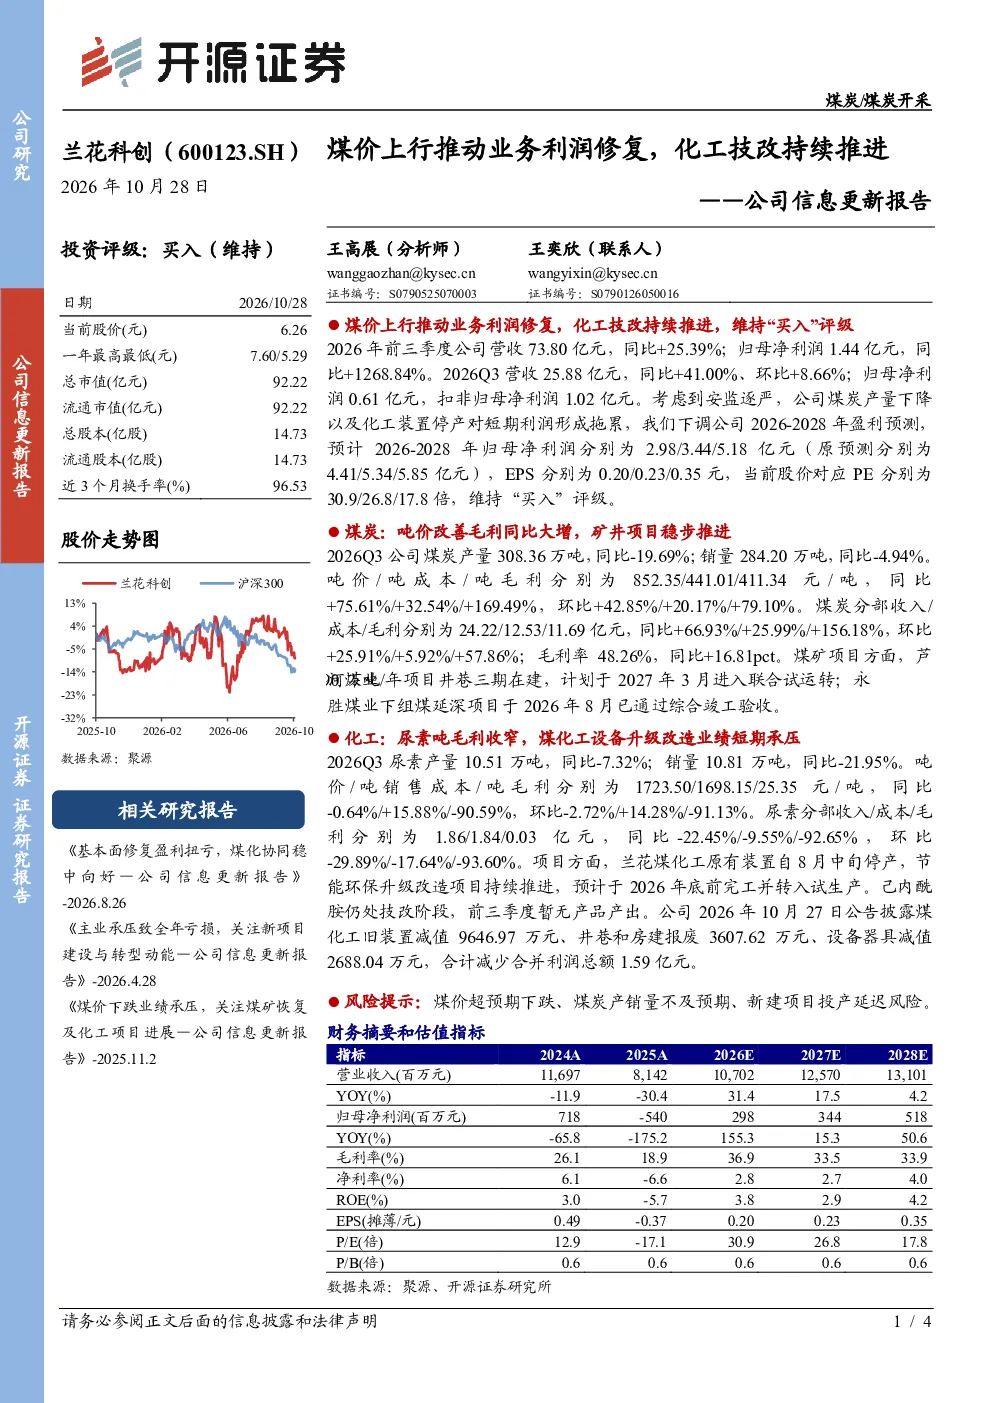
该报告指出煤价上行推动公司业务利润修复,化工技改持续推进,维持“买入”评级。2026年前三季度营收73.80亿元,同比+25.39%;归母净利润1.44亿元,同比+1268.84%。煤炭分部吨毛利同比+169.49%,化工分部尿素吨毛利同比-90.59%。
化石能源行业发展趋势如何?
报告显示煤炭分部吨价同比+75.61%,化工分部尿素吨价同比-0.64%。煤炭业务吨毛利大幅改善,化工业务受技改影响吨毛利收窄。煤化工项目节能环保升级改造预计2026年底完工,但短期内设备升级改造承压。己内酰胺仍处技改阶段暂无产出。
报告重点分析了哪些方向?
报告重点分析了煤炭分部吨价、成本、毛利变化,以及化工分部尿素吨价、销售成本、毛利变化。同时关注了煤化工项目节能环保升级改造进度和旧装置减值情况。煤炭业务矿井项目稳步推进,芦河煤业90万吨/年项目计划2027年3月试运转,永胜煤业下组煤延深项目已通过验收。
当前市场现状如何判断?
当前市场现状表现为煤炭分部吨价、成本、毛利均显著改善,化工分部尿素吨毛利收窄。公司2026Q3营收25.88亿元,同比+41.00%、环比+8.66%;归母净利润0.61亿元,扣非归母净利润1.02亿元。营收和利润均呈现增长态势。
研报有哪些风险提示?
研报提示煤价超预期下跌风险,可能导致煤炭产销量不及预期。新建项目投产延迟风险,可能影响未来业绩兑现。化工分部尿素吨毛利收窄,煤化工设备升级改造短期承压,己内酰胺技改暂无产出,这些因素可能影响公司整体盈利能力。
你可能感兴趣
公司信息更新报告:煤价回升推动盈利修复,优质产能释放增强成长动能
化石能源开源证券2026-08-28
Q2盈利显著修复,煤价上行和电力放量助力改善——公司信息更新报告
开源证券2025-08-26
公司信息更新报告:煤价上涨驱动盈利修复,煤电新能源一体化稳步推进
化石能源开源证券2026-10-28
公司信息更新报告煤价上涨驱动盈利修复,煤电新能源一体化稳步推进
开源证券2026-08-24
公司信息更新报告:Q2业绩环比上涨,拟投技改项目或抬升底部利润
基础化工开源证券2026-08-24
煤价回升利润扭亏为盈,煤炭景气延续与化工技改双线推进
化石能源大同证券2026-08-27
公司信息更新报告:AI换机潮推动消费电子成长,新能源业务稳定推进
轻工制造开源证券2024-08-22
公司信息更新报告:白鸡业务盈利水平突出,饲料需求有望修复上行
农林牧渔开源证券2023-01-31
公司信息更新报告:生猪养殖利润修复,饲料业务经营稳健
农林牧渔开源证券2024-11-04
公司信息更新报告:白鸡屠宰量稳步上行,生猪业务回暖贡献利润
农林牧渔开源证券2025-04-28