猜你想问
这份研报的核心内容是什么?
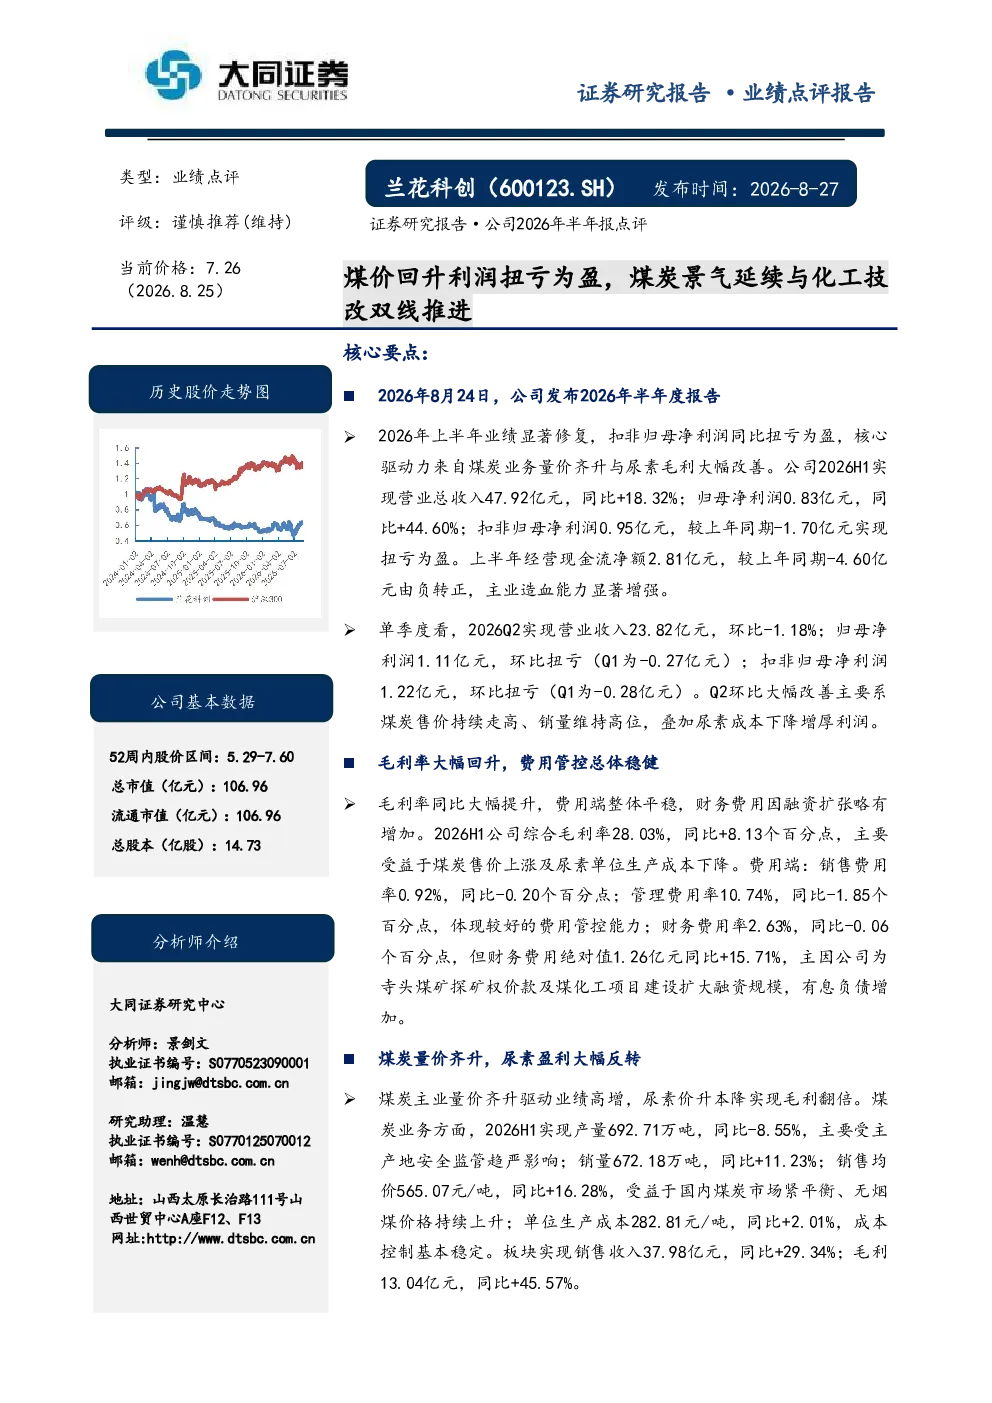
这份研报的核心内容是分析兰花科创2026年上半年的业绩显著修复,扣非归母净利润同比扭亏为盈。主要驱动力来自煤炭业务量价齐升与尿素毛利大幅改善。报告详细展示了公司2026H1的关键财务数据,如营业总收入47.92亿元(同比+18.32%)、归母净利润0.83亿元(同比+44.60%)、扣非归母净利润0.95亿元(扭亏为盈)等,并分析了单季度表现及毛利率、费用等财务指标变化。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势预计将维持高位波动,价格中枢有望上移。随着全球能源转型和国内能源安全战略的推进,煤炭作为基础能源的地位依然重要。但行业也将面临环保压力和新能源替代的挑战。兰花科创作为优质无烟煤龙头,通过煤化一体化产业链协同,有望在行业景气度提升中受益。同时,公司芦河煤矿和煤化工节能环保升级改造项目将进一步提升产能和效率,为长期发展奠定基础。
研报重点分析了哪些方面?
研报重点分析了兰花科创的业绩修复逻辑、财务状况改善、业务表现及未来展望。业绩修复主要来自煤炭业务量价齐升和尿素毛利改善,财务数据显示公司经营现金流由负转正。业务方面,报告详细拆解了煤炭和尿素板块的产量、销量、价格、成本和毛利数据,突显公司成本管控能力。未来展望则聚焦于芦河煤矿投产、煤化工项目升级及寺头探矿权储备对公司长期发展的影响。
当前市场对兰花科创的判断是什么?
当前市场对兰花科创的判断是基于公司业绩修复和长期发展潜力。公司2026年上半年已实现扣非归母净利润扭亏为盈,展现出较强的经营韧性。煤炭业务受益于价格上涨,尿素业务毛利大幅改善,板块协同效应明显。虽然面临煤炭价格波动和尿素产能释放压力,但公司通过差异化产品推广和成本管控来应对。整体来看,市场认为公司依托煤化一体化优势,在行业景气度提升和技改降本双轮驱动下,盈利修复概率较大。
研报提示了哪些风险?
研报提示的主要风险包括煤炭价格大幅下跌、资产注入不及预期和安全生产风险。煤炭价格波动直接影响公司煤炭业务收入和利润水平,若价格大幅下跌可能削弱公司盈利能力。资产注入不及预期则可能影响公司未来发展和资源储备。此外,煤炭行业安全生产风险始终存在,任何安全事故都可能对公司和行业造成不利影响。这些风险因素需要投资者密切关注。