猜你想问
华帝股份2026年三季报主要表现如何?
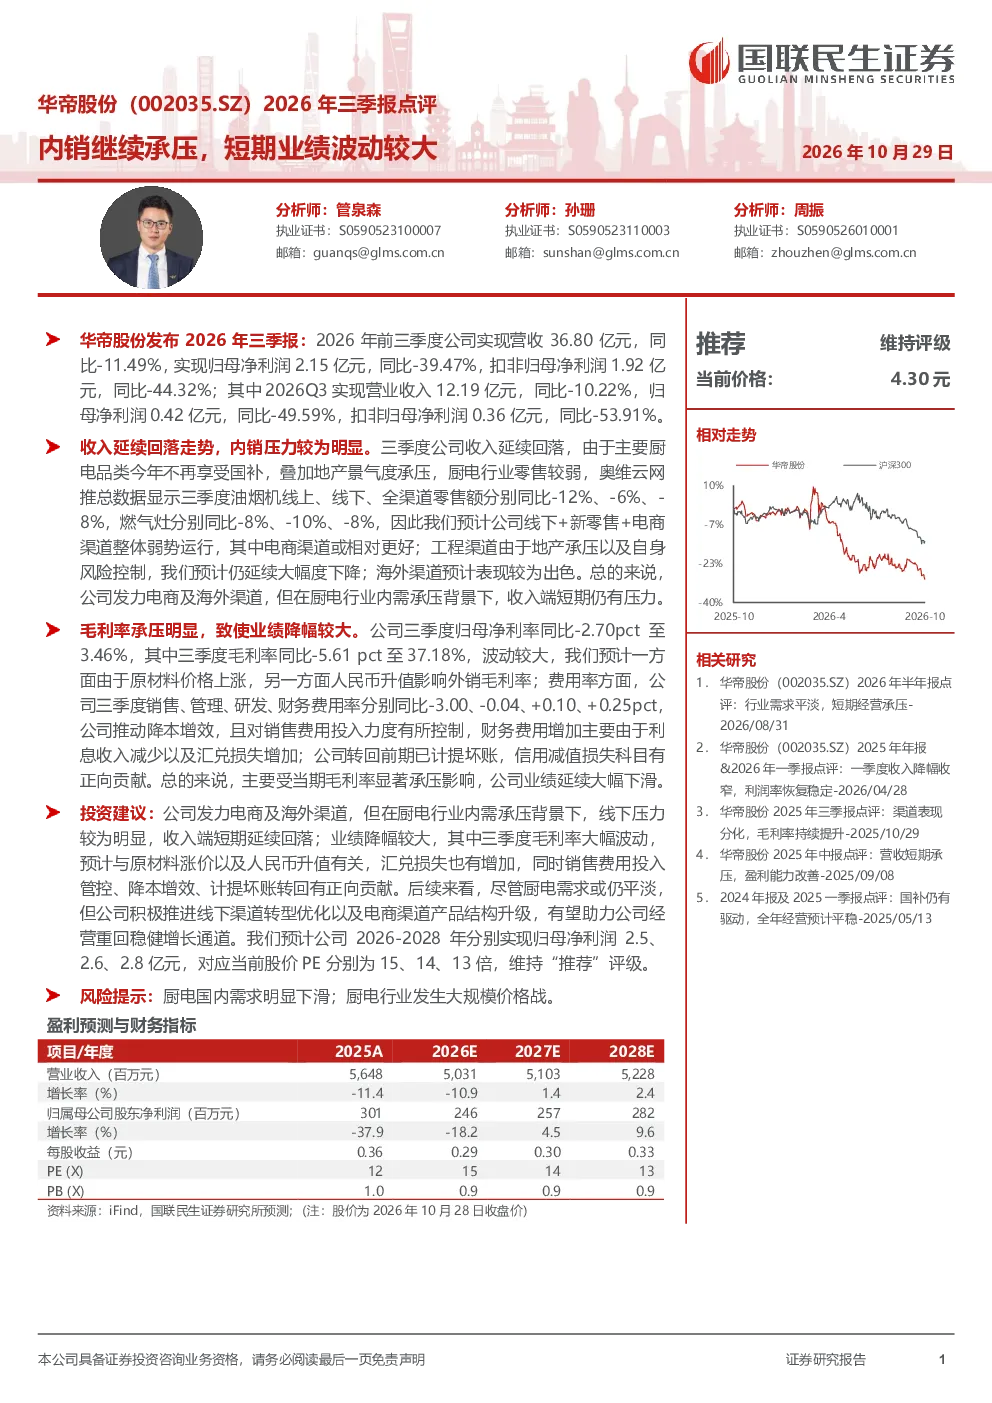
华帝股份2026年前三季度业绩承压,收入和利润均出现明显下滑。公司实现营收36.80亿元,同比-11.49%;归母净利润2.15亿元,同比-39.47%;扣非归母净利润1.92亿元,同比-44.32%。其中,2026年第三季度实现营业收入12.19亿元,同比-10.22%;归母净利润0.42亿元,同比-49.59%。主要受国内厨电需求平淡、线下压力明显、毛利率大幅波动等因素影响。
厨电行业目前发展趋势如何?
厨电行业目前面临挑战,主要厨电品类不再享受国补,叠加地产景气度下降,导致行业零售疲软。奥维云网数据显示,三季度油烟机、燃气灶线上线下全渠道零售额均同比下滑。公司预计线下、新零售、电商渠道整体弱势,工程渠道大幅下降,海外渠道表现较好,但整体收入短期承压。未来需关注行业竞争格局及价格战风险。
华帝股份报告重点分析了哪些方面?
报告重点分析了华帝股份国内市场承压、收入和利润下滑的原因,包括国补取消、地产景气度下降、线下渠道疲软等。同时分析了毛利率波动因素,如原材料价格上涨、人民币升值影响外销毛利率、汇兑损失增加等。报告还关注了公司电商及海外渠道的发力情况,以及线下渠道转型和电商产品结构升级的潜在机遇。
当前厨电市场现状如何判断?
当前厨电市场呈现国内需求平淡、线下压力明显的特点。主要受地产市场波动、消费意愿下降等因素影响。奥维云网数据显示,油烟机、燃气灶等品类零售额同比下滑。公司预计线下、新零售、电商渠道整体弱势,工程渠道大幅下降,海外渠道表现相对较好,但整体市场短期内仍面临较大不确定性。
华帝股份研报提示了哪些风险?
研报提示的主要风险包括厨电国内需求明显下滑,以及厨电行业可能发生大规模价格战。这些风险可能进一步加剧公司业绩压力,影响其市场份额和盈利能力。此外,原材料价格波动、汇率变动等外部因素也可能对公司经营产生不利影响。需密切关注行业竞争态势及宏观经济环境变化。
你可能感兴趣
2026年三季报点评:Q3净利润增速短期承压,主要受投资收益波动影响
金融东吴证券2026-10-27
2024年三季报业绩点评:短期投入较大致使公司利润承压,战略格局清晰着眼于中长期发展
机械设备东方财富2024-10-31
2023年三季报点评:业绩波动引起短期承压,看好长期发展战略
西南证券2023-11-03
2023年三季报点评:在手订单有所波动,短期业绩承压
国信证券2023-11-04
2021年三季报点评:行业需求波动+原材料成本上涨,三季度业绩短期承压
机械设备东吴证券2021-10-31
2026年三季报点评原材料成本上升致业绩短期承压,低空战略聚焦蓄力,持续看好低空主机厂稀缺价值
华创证券2026-10-26
川宁生物2026年三季报点评:下游需求偏弱,业绩短期承压
国联民生证券2026-10-27
2026年三季报点评26Q3业绩短期承压,欧洲项目进展顺利
华创证券2026-10-24
2022年三季报点评:外销短期承压,内销表现亮眼
家用电器中邮证券2022-11-02
中国移动2026年三季报点评:业绩短期承压,加速向科技服务企业转型
国金证券2026-10-21