猜你想问
中国移动2026年三季报核心内容有哪些?
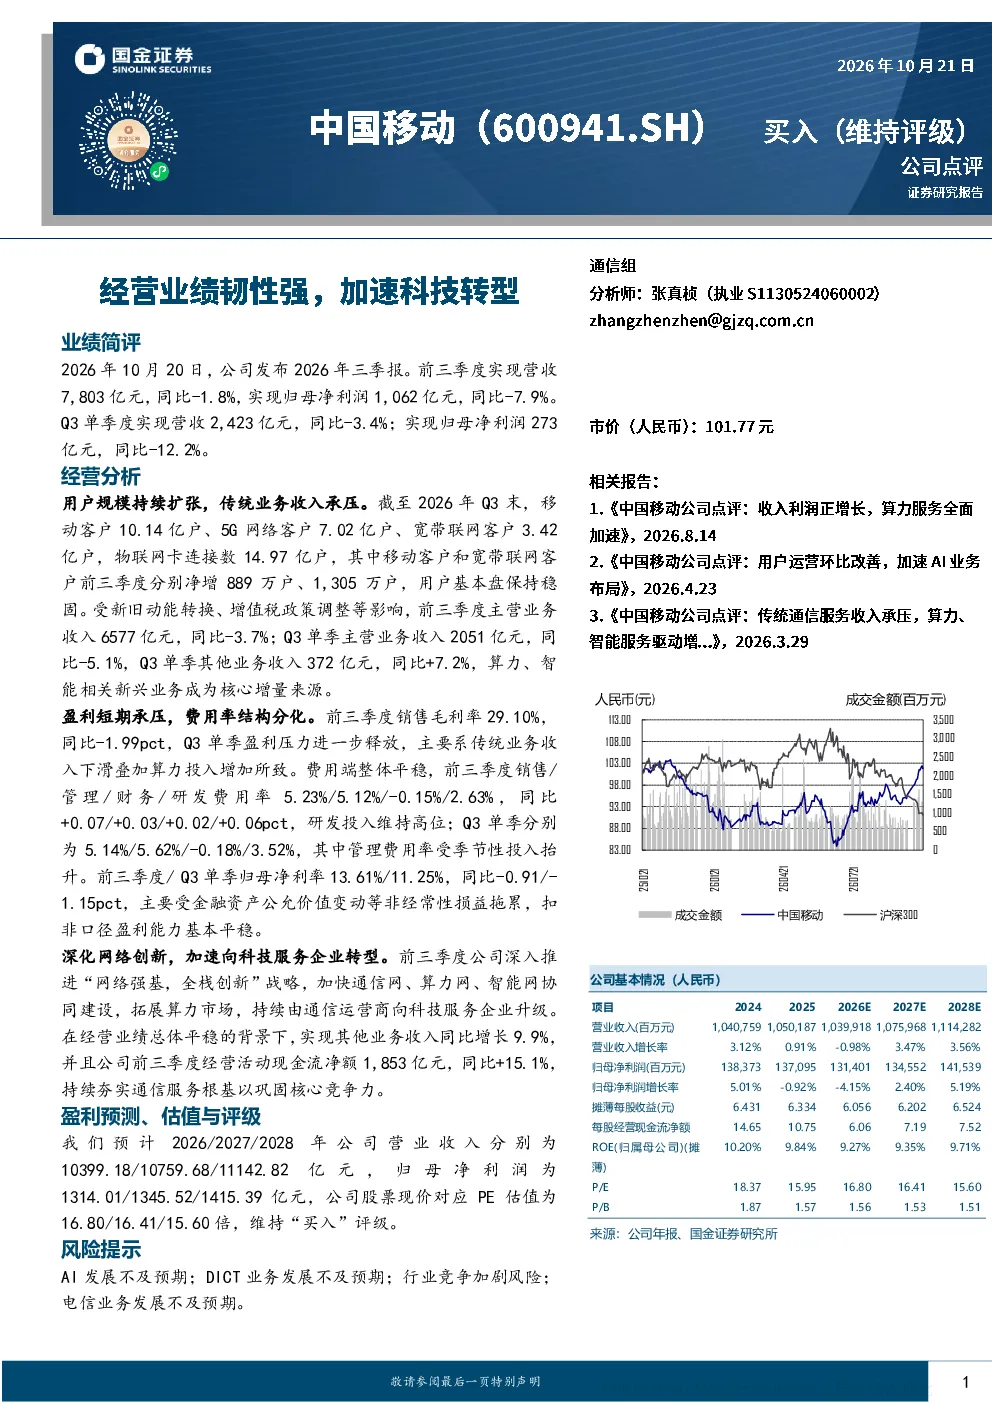
2026年前三季度,中国移动实现营收7,803亿元,同比-1.8%;归母净利润1,062亿元,同比-7.9%。Q3单季度营收2,423亿元,同比-3.4%;归母净利润273亿元,同比-12.2%。用户规模稳固,移动客户和宽带联网客户分别净增889万户、1,305万户。主营业务收入6577亿元,同比-3.7%,但其他业务收入372亿元,同比+7.2%,算力、智能业务成为核心增量。销售毛利率29.10%,同比-1.99pct。
通信行业发展趋势如何?
中国移动正深入推进“网络强基,全栈创新”战略,加快通信网、算力网、智能网协同建设,拓展算力市场,向科技服务企业升级。其他业务收入同比增长9.9%,经营活动现金流净额1,853亿元,同比+15.1%。行业正经历新旧动能转换,增值税政策调整等影响下,传统业务收入下滑,但算力、智能相关新兴业务成为核心增量来源,体现行业向科技服务转型的趋势。
研报重点分析了哪些方向?
研报重点分析了用户规模、收入结构、盈利能力及战略转型。用户规模稳固,5G网络客户7.02亿户,物联网卡连接数14.97亿户。收入结构中,主营业务收入同比-3.7%,但其他业务收入同比+7.2%,算力、智能业务增长显著。盈利能力方面,销售毛利率同比-1.99pct,但扣非口径盈利能力基本平稳。战略转型上,公司加快通信网、算力网、智能网协同建设,拓展算力市场。
当前市场现状如何判断?
当前市场环境下,中国移动业绩短期承压,但长期发展稳健。公司深入推进战略转型,加速向科技服务企业升级,算力、智能业务成为核心增量来源。用户规模稳固,5G网络客户和宽带联网客户持续增长。虽然主营业务收入下滑,但其他业务收入增长强劲,经营活动现金流净额同比+15.1%。整体看,公司在行业变革中积极布局,未来增长潜力较大。
研报提示了哪些风险?
研报提示的风险包括AI发展不及预期、DICT业务发展不及预期、行业竞争加剧风险以及电信业务发展不及预期。这些风险可能影响公司战略转型效果,特别是算力、智能业务的发展。此外,非经常性损益拖累导致归母净利率同比略降,也需关注。公司需持续加大研发投入,应对行业变化,确保转型顺利推进。