猜你想问
洽洽食品最新业绩表现如何?
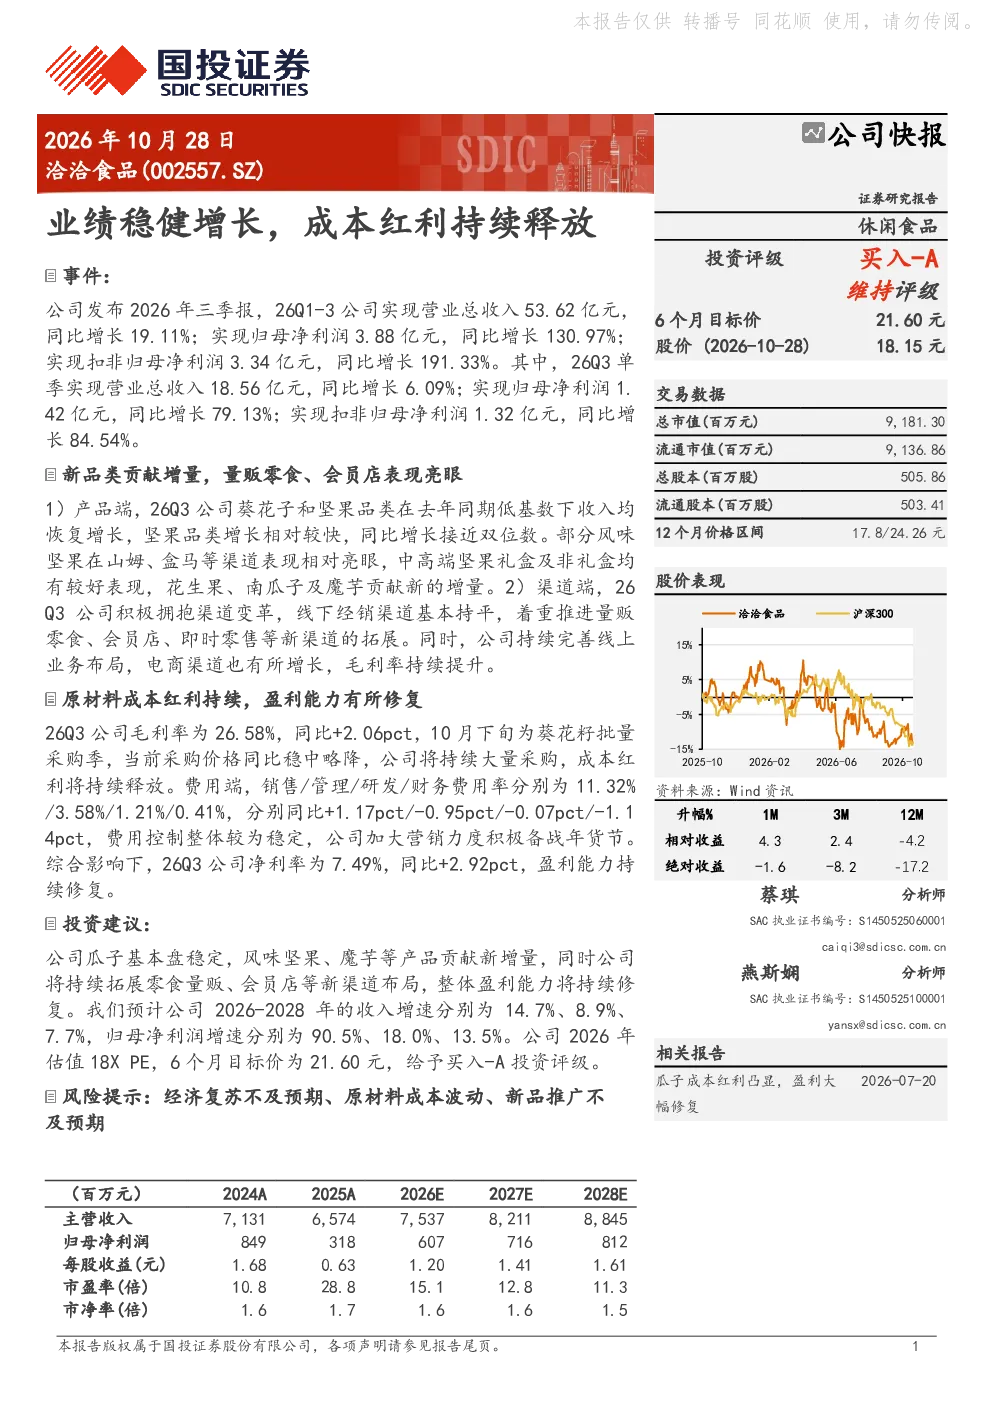
洽洽食品2026年前三季度业绩稳健增长,营业总收入53.62亿元,同比增长19.11%;归母净利润3.88亿元,同比增长130.97%。主要得益于新品类贡献增量、渠道端积极拓展以及成本红利持续释放。坚果品类增速接近双位数,中高端坚果礼盒及非礼盒均表现良好。线下经销渠道基本持平,线上电商渠道持续增长。
洽洽食品成本控制情况怎样?
洽洽食品成本控制表现优异,26Q3毛利率为26.58%,同比提升2.06个百分点,主要得益于原材料成本下降。费用率方面,销售费用率11.32%(同比+1.17pct)、管理费用率3.58%(同比-0.95pct)、研发费用率1.21%(同比-0.07pct)、财务费用率0.41%(同比-1.14pct),整体费用控制稳定。原材料成本在10月下旬批量采购季同比稳中略降,成本红利将持续释放。
洽洽食品未来发展趋势如何?
洽洽食品未来发展趋势向好,预计2026-2028年收入增速分别为14.7%、8.9%、7.7%,归母净利润增速分别为90.5%、18.0%、13.5%。产品端持续推出花生果、南瓜子及魔芋等新品类,渠道端重点推进量贩零食、会员店、即时零售等新渠道。坚果品类在低基数下恢复增长,中高端市场潜力较大。
洽洽食品当前市场表现怎样?
洽洽食品当前市场表现亮眼,2026年前三季度归母净利润同比增长130.97%,扣非归母净利润同比增长191.33%。坚果品类增速接近双位数,部分风味坚果在山姆、盒马等高端渠道表现突出。线上电商渠道持续增长,毛利率持续提升。公司加大营销力度积极备战年货节,整体经营稳健。
洽洽食品投资风险有哪些?
洽洽食品投资需关注以下风险:经济复苏不及预期可能影响消费需求;原材料成本波动可能侵蚀利润空间;新品推广效果存在不确定性。此外,市场竞争加剧也可能对公司业绩造成压力。建议投资者密切关注宏观经济环境变化及行业竞争态势。
你可能感兴趣
洽洽食品2021年业绩快报点评:Q4增长提速,看好提价红利逐步释放
民生证券2022-02-23
老凤祥2021年度业绩快报点评:业绩持续稳健增长,渠道扩张释放红利
国泰君安证券2022-03-05
2024年报及2025年一季报点评:持续稳健增长,2025Q1成本红利释放
食品饮料东吴证券2025-04-27
2024年报和2025一季报业绩点评报告:成本红利释放,业绩实现稳健增长
食品饮料华龙证券2025-04-29
半年度业绩快报点评:离岛免税红利持续释放,竞争可控,确定性增长可期
休闲服务西部证券2021-07-05
公司动态点评:核心品种增长稳健,营销改革红利持续释放
长城证券2022-09-01
2020年三季报点评:Q3业绩稳健增长,静待改革红利持续释放
食品饮料民生证券2020-10-27
业绩稳健增长,改革红利持续释放
食品饮料国金证券2019-10-31
皖通高速2026年半年报点评:2026H1业绩稳健增长,核心路产改扩建红利持续释放
华创证券2026-09-02
公司事件点评报告:经营稳健推进,成本红利逐季释放
食品饮料华鑫证券2025-04-26