猜你想问
山东药玻2026年三季报核心内容有哪些?
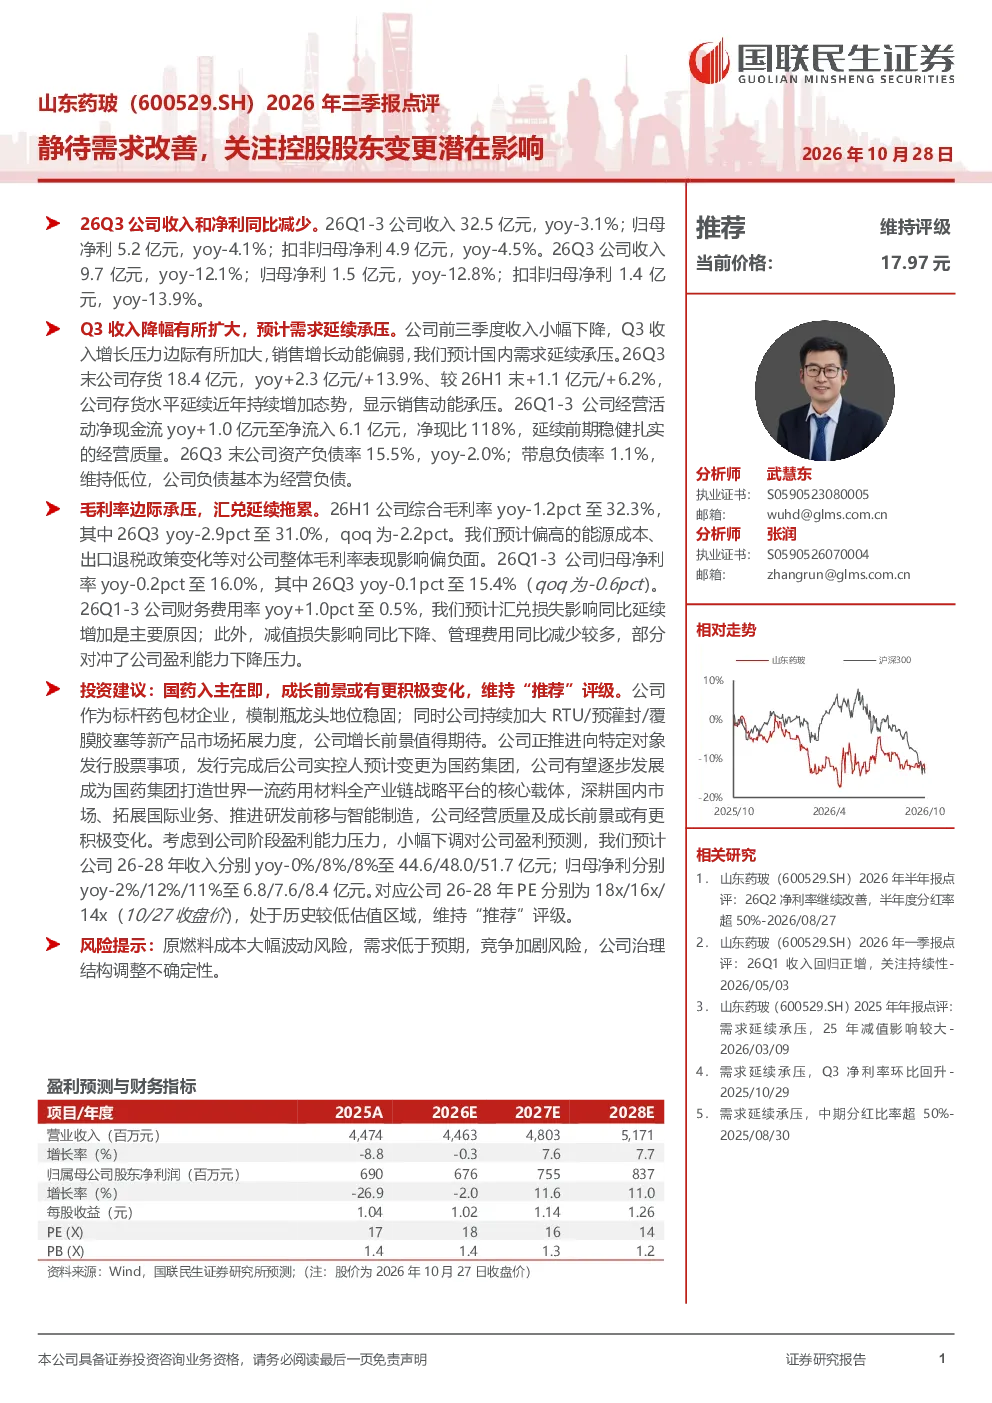
山东药玻2026年三季报显示,公司收入和净利同比减少,Q3收入降幅扩大,前三季度收入32.5亿元,同比-3.1%;归母净利5.2亿元,同比-4.1%。Q3收入9.7亿元,同比-12.1%;归母净利1.5亿元,同比-12.8%。公司存货水平持续增加,显示销售动能承压。尽管如此,26Q1-3经营活动净现金流净流入6.1亿元,净现比118%,经营质量稳健。26Q3末资产负债率15.5%,带息负债率1.1%,维持低位。
药包材赛道未来发展趋势如何?
药包材赛道作为医药产业链关键环节,未来发展趋势聚焦于高端化、智能化和绿色化。高端药包材如RTU/预灌封/覆膜胶塞等需求持续增长,推动行业向技术密集型发展。同时,智能制造技术应用提升生产效率,国药集团入主山东药玻有望加速这一进程。绿色环保材料研发成为重点,符合医药行业可持续发展要求。
研报对山东药玻的重点分析方向是什么?
研报重点分析了山东药玻的财务表现、经营质量及战略转型。报告指出公司存货增加反映销售承压,但净现金流稳健,财务结构安全。核心关注点在于控股股东变更,国药集团入主后可能推动公司深耕国内市场、拓展国际业务、推进研发与智能制造,有望成为国药集团药用材料全产业链战略平台的核心载体。
当前药包材市场现状如何?
当前药包材市场呈现需求分化态势,传统药包材需求稳定,但高端、特种药包材需求增长迅速。市场竞争加剧,头部企业如山东药玻通过技术升级和新产品拓展保持竞争优势。受原材料成本、汇率等因素影响,行业盈利能力波动,但整体向规范化、规模化发展。
研报提示的主要风险有哪些?
研报提示的主要风险包括:原燃料成本大幅波动可能影响盈利能力;市场需求若低于预期,将加剧销售压力;行业竞争加剧可能压缩利润空间;公司治理结构调整存在不确定性,需关注整合效果。此外,汇率波动对财务报表有持续影响,需密切关注相关政策变化。
你可能感兴趣
财报点评盈利边际改善,控股股东变更打开“矿业+民爆”双轮协同成长空间
东方财富2026-10-23
控股股东股权结构变更进展点评:阿里将间接持股公司14.65%股权,主业改善进度有望提速
交通运输华创证券2019-03-27
动态点评控股股东变更带来发展新机遇,民爆主业与资源协同值得关注
东方财富2026-10-07
2023年三季报点评:合同交货延后影响营收增长,静待订单需求修复
东吴证券2023-11-01
2022年三季报点评:需求下滑影响业绩,产能充足静待行业复苏
东吴证券2022-10-27
2023年三季报点评:前三季度归母净利润同比-46%,静待上下游需求改善
东吴证券2023-10-30
三季报点评:业绩仍承压,静待需求改善
食品饮料国联证券2024-11-03
2023年三季报点评:业绩略低于预期,静待需求改善
华创证券2023-10-31
2022年三季报点评:现金流显著改善,静待需求回暖
信息技术民生证券2022-11-13
公司点评:受让控股子公司少数股东部分股权,痛风药大单品静待佳音
医药生物国盛证券2025-05-26