猜你想问
这份研报主要分析了什么内容?
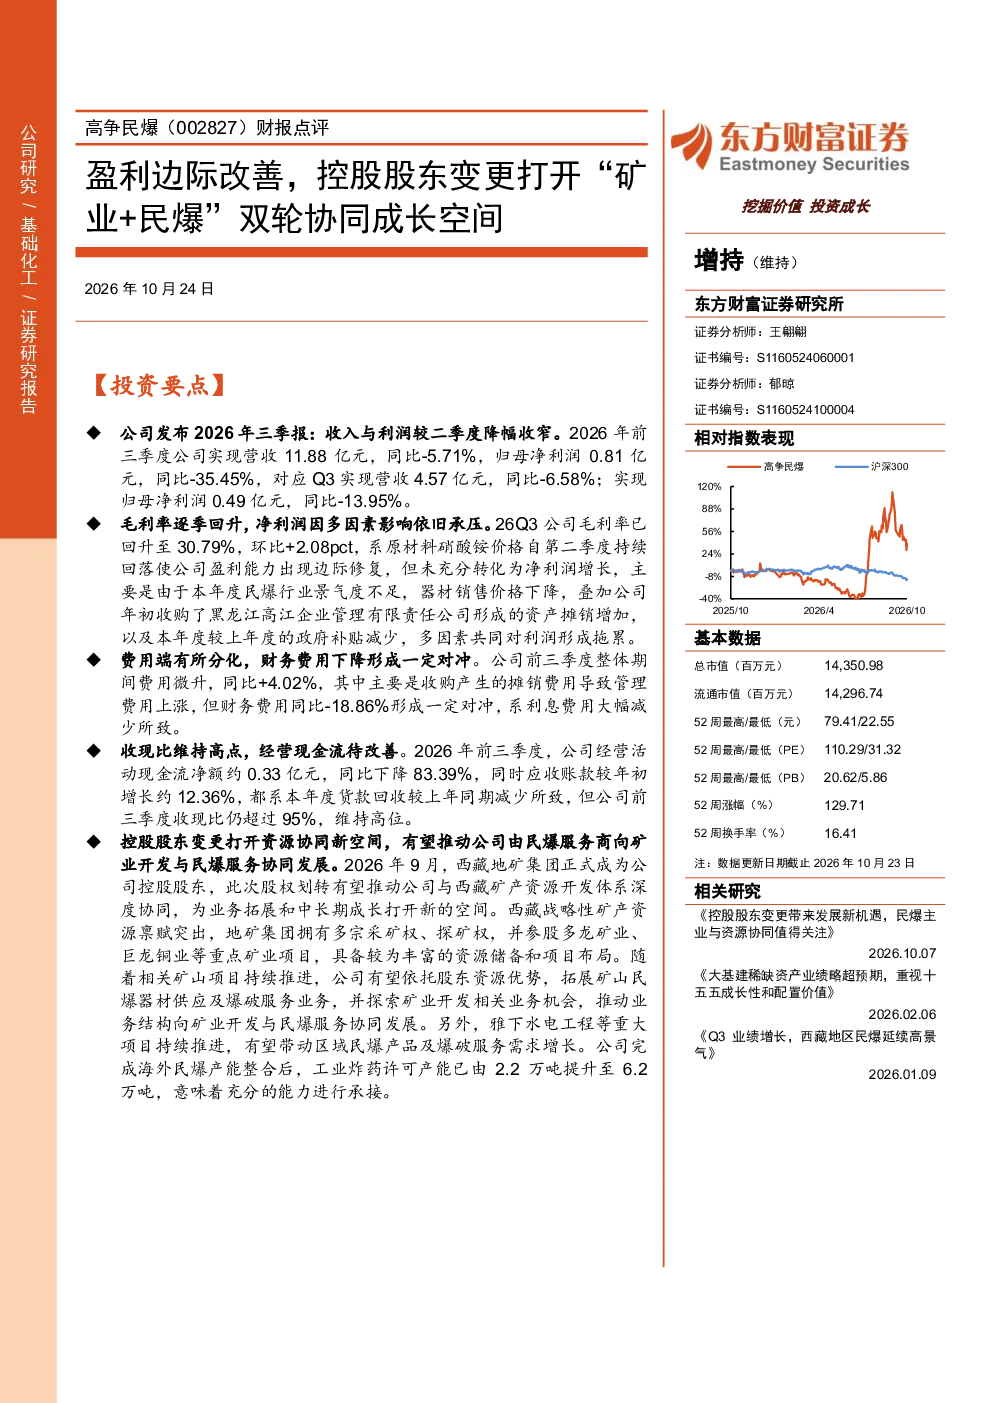
这份研报主要分析了高争民爆2026年三季报,指出公司营收与利润较二季度降幅收窄,但整体仍承压。前三季度营收11.88亿元(同比-5.71%),归母净利润0.81亿元(同比-35.45%);Q3营收4.57亿元(同比-6.58%),归母净利润0.49亿元(同比-13.95%)。毛利率逐季回升至30.79%,主要因原材料硝酸铵价格回落,但净利润受民爆行业景气度不足、器材销售价格下降、资产摊销增加及政府补贴减少等多因素影响,增长乏力。财务费用同比大幅下降18.86%(因利息费用减少)形成一定对冲,但管理费用因收购摊销上涨,整体期间费用微升4.02%。经营现金流承压,前三季度净额约0.33亿元(同比-83.39%),收现比仍超95%维持高位,主要因货款回收减少。
民爆行业未来发展趋势如何?
民爆行业未来发展趋势呈现多元化特点。一方面,传统民爆产品需求受基建投资、矿山开采等下游行业景气度影响较大,短期内仍面临行业周期波动压力。另一方面,随着技术进步和政策引导,民爆行业正加速向智能化、绿色化方向发展,例如无人机爆破、环保型炸药等新技术应用逐渐增多。同时,行业整合加速,大型企业通过并购重组扩大市场份额,提升抗风险能力。此外,部分企业开始拓展矿业开发业务,寻求新的增长点,如高争民爆控股股东变更至西藏地矿集团,有望推动公司从民爆服务商向矿业开发与民爆服务协同发展,这反映了行业向资源整合与多元化经营转型的趋势。
研报重点分析了哪些方面?
研报重点分析了高争民爆的盈利能力、费用结构、现金流状况以及控股股东变更带来的战略影响。在盈利能力方面,报告指出公司毛利率逐季回升至30.79%,但净利润增长乏力,主要受民爆行业景气度不足、器材销售价格下降、资产摊销增加及政府补贴减少等多因素影响。费用端,财务费用大幅下降形成对冲,但管理费用因收购摊销上涨,整体期间费用微升4.02%。现金流方面,经营现金流承压,前三季度净额约0.33亿元(同比-83.39%),主要因货款回收减少。控股股东变更至西藏地矿集团是报告的核心亮点,地矿集团拥有丰富矿产资源及项目布局,有望推动公司拓展矿山民爆业务及矿业开发机会,打开资源协同新空间。
当前市场对高争民爆的判断是什么?
当前市场对高争民爆的判断呈现谨慎乐观态势。一方面,公司业绩仍面临较大压力,净利润同比大幅下降,经营现金流承压,显示出民爆行业景气度不足对公司经营的影响。另一方面,控股股东变更至西藏地矿集团被视为重要利好,地矿集团的资源优势有望推动公司从民爆服务商向矿业开发与民爆服务协同发展,为长期成长打开新空间。市场关注点在于新业务拓展的成效以及民爆行业景气度的恢复情况。尽管短期业绩承压,但公司战略转型方向获得认可,维持盈利预测(2026-2028年归母净利润1.32/2.01/3.02亿元),对应PE分别为108.32/71.31/47.48倍,显示出市场对公司长期发展的信心。
研报提示了哪些风险?
研报提示了高争民爆面临的主要风险包括:新业务拓展不及预期,控股股东变更后,公司在矿业开发领域的协同效应可能需要时间验证,若新业务拓展缓慢,将影响公司长期业绩增长;基建需求不及预期,民爆行业高度依赖基建投资和矿山开采,若宏观经济下行导致基建需求减弱,公司业绩可能受到冲击;回款不及预期,报告指出经营现金流承压主要因货款回收减少,若回款问题持续,可能进一步影响公司现金流和盈利能力。此外,原材料价格波动、安全生产政策变化等也可能对公司经营产生影响。