猜你想问
控股股东变更对公司未来发展有何影响?
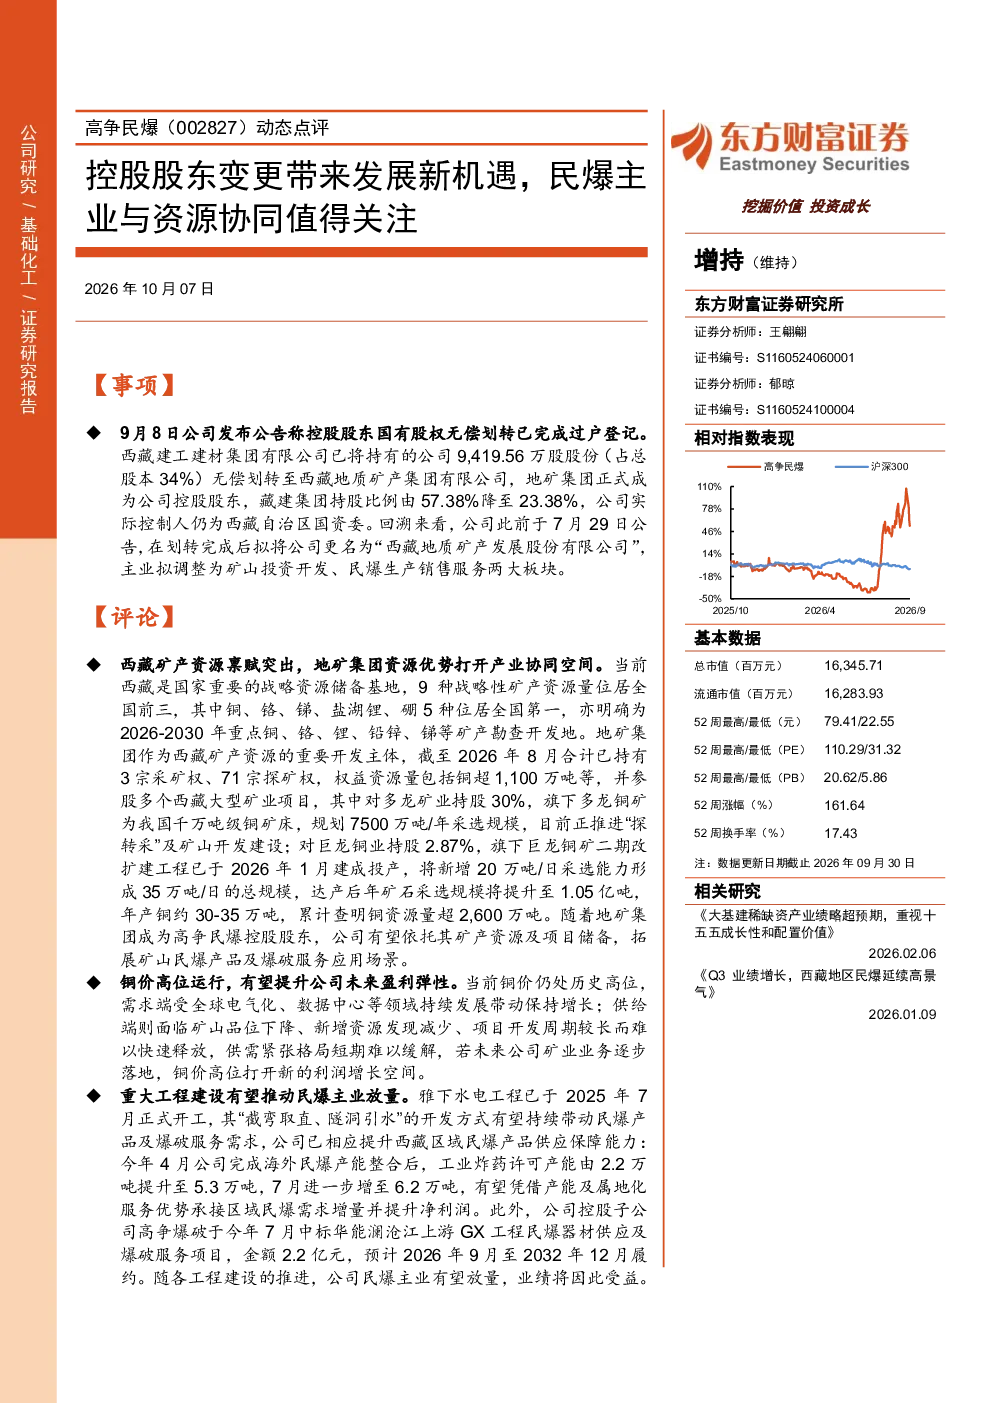
控股股东变更后,公司主业调整为矿山投资开发与民爆生产销售服务。地矿集团拥有丰富的矿产资源及项目储备,包括多龙铜矿、巨龙铜矿等,将拓展矿山民爆产品及爆破服务应用场景。同时,铜价处于历史高位,矿业业务落地有望打开利润增长空间。民爆业务方面,雅下水电工程等重大工程建设推动民爆需求增长,公司产能提升及属地化服务优势将受益,业绩有望提升。
民爆行业未来发展趋势如何?
民爆行业未来发展趋势向好。随着基础设施建设持续推进,如水电工程、矿山开发等,对民爆产品的需求将持续增长。同时,行业整合加速,产能集中度提升,头部企业优势明显。公司通过产能提升及属地化服务优势,有望在民爆市场中占据有利地位。此外,民爆产品应用场景不断拓展,如矿山爆破、城市拆迁等,为行业带来新的增长点。
报告重点分析了哪些方面?
报告重点分析了控股股东变更带来的发展机遇,以及公司在矿山投资开发和民爆业务方面的协同效应。具体包括地矿集团拥有的矿产资源及项目储备,如多龙铜矿、巨龙铜矿等,以及公司民爆业务的产能提升和属地化服务优势。此外,报告还分析了铜价高位对公司矿业业务盈利弹性的影响,以及民爆需求增长对公司业绩的推动作用。
当前市场对该公司有何判断?
当前市场对该公司持积极判断。控股股东变更后,公司主业调整至具有潜力的矿山投资开发和民爆业务领域。地矿集团丰富的矿产资源为公司提供了资源优势,而民爆业务的市场需求持续增长,为公司提供了业绩增长空间。此外,公司产能提升及属地化服务优势将进一步提升市场竞争力。综合来看,公司未来发展前景值得期待。
报告提示了哪些风险?
报告提示了收购进展不及预期、建设需求不及预期、毛利率不及预期、回款不及预期等风险。收购进展不及预期可能导致公司资源整合效果不及预期;建设需求不及预期可能影响公司矿业业务和民爆业务的业绩表现;毛利率不及预期可能影响公司盈利能力;回款不及预期可能影响公司现金流。投资者需关注这些风险因素,谨慎评估投资风险。