猜你想问
这份研报的核心内容是什么?
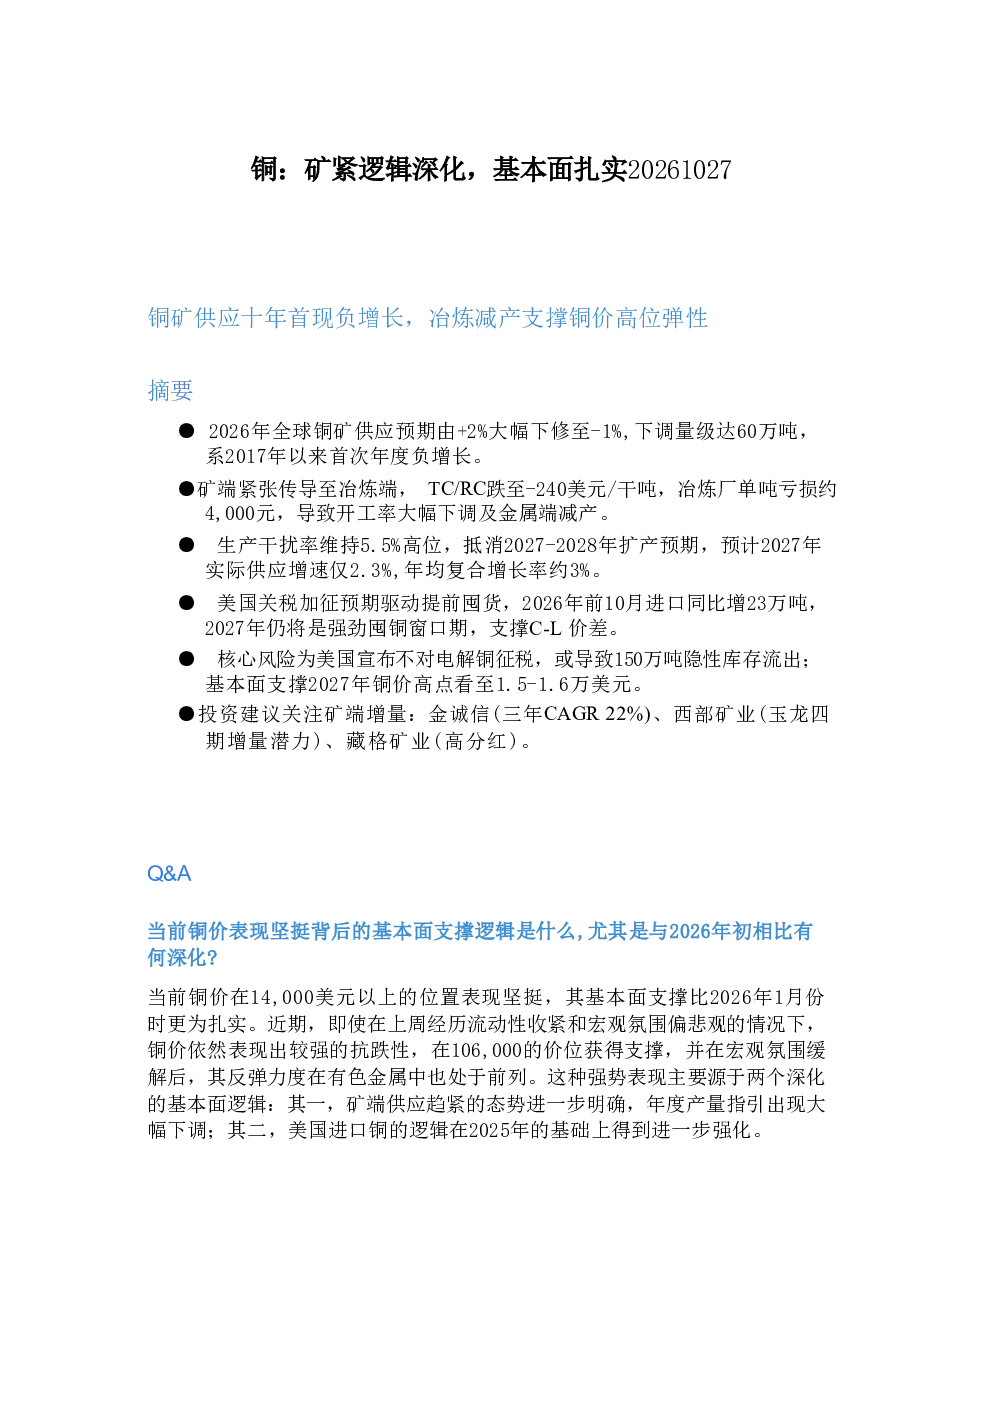
该研报指出全球铜矿供应预期在2026年首现十年负增长,主要由于矿端供应紧张传导至冶炼端,导致TC/RC价格下跌,冶炼厂亏损,开工率下调。同时,生产干扰率维持在5.5%高位,预计2027年实际供应增速仅2.3%,年均复合增长率约3%。美国关税加征预期驱动囤货,支撑C-L价差。研报强调基本面支撑逻辑深化,铜价表现坚挺,未来供应增速前景谨慎,预计2027年铜价高点有望达到15,000至16,000美元区间。
铜行业未来发展趋势如何?
铜行业未来发展趋势显示矿端供应趋紧态势进一步明确,年度产量指引大幅下调,生产干扰率维持在高位抵消扩产预期,预计2027年实际供应增速仅2.3%,年均复合增长率约3%。美国关税加征预期驱动囤货,2027年仍将是强劲囤铜窗口期,支撑C-L价差。尽管上市公司指引显示2027-2028年增速看似很高,但考虑非上市矿企问题,实际增速可能放缓。供需平衡方面,2026年约1%的铜矿供应负增长是自2017年以来近十年再次出现的年度负增长,全元素平衡仍存在缺口。
研报重点分析了哪些方向?
研报重点分析了全球铜矿供应预期十年首现负增长,矿端紧张传导至冶炼端导致TC/RC下跌和冶炼厂亏损,生产干扰率维持高位抵消扩产预期,美国关税加征预期驱动囤货支撑C-L价差等方向。同时,研报强调基本面支撑逻辑深化,铜价表现坚挺,未来供应增速前景谨慎,预计2027年铜价高点有望达到15,000至16,000美元区间。此外,研报还分析了供需平衡影响、传导机制与影响、市场分歧与价格区间、美国关税政策影响等方向。
当前铜市场现状如何判断?
当前铜市场现状显示矿端供应紧张已传导至冶炼端,TC/RC跌至-240美元/干吨,冶炼厂单吨亏损约4,000元,导致开工率大幅下调和金属端减产。国内库存降至历史极低位置,市场对未来一年铜价存在多空分歧,但鉴于供应端刚性,价格向上的弹性更充足。美国加征关税预期驱动提前囤货,2027年仍将是强劲囤铜窗口期,C-L价差可能持续存在。
研报提示了哪些风险因素?
研报提示的主要风险因素是美国政府彻底宣布不对电解铜加征关税,这可能导致150万吨隐性库存流出,对全球铜价构成显著压力。此外,生产干扰率维持高位可能抵消扩产预期,非上市矿企问题可能影响实际供应增速,市场多空分歧可能导致价格波动。尽管研报强调基本面支撑逻辑深化,但需关注矿端增量、美国关税政策变化等动态,以及全球宏观经济环境对铜价的影响。