猜你想问
26Q3公募基金持仓变化有哪些重要趋势?
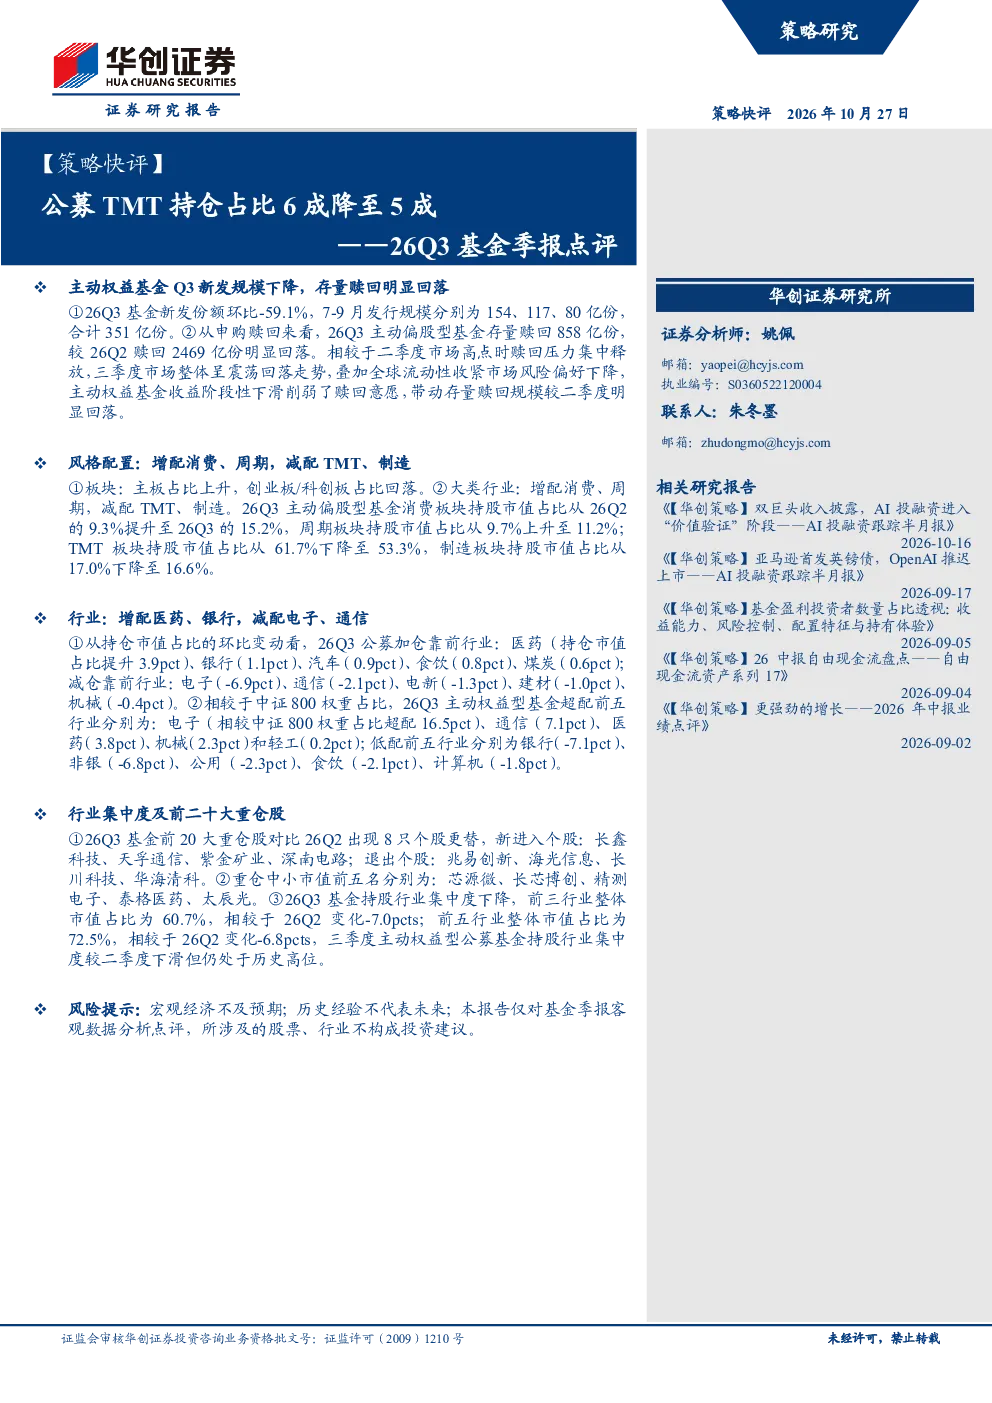
26Q3公募基金主动权益市场新发规模环比下降59.1%至351亿份,存量赎回明显回落至858亿份。股票仓位有所下降,整体收益率中位数降至0%。风格配置上,主板持仓占比上升至48.1%,创业板和科创板占比分别降至26.7%和25.2%。行业配置方面,公募基金增配消费和周期板块,减配TMT和制造板块,TMT板块占比从61.7%降至53.3%,消费板块占比从9.3%提升至15.2%,周期板块占比从9.7%上升至11.2%。行业增减仓方面,医药、银行、汽车、食饮和煤炭为加仓靠前行业,电子、通信、电新、建材和机械为减仓靠前行业。基金持股行业集中度环比下降,前三行业整体市值占比为60.7%,前五行业整体市值占比为72.5%,但仍处于历史高位。
TMT板块在26Q3的配置变化说明了什么?
26Q3公募基金对TMT板块的配置占比从61.7%降至53.3%,减仓幅度较大,反映了市场对TMT板块的估值和前景重新评估。同时,消费板块占比从9.3%提升至15.2%,周期板块占比从9.7%上升至11.2%,显示资金流向向传统价值领域转移。主板持仓占比上升至48.1%,创业板和科创板占比下降,也表明市场风格从成长向价值倾斜。这种配置变化可能受到宏观经济环境、行业竞争格局以及投资者风险偏好等多重因素影响。
26Q3基金行业配置的亮点和风险点分别是什么?
26Q3基金行业配置的亮点在于医药、银行、汽车、食饮和煤炭等板块获得加仓,其中医药板块加仓3.9pct,显示出对医疗健康领域长期发展的信心。消费板块占比提升至15.2%,也反映了市场对内需驱动逻辑的关注。但减仓靠前的电子、通信、电新等TMT细分领域,以及建材和机械等传统制造板块,则提示相关行业可能面临估值压力或增长放缓风险。行业集中度虽有所下降,但仍处于历史高位,可能意味着市场风险分散不足。
26Q3基金市场整体表现如何?
26Q3公募基金市场整体表现疲软,主动权益基金新发规模大幅下降,存量赎回明显回落,但基金整体收益率中位数降至0%,显示多数基金表现不佳。股票仓位有所下降,可能与市场风险偏好降低有关。风格配置上,主板占比提升,创业板和科创板占比下降,风格趋于稳健。行业配置方面,资金流向消费和周期板块,流出TMT和制造板块。但基金持股行业集中度仍处于历史高位,可能加剧市场波动风险。
26Q3基金重仓股变化有哪些值得关注的信息?
26Q3基金前20大重仓股出现8只个股更替,新进入个股包括长鑫科技、天孚通信、紫金矿业和深南电路,退出个股包括兆易创新、海光信息、长川科技和华海清科,反映了市场对半导体、通信设备和资源类股票的关注度提升,以及对部分科技股估值调整的应对。重仓中小市值前五名分别为芯源微、长芯博创、精测电子、泰格医药和太辰光,显示对半导体设备和医疗健康领域中小企业的偏好。这种变化提示投资者需关注行业轮动和个股基本面变化。