猜你想问
这份研报的核心内容是什么?
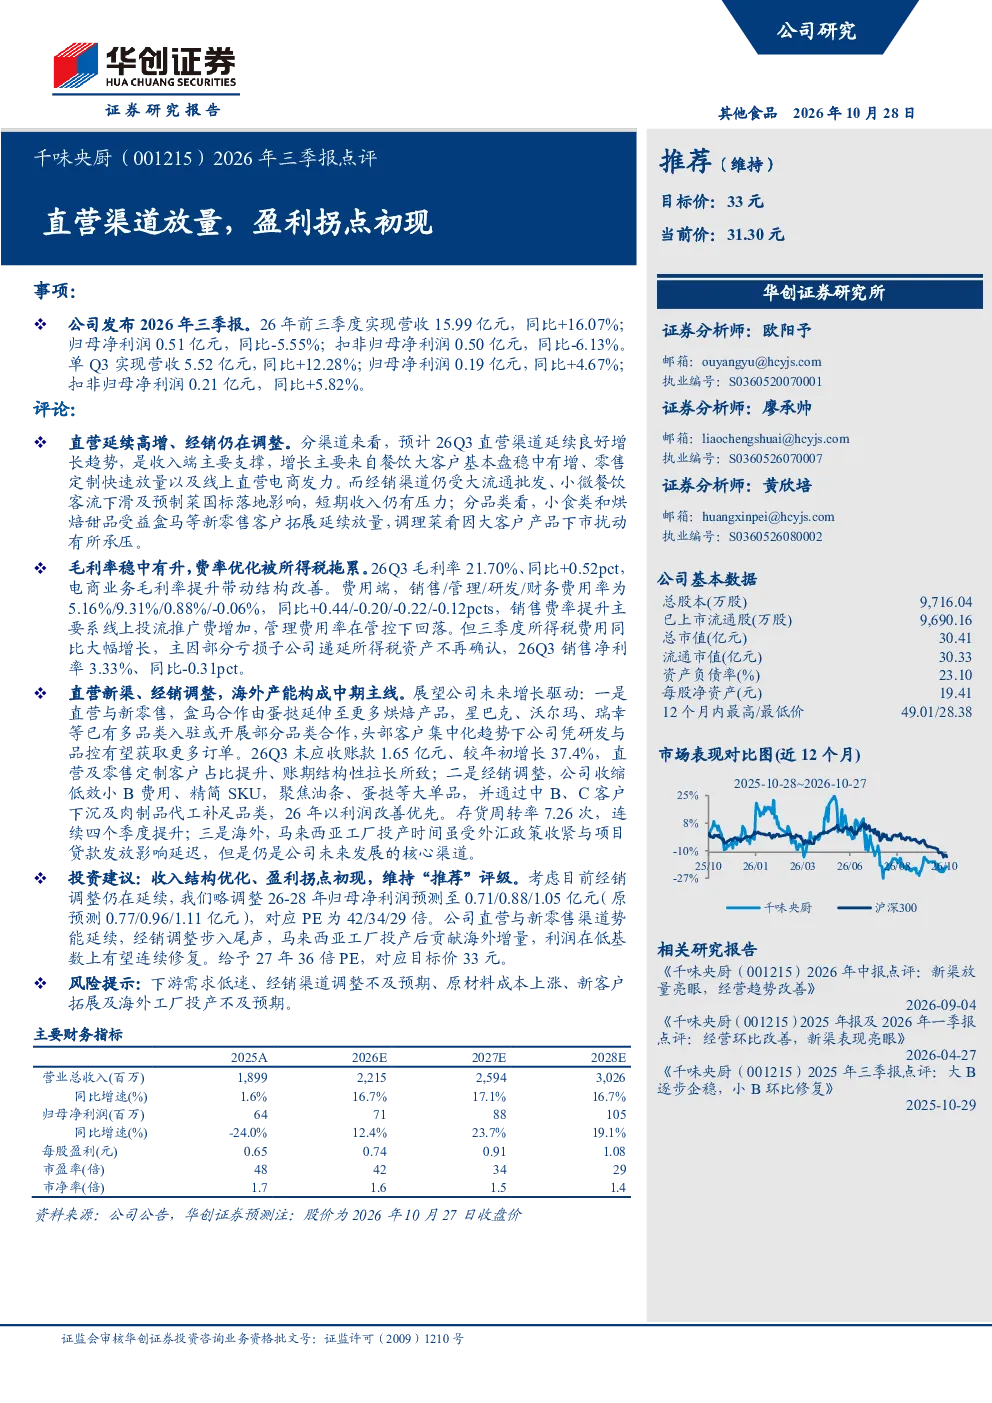
这份研报主要分析了千味央厨2026年前三季度的业绩表现,指出公司营收同比增长16.07%至15.99亿元,但归母净利润同比下降5.55%至0.51亿元。报告强调直营渠道的高增长,贡献了主要收入,主要来自餐饮大客户、零售定制和线上电商。经销渠道因大流通批发和小微餐饮客流下滑及预制菜国标影响短期收入承压。毛利率稳中有升,Q3毛利率达21.70%,但所得税费用增长拖累净利润,Q3销售净利率为3.33%
预制菜行业的发展趋势如何?
预制菜行业正经历结构性调整,头部企业凭借研发与品控优势获取更多订单,直营与新零售渠道成为增长主要驱动力。盒马等新零售平台的合作拓展,以及星巴克、沃尔玛等头部客户的集中化,推动行业向标准化、品牌化发展。同时,行业也在积极调整经销渠道策略,收缩低效环节,聚焦核心大单品,通过下沉市场和中B、C客户补足品类。海外产能建设也是行业未来增长的重要方向,尽管马来西亚工厂投产延迟,仍是核心渠道之一
研报重点分析了哪些方面?
研报重点分析了千味央厨的渠道表现和盈利能力。在渠道方面,报告指出直营渠道延续高增长,是收入主要支撑,经销渠道短期承压。小食类和烘焙甜品受益新零售客户拓展,调理菜肴因大客户产品下市承压。盈利能力方面,报告显示毛利率稳中有升,Q3毛利率达21.70%,但费用端优化未能完全抵消所得税费用增长,拖累净利润。公司通过收缩低效SKU、聚焦大单品等方式优化经销渠道,以利润改善优先
当前预制菜市场的现状如何?
当前预制菜市场呈现头部企业集中、渠道结构优化的特点。直营与新零售渠道成为增长主要驱动力,头部企业凭借研发与品控优势在盒马、星巴克、沃尔玛等平台获取更多订单。经销渠道面临挑战,大流通批发和小微餐饮客流下滑及预制菜国标影响短期收入,企业通过收缩低效环节、聚焦核心大单品、下沉市场等方式调整。海外产能建设是未来增量贡献的重要方向,尽管存在投产延迟等风险
研报提到了哪些风险提示?
研报提示了几个主要风险:首先,下游需求低迷可能影响行业整体增长;其次,经销渠道调整不及预期可能导致收入和利润目标受影响;第三,原材料成本上涨可能压缩利润空间;最后,新客户拓展和海外工厂投产的不确定性也是潜在风险。这些风险需要关注,但研报并未对投资时机做出具体判断