猜你想问
伟星股份Q3业绩表现如何?
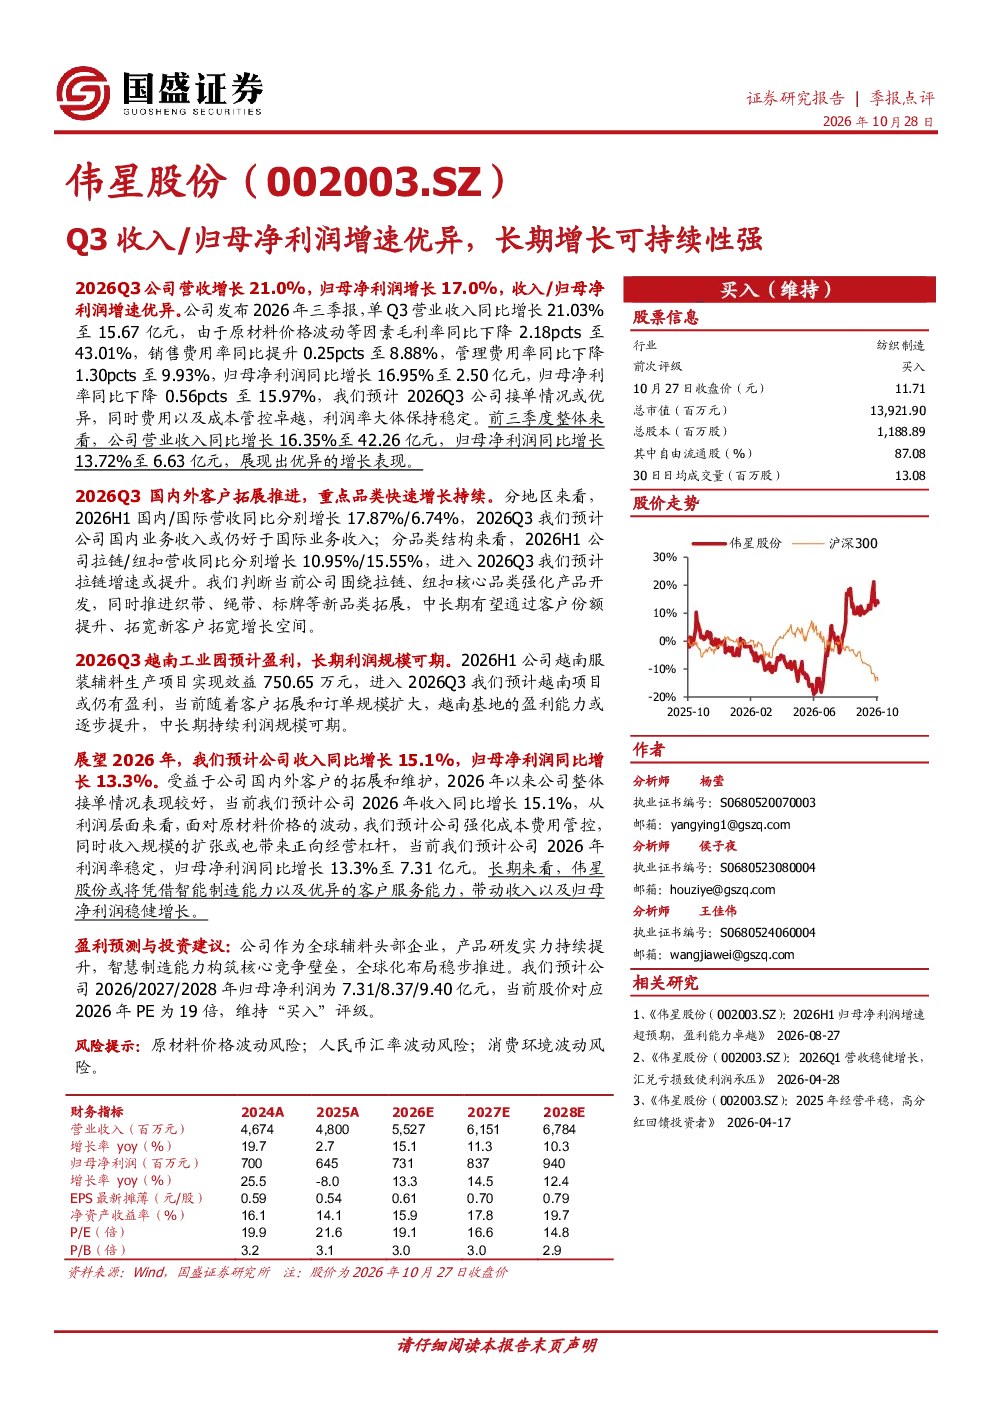
2026年Q3,伟星股份营收增长21.0%至15.67亿元,归母净利润增长17.0%至2.50亿元,收入和净利润增速优异。毛利率下降2.18pcts至43.01%,主要受原材料价格波动影响;销售费用率提升0.25pcts至8.88%,管理费用率下降1.30pcts至9.93%
伟星股份行业发展趋势如何?
伟星股份所处行业为辅料制造,公司凭借智能制造能力和优异的客户服务,收入及净利润将稳健增长。公司强化拉链、纽扣产品开发,同时拓展织带、绳带、标牌等新品类,全球化布局稳步推进,构筑核心壁垒。
伟星股份报告重点分析方向是什么?
报告重点分析了伟星股份Q3及前三季度的业绩表现,包括营收、净利润增长情况,费用率变动原因。同时关注公司业务拓展情况,如拉链、纽扣产品开发及越南项目进展,评估长期增长可持续性。
伟星股份市场现状如何?
伟星股份作为全球辅料头部企业,展现优异增长态势。2026H1国内/国际营收同比分别增长17.87%/6.74%,预计Q3国内业务收入仍好于国际业务。公司强化成本费用管控,收入扩张或带来正向经营杠杆,利润率预计稳定。
伟星股份研报有哪些风险提示?
研报提示的主要风险包括原材料价格波动风险,可能导致毛利率下降;人民币汇率波动风险,影响国际业务盈利;消费环境波动风险,可能影响公司整体业绩表现。
你可能感兴趣
罗莱生活Q3收入稳健增长,归母净利润增速超预期
国盛证券2026-10-27
Q3收入稳健增长,归母净利润增速超预期
纺织服装国盛证券2026-10-27
罗莱生活(002293.SZ)Q3收入稳健增长,归母净利润增速超预期
国盛证券2026-10-27
收入、扣非归母净利润表现优异,CDMO增长提速
医药生物中泰证券2021-08-24
2025年三季报点评Q3收入增速略弱,归母净利润高增33.4%
东吴证券2025-11-01
2023年三季报点评:Q3收入与归母净利润增长稳健,品牌影响力持续提升
商贸零售民生证券2023-10-31
公司业绩持续高速增长,收入和归母净利润增速分别达到34.7%和22.1%,符合预期
医药生物东吴证券2017-10-23
2022H1收入及归母净利润均同比增40%+,核心厂黎明收入增速同比增长95%,超预期
国防军工国盛证券2022-08-28