猜你想问
罗莱生活Q3业绩表现如何?
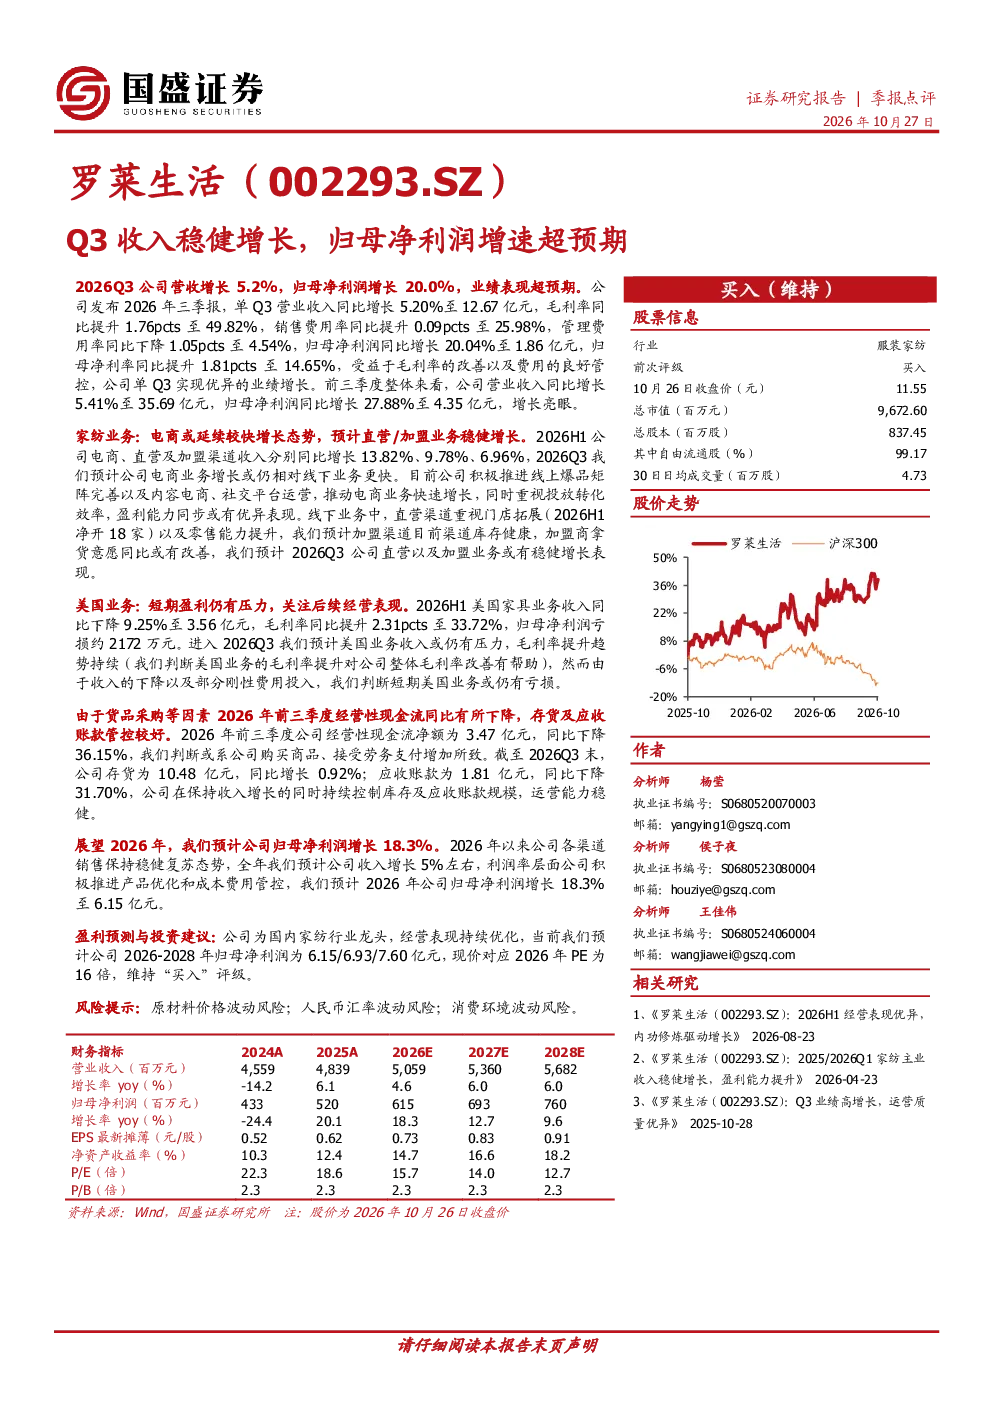
2026年Q3公司营收增长5.2%至12.67亿元,归母净利润增长20.0%至1.86亿元,业绩超预期。毛利率同比提升1.76pct至49.82%,销售费用率提升0.09pct至25.98%,管理费用率下降1.05pct至4.54%,归母净利率提升1.81pct至14.65%。前三季度整体营收增长5.41%至35.69亿元,归母净利润增长27.88%至4.35亿元,增长亮眼。
家纺行业发展趋势如何?
电商渠道预计延续较快增长,2026H1同比增长13.82%,Q3预计仍相对线下更快。公司推进线上爆品矩阵及内容电商运营,盈利能力同步提升。线下业务方面,直营渠道重视门店拓展(2026H1净开18家)及零售能力提升,加盟渠道库存健康,拿货意愿改善,预计Q3稳健增长。
报告重点分析了哪些业务方向?
报告重点分析了家纺业务和美国家具业务。家纺业务中,电商渠道和线下业务均呈现稳健增长态势,线上通过爆品矩阵和内容电商提升盈利能力,线下通过门店拓展和零售能力提升推动增长。美国家具业务短期面临收入压力,但毛利率提升趋势持续,短期仍可能亏损。
当前市场对罗莱生活的判断是什么?
罗莱生活Q3业绩表现稳健,归母净利润增速超预期,毛利率提升明显,净利率表现亮眼。家纺业务线上线下双线驱动,增长态势良好。美国家具业务短期面临压力但运营能力管控良好。整体来看,公司业绩增长稳健,盈利能力提升,但需关注美国家具业务的短期压力。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动、人民币汇率波动、消费环境波动。原材料价格波动可能影响成本端,人民币汇率波动可能影响汇兑损益,消费环境波动可能影响销售端。这些因素需持续关注,可能对公司业绩产生一定影响。
你可能感兴趣
2022H1收入及归母净利润均同比增40%+,核心厂黎明收入增速同比增长95%,超预期
国防军工国盛证券2022-08-28
2023年三季报点评:Q3收入与归母净利润增长稳健,品牌影响力持续提升
商贸零售民生证券2023-10-31
一季报业绩预告超预期,扣非后归母净利润增速快于收入增速
信息技术国盛证券2022-04-14
2022年三季报点评:Q3归母净利润+35%超市场预期,全年有望实现高速增长
东吴证券2022-10-21
公司业绩持续高速增长,收入和归母净利润增速分别达到34.7%和22.1%,符合预期
医药生物东吴证券2017-10-23
2025年三季报点评Q3收入增速略弱,归母净利润高增33.4%
东吴证券2025-11-01
收入增长37.15%,归母净利润增长42.88%,量价齐升驱动公司业绩增长超预期
医药生物东吴证券2018-07-18
公司归母净利润超预期,运营商业务稳健增长
信息技术国联证券2023-08-18
2025年一季报点评:归母净利润同比+15%略超预期,维持稳健增长
东吴证券2025-04-23
25H1快报点评Q2归母净利润同比+28%超预期,盈利能力稳健增长
东吴证券2025-08-07