猜你想问
索通发展最新业绩报告核心内容是什么?
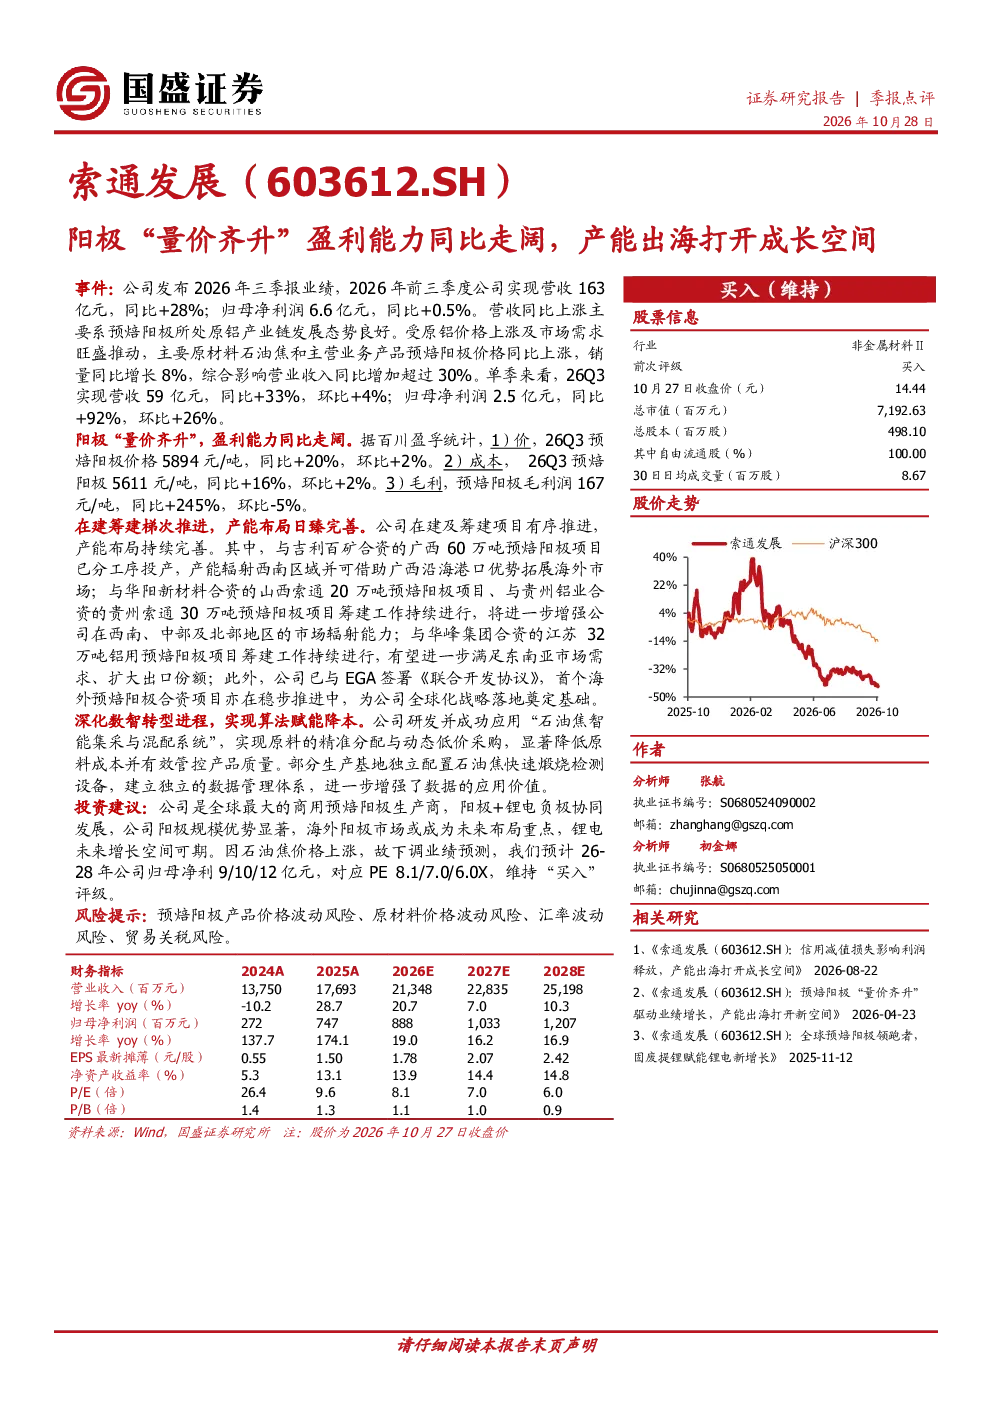
公司发布2026年前三季度业绩报告,实现营收163亿元(同比+28%),归母净利润6.6亿元(同比+0.5%)。营收增长主要得益于预焙阳极业务“量价齐升”:销量同比增长8%,预焙阳极价格同比上涨20%至5894元/吨,成本同比上涨16%至5611元/吨,毛利同比大幅提升245%至167元/吨。公司在建及筹建项目有序推进,产能布局持续完善,广西60万吨项目已投产并辐射西南及海外市场,增强多区域市场辐射能力;与EGA签署的海外合资项目稳步推进,全球化战略逐步落地。公司通过“石油焦智能集采系统”等数智化转型措施,显著降低原料成本并提升质量管控。
预焙阳极行业发展趋势如何?
预焙阳极行业发展趋势呈现量价齐升态势,主要受电解铝行业景气度及环保政策影响。随着“双碳”目标推进,电解铝产能置换加速,对优质预焙阳极需求持续增长。同时,行业集中度提升,头部企业规模效应显著,推动行业价格体系逐步稳定。未来,海外市场或成为行业增长新引擎,尤其东南亚及南美地区电解铝产能扩张迅速,为预焙阳极企业带来国际化发展机遇。数智化转型成为行业竞争关键,通过智能化生产、供应链优化等手段提升成本控制能力,是行业可持续发展的必然方向。
研报重点分析了索通发展的哪些方面?
研报重点分析了索通发展预焙阳极业务的“量价齐升”表现,营收增长主要驱动因素及成本控制措施。报告详细介绍了公司在建及筹建项目,包括广西60万吨项目投产情况、多区域产能布局规划以及与EGA的海外合资项目进展,突显公司全球化战略布局。此外,报告强调了公司通过“石油焦智能集采系统”等数智化转型措施降低成本、提升质量管控的成效,并评估了公司作为全球最大商用预焙阳极生产商的规模优势。
当前预焙阳极市场现状如何?
当前预焙阳极市场呈现供需阶段性平衡格局,但价格波动仍受原材料成本及供需关系影响。电解铝行业产能扩张带动预焙阳极需求增长,但环保政策及产能置换限制供给端弹性。索通发展凭借规模优势及成本控制能力,在行业价格波动中保持相对稳定。海外市场成为行业增长新动力,尤其东南亚地区电解铝产能快速增长,为预焙阳极企业带来出口机会。数智化转型成为行业竞争关键,头部企业通过智能化生产、供应链优化等手段提升竞争力。
研报提示了哪些风险因素?
研报提示的风险因素包括预焙阳极价格波动风险,受电解铝行业景气度及供需关系影响,价格可能出现周期性波动;原材料价格波动风险,石油焦等主要原料价格受国际能源市场及国内供需影响,价格波动可能传导至产品成本;汇率波动风险,公司海外业务占比提升,汇率波动可能影响财务表现;贸易关税风险,国际贸易环境变化可能对海外市场业务产生影响。此外,行业竞争加剧及环保政策变化也可能带来潜在风险。