猜你想问
索通发展2026年中报核心内容是什么?
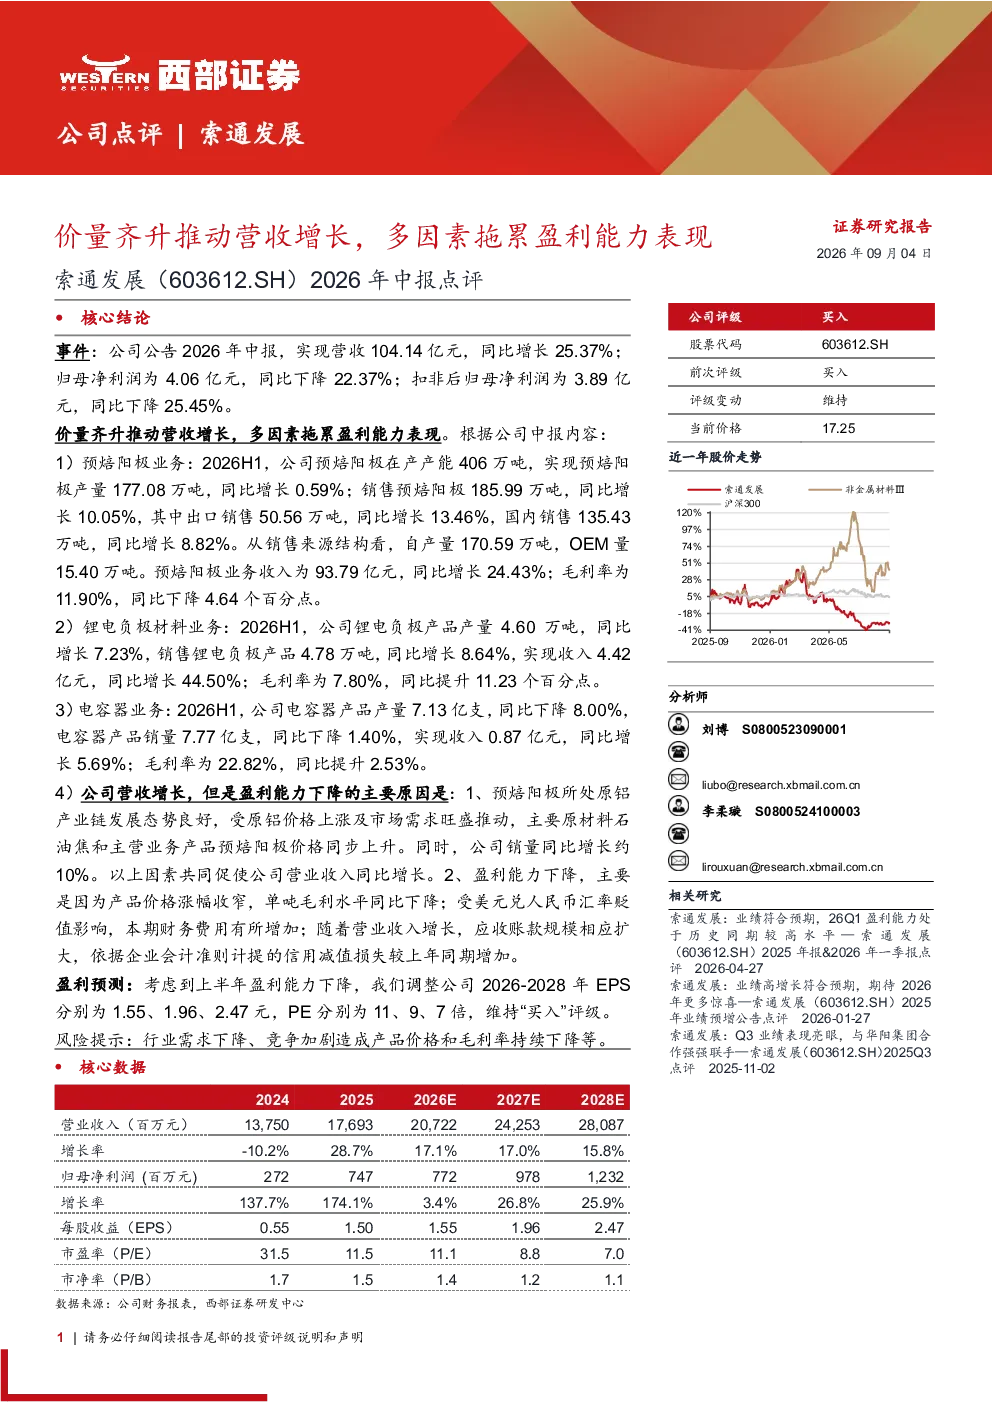
索通发展2026年中报显示,公司营收104.14亿元,同比增长25.37%,主要得益于预焙阳极业务的价量齐升。然而,归母净利润4.06亿元,同比下降22.37%,扣非后归母净利润3.89亿元,同比下降25.45%,盈利能力表现受多因素拖累。
预焙阳极业务的具体表现如何?
预焙阳极业务方面,索通发展产量177.08万吨,同比增长0.59%;销量185.99万吨,同比增长10.05%,其中出口50.56万吨(同比增长13.46%),国内135.43万吨(同比增长8.82%);收入93.79亿元,同比增长24.43%;毛利率11.90%,同比下降4.64个百分点。
锂电负极材料业务和电容器业务的表现如何?
锂电负极材料业务方面,产量4.60万吨,同比增长7.23%;销量4.78万吨,同比增长8.64%;收入4.42亿元,同比增长44.50%;毛利率7.80%,同比提升11.23个百分点。电容器业务方面,产量7.13亿支,同比下降8.00%;销量7.77亿支,同比下降1.40%;收入0.87亿元,同比增长5.69%;毛利率22.82%,同比提升2.53%。
影响索通发展盈利能力下降的原因有哪些?
影响索通发展盈利能力下降的原因包括:预焙阳极产品价格涨幅收窄,单吨毛利水平下降;美元兑人民币汇率贬值,导致财务费用增加;营业收入增长,应收账款规模扩大,信用减值损失增加。
索通发展2026年中报存在哪些风险?
索通发展2026年中报提示的风险包括:行业需求下降、竞争加剧可能导致产品价格和毛利率持续下降。
你可能感兴趣
主产品量价齐升,营收向好盈利能力提升
食品饮料华西证券2022-10-28
营收增长稳健,减值高增拖累归母业绩增速,矿产资源业务有望量价齐升
建筑建材国投证券2024-03-31
2019年一季报点评:量价齐升推动营收利润双丰收
食品饮料民生证券2019-04-30
2024年半年报点评:量价齐升推动盈利能力增强,收购加码未来成长可期
公用事业民生证券2024-08-29
点评报告:品牌“主品”量价齐升推动业绩高增长,盈利能力提升
医药生物广证恒生2018-08-16
量价齐升推动盈利增长,产能扩张保障长期发展
基础化工群益证券2024-07-29
2026年中报点评:26H1业绩基本符合预告,量价齐升驱动盈利高增
轻工制造东吴证券2026-08-30
燕京啤酒(000729)2026年中报点评:量价逆势齐升,盈利持续向上
华创证券2026-08-21
2026年中报点评2026H1归母净利同比+57.9%,氯化钾量价齐升带动公司业绩盈利高增
华创证券2026-08-31