猜你想问
这份报告主要分析了什么内容?
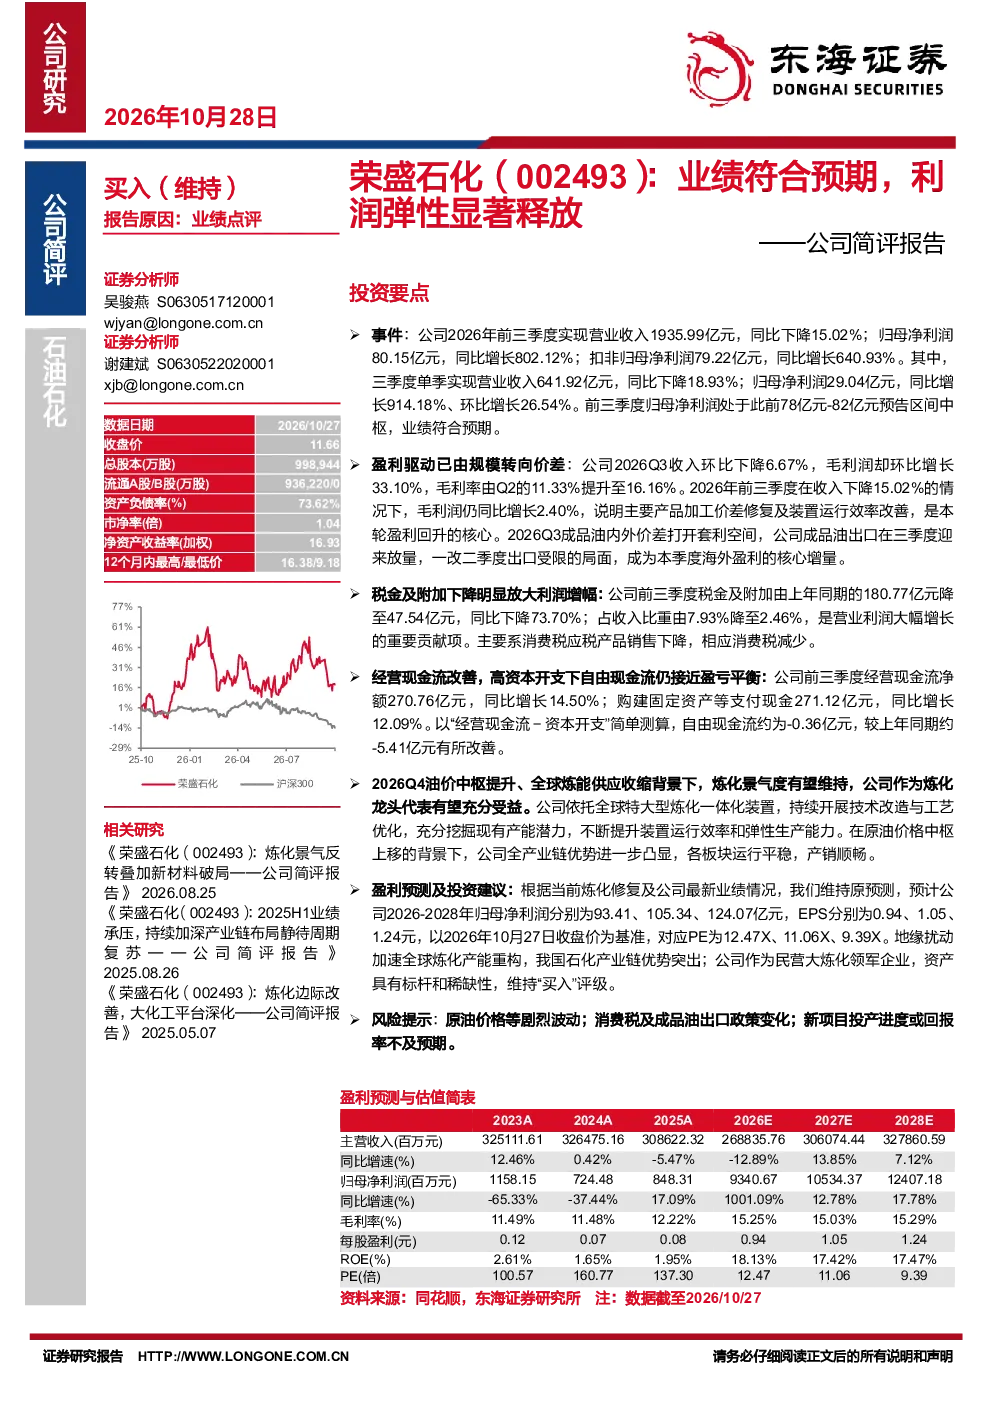
本报告主要分析了荣盛石化2026年前三季度的业绩表现,指出公司业绩符合预期,利润弹性显著释放。报告详细解读了公司收入下降但毛利润增长的原因,主要归因于产品加工价差修复和装置运行效率改善。同时,报告还分析了税金及附加下降对利润的放大作用,以及经营现金流改善情况。此外,报告展望了2026Q4炼化景气度,认为公司作为炼化龙头将受益于油价中枢提升和全球炼能供应收缩。
基础化工行业未来发展趋势如何?
基础化工行业未来发展趋势看好。随着全球炼能供应收缩,炼化行业景气度有望维持。中国石化产业链具备显著优势,民营大炼化企业如荣盛石化作为行业龙头,将受益于这一趋势。公司依托特大型炼化一体化装置,持续进行技术改造和工艺优化,不断提升装置运行效率和弹性生产能力。在原油价格中枢上移的背景下,公司全产业链优势进一步凸显,各板块运行平稳,产销顺畅。
报告重点分析了荣盛石化的哪些方面?
报告重点分析了荣盛石化的盈利能力变化、现金流状况和未来发展趋势。在盈利能力方面,报告指出公司盈利驱动已由规模转向价差,2026Q3毛利润环比增长显著,主要得益于成品油内外价差打开套利空间和海外出口放量。在现金流方面,报告显示公司经营现金流净额同比增长,但自由现金流仍接近盈亏平衡,主要受高资本开支影响。未来发展趋势方面,报告认为公司作为炼化龙头将受益于油价中枢提升和全球炼能供应收缩。
当前市场对基础化工行业的判断是什么?
当前市场对基础化工行业的判断是景气度有望维持。随着地缘扰动加速全球炼化产能重构,中国石化产业链优势突出。民营大炼化企业如荣盛石化作为行业龙头,资产具有标杆和稀缺性。公司依托特大型炼化一体化装置,持续进行技术改造和工艺优化,不断提升装置运行效率和弹性生产能力。在原油价格中枢上移的背景下,公司全产业链优势进一步凸显,各板块运行平稳,产销顺畅。
报告提示了哪些风险因素?
报告提示了以下风险因素:原油价格剧烈波动可能影响公司盈利能力;消费税及成品油出口政策变化可能对公司经营产生影响;新项目投产进度或回报率不及预期也可能带来不确定性。这些因素需要投资者关注,以便更全面地评估公司风险。