猜你想问
这份研报主要分析了什么内容?
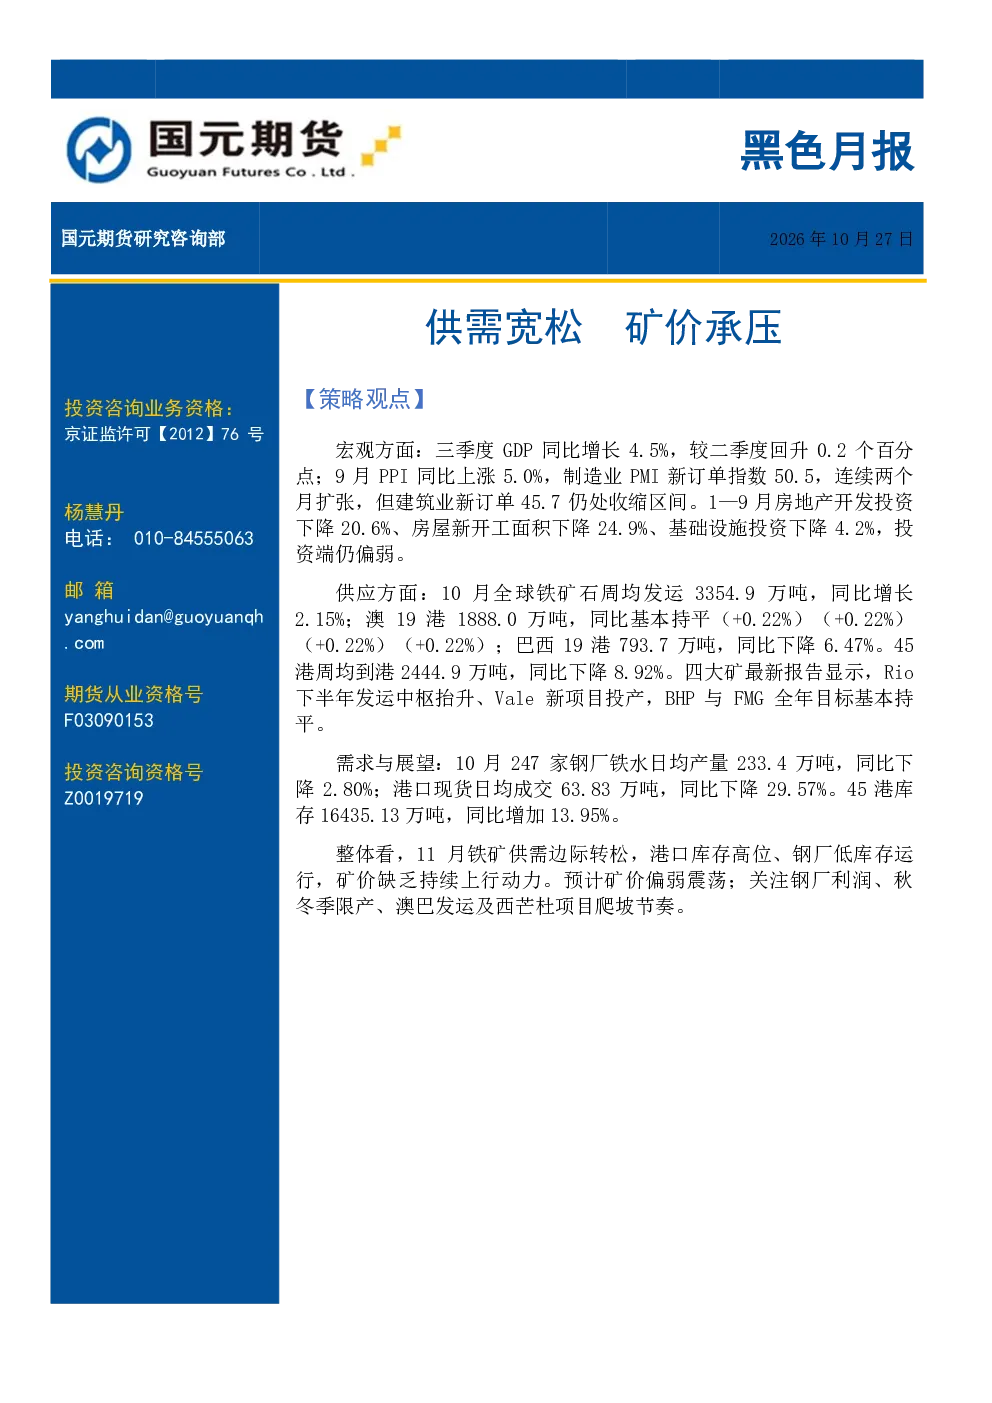
这份研报主要分析了黑色系矿价供需关系及市场现状。报告从宏观经济与政策环境入手,指出三季度GDP回升但投资端仍偏弱;供应端分析了全球铁矿石发运及港口到港量变化,四大矿山四季度供应总体温和增量;需求端关注钢厂铁水产量及港口现货成交,显示补库偏弱但刚需未失速;库存分析指出港口库存高位压制矿价;结论认为11月供需边际转松,矿价缺乏持续上行动力,预计偏弱震荡,需关注钢厂利润、秋冬季限产、澳巴发运及西芒杜项目爬坡节奏。
黑色系赛道未来发展趋势如何?
黑色系赛道未来发展趋势需关注供需平衡变化。从供应端看,澳大利亚发运稳定但巴西下降,四大矿山下半年发运中枢抬升,新项目投产将带来温和增量;需求端,钢厂补库偏弱,铁水产量虽回落但高于低位,原料刚需尚未明显失速,但旺季结束后需求向上驱动有限;库存方面,港口库存绝对水平偏高持续压制矿价。整体看,未来需关注宏观经济政策、钢厂利润变化、秋冬季限产执行情况、澳巴发运稳定性及西芒杜项目爬坡节奏等因素对供需关系的影响。
研报重点分析了哪些方向?
研报重点分析了供需两端的变化及库存影响。供应端聚焦全球发运量、港口到港量及四大矿山发运计划,显示四季度供应温和增量;需求端重点监测钢厂铁水产量、港口现货成交及成材库存变化,反映补库偏弱、刚需未失速但旺季需求驱动有限;库存分析则指出港口库存高位对矿价的压制作用。此外,报告还结合宏观经济政策环境,评估其对黑色系市场的综合影响。
当前市场现状如何判断?
当前市场现状表现为供需边际转松,矿价承压运行。供应端,全球铁矿石发运量稳定增长,港口到港量下降,但四大矿山发运中枢抬升,四季度供应温和增量;需求端,钢厂铁水产量连续回落但仍高于低位,港口现货成交大幅下降,显示补库偏弱但刚需未失速,旺季需求向上驱动有限;库存方面,45港口库存同比显著增加,钢厂库存下降但港口库存高位持续压制矿价。综合看,当前市场供强需弱格局明显,矿价缺乏持续上行动力。
研报提示哪些风险需要关注?
研报提示需关注以下风险:一是宏观经济政策变化可能影响投资端及终端需求;二是钢厂利润波动可能影响铁水产量及原料采购节奏;三是秋冬季限产政策执行力度不及预期可能削弱需求支撑;四是澳大利亚和巴西发运量波动可能改变供应格局;五是西芒杜项目爬坡节奏超预期可能带来供应增量压力。这些因素均可能对黑色系市场供需关系及矿价走势产生重要影响,需持续跟踪监测。