猜你想问
佩蒂股份最新财报表现如何?
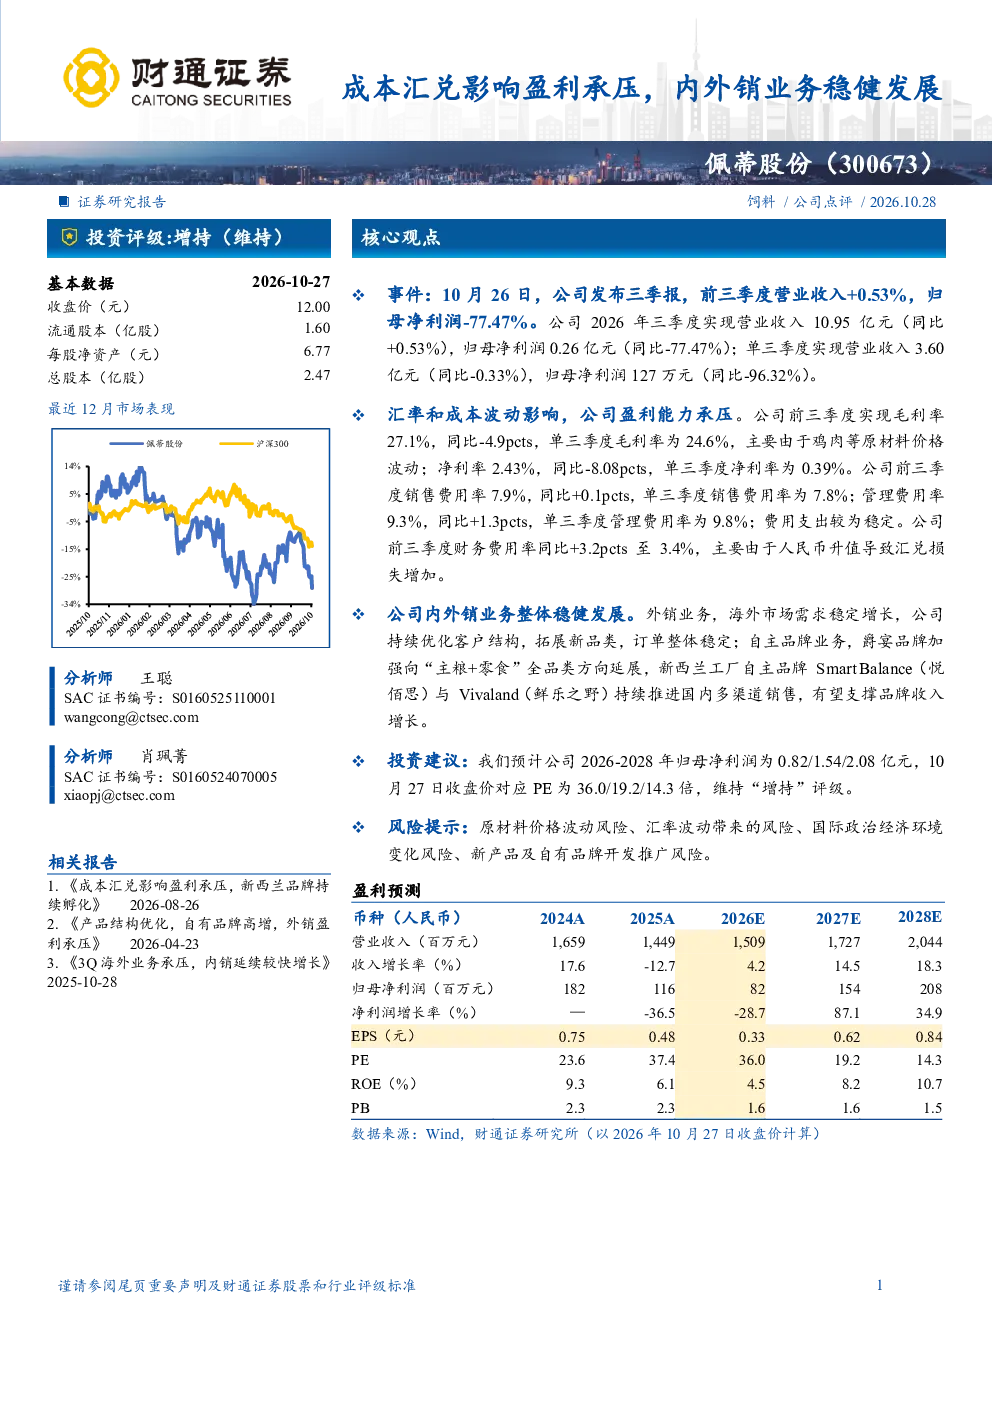
佩蒂股份前三季度营业收入微增0.53%,达到10.95亿元,但归母净利润大幅下降77.47%,至0.26亿元。主要原因是汇率和成本波动导致盈利能力承压,毛利率和净利率分别下滑4.9和8.08个百分点,财务费用率上升3.2个百分点,主要由于人民币升值引发汇兑损失。单三季度表现更差,净利润仅127万元,同比骤降96.32%。
外销业务对佩蒂股份有何影响?
外销业务方面,佩蒂股份的海外市场需求保持稳定增长,公司持续优化客户结构和拓展新品类,订单整体稳定。这表明公司在国际市场仍具备一定韧性,有助于缓解国内市场压力。但具体外销收入占比及增长数据未在摘要中体现,需进一步查阅完整研报了解详细情况。
佩蒂股份的自有品牌发展策略?
佩蒂股份的自有品牌发展策略主要包括两个方向:一是爵宴品牌向“主粮+零食”全品类延展,丰富产品线;二是通过新西兰工厂的Smart Balance(悦佰思)与Vivaland(鲜乐之野)品牌,在国内多渠道推进销售。这些举措有望支撑品牌收入增长,但具体品牌收入贡献及市场份额变化需参考完整研报数据。
当前市场对佩蒂股份的看法?
当前市场对佩蒂股份的看法显示,尽管公司短期盈利承压,但长期发展仍具潜力。研报预计公司2026-2028年归母净利润将分别为0.82/1.54/2.08亿元,对应PE为36.0/19.2/14.3倍,维持“增持”评级。这表明市场认可公司调整期的努力和未来增长预期,但需关注其执行效果。
佩蒂股份面临哪些风险?
佩蒂股份面临的主要风险包括原材料价格波动风险、汇率波动风险、国际政治经济环境变化风险以及新产品及自有品牌开发推广风险。特别是汇率波动,已导致公司财务费用率上升,未来若人民币继续大幅波动,可能进一步影响盈利表现。此外,原材料价格和地缘政治风险也需持续关注。
你可能感兴趣
中宠股份2026年半年报点评:汇兑影响盈利承压,内外销增速彰显韧性
华创证券2026-08-31
2021年报点评:内外销业务稳健,盈利短期承压
华创证券2022-04-02
成本汇兑影响盈利承压,新西兰品牌持续孵化
财通证券2026-08-25
2021年半年报点评:内外销业绩稳健恢复,短期盈利略有承压
家用电器华创证券2021-08-30
工程业务优化结构,成本影响盈利短期承压
轻工制造信达证券2022-08-28
晨光股份公司更新报告:疫情影响下传统业务暂时承压,一体两翼稳健发展
国泰君安证券2022-05-16
珠海冠宇2026年中报点评:受退税政策+汇兑影响,Q2盈利水平有所承压
东吴证券2026-08-26
长虹美菱(000521.SZ):Q3收入阶段承压,研发投入和汇兑影响短期盈利能力
国投证券2025-11-03
2026年中报点评:受汇兑+减值影响,Q2盈利有所承压
信息技术东吴证券2026-08-27
内外销收入延续高增,汇兑和费用影响盈利
农林牧渔财通证券2026-08-29