猜你想问
雷赛智能2026年前三季度业绩增长主要受哪些因素驱动?
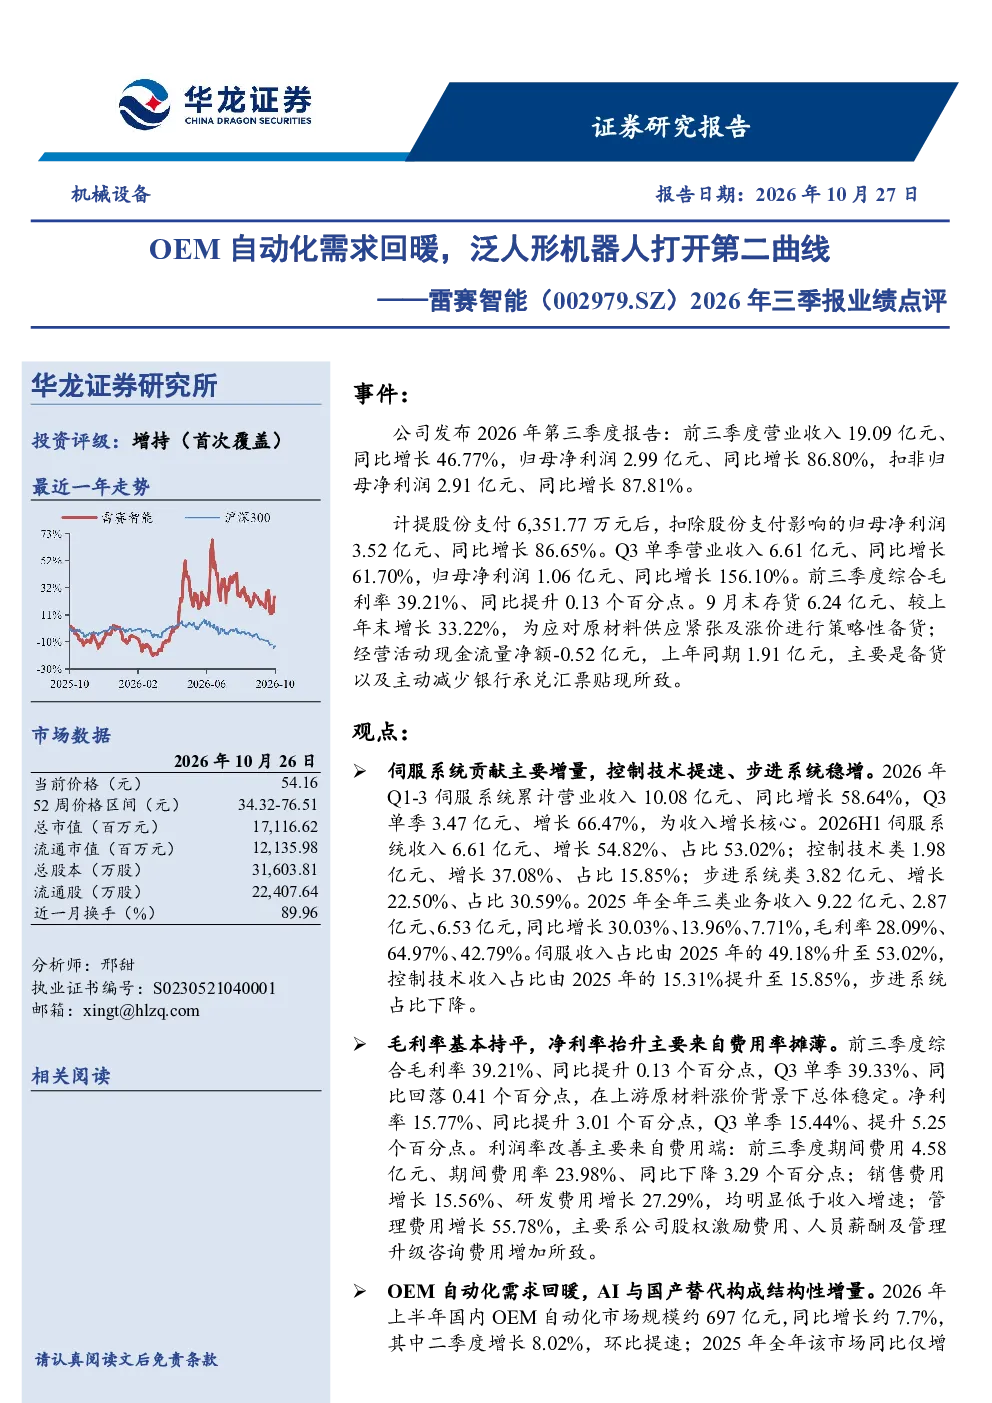
雷赛智能2026年前三季度业绩显著增长,主要受益于OEM自动化需求回暖,AI与国产替代政策推动,以及公司聚焦半导体、高端机床、泛人形机器人等新兴领域的战略拓展。伺服系统成为收入增长核心,控制技术提速,步进系统稳增。公司实施“两提两降”策略对冲成本压力,并积极布局泛人形机器人市场,打开第二增长曲线。
泛人形机器人赛道的发展趋势如何?
泛人形机器人赛道正迎来快速发展机遇,市场需求持续扩大,技术不断迭代升级。随着人工智能、传感器、新材料等技术的突破,人形机器人正从特定场景向更广泛领域渗透,成为继工业自动化后新的增长点。雷赛智能积极布局该领域,通过无框力矩电机等核心部件供应,已进入国内80%主流人形机器人厂商供应体系,有望在第二增长曲线中占据有利地位。
报告对雷赛智能未来三年的业务发展有何重点分析?
报告显示,雷赛智能未来三年将重点拓展半导体、高端机床、泛人形机器人等新兴领域市场。公司预计2026-2028年营业收入将分别为26.45/33.56/40.51亿元,归母净利润分别为3.98/4.86/5.96亿元,呈现稳健增长态势。伺服系统作为核心业务将持续发力,同时控制技术和步进系统也将保持稳定增长,无框力矩电机在泛人形机器人市场的应用将进一步打开增长空间。
当前伺服系统市场竞争格局如何?
当前伺服系统市场竞争激烈,国内外厂商竞争并存。雷赛智能凭借技术积累和产品优势,在半导体、高端机床等领域占据一定市场份额。但行业整体竞争加剧,原材料价格波动、下游制造业资本开支不确定性等因素,对行业参与者构成挑战。雷赛智能通过技术创新和成本控制,积极应对市场竞争,同时拓展泛人形机器人等新兴市场,寻求差异化竞争优势。
研报提示了哪些主要风险因素?
研报提示了多项风险因素,包括下游制造业资本开支不及预期、原材料价格持续上涨挤压毛利率、伺服与PLC行业竞争加剧等。此外,应收账款与存货规模上升可能带来的减值风险、股份支付费用摊销对利润的持续影响、向特定对象发行股票进度及摊薄风险、盈利预测不及预期等,均需关注。这些风险因素可能对雷赛智能的未来业绩表现产生一定影响。