猜你想问
立昂微2026年前三季度业绩改善的主要原因是什么?
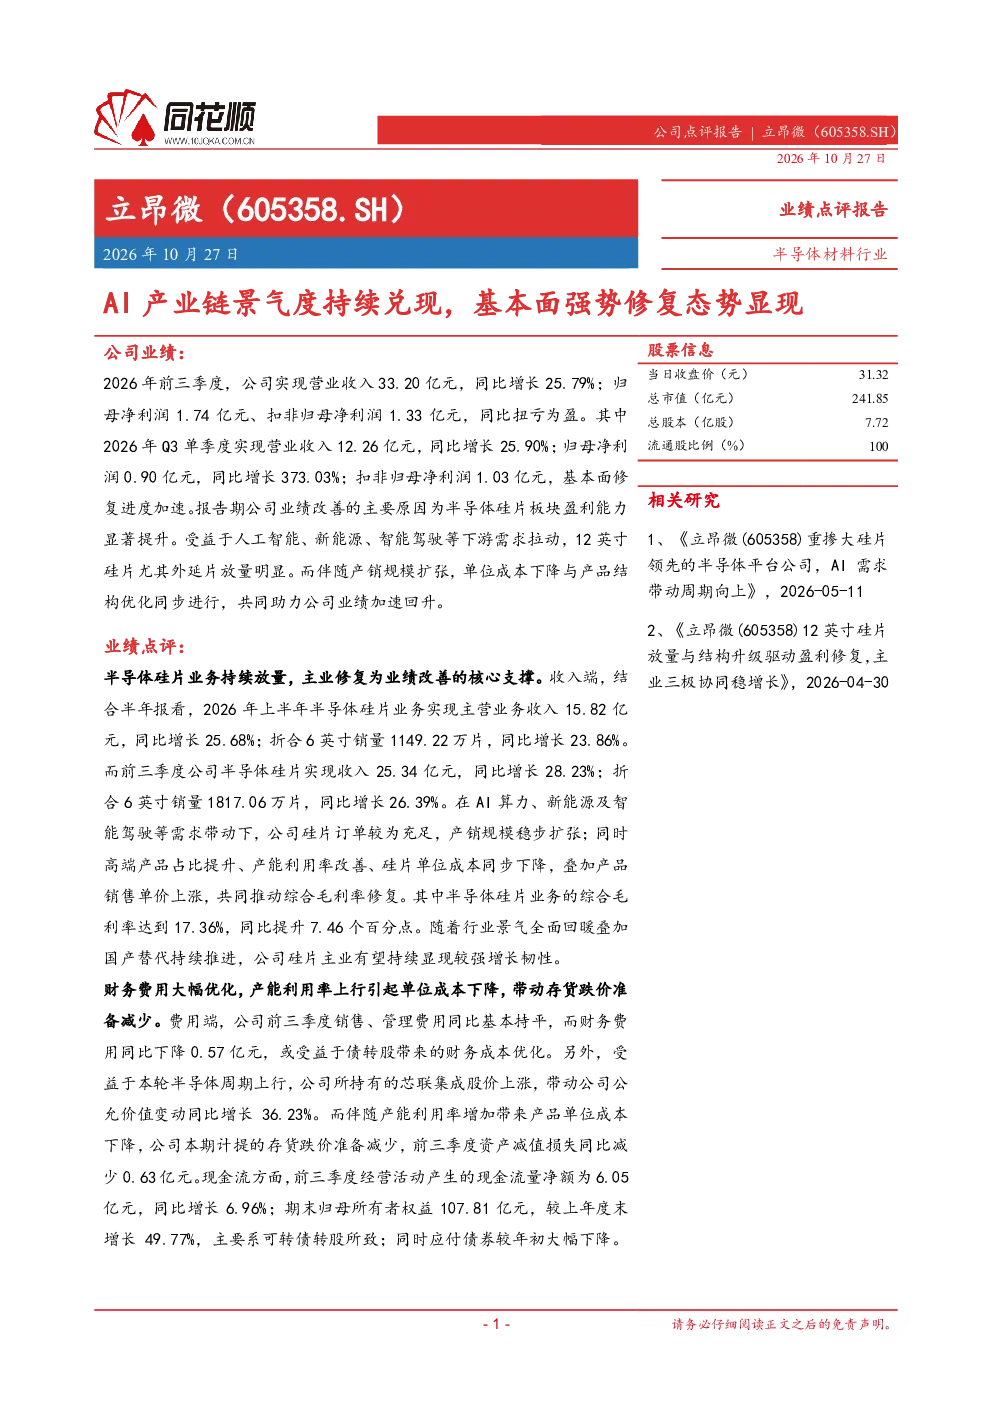
立昂微2026年前三季度业绩显著改善,主要得益于半导体硅片板块盈利能力提升。收入端,半导体硅片业务持续放量,前三季度实现收入25.34亿元,同比增长28.23%,折合6英寸销量同比增长26.39%。在AI、新能源及智能驾驶需求带动下,公司硅片订单充足,产销规模稳步扩张;高端产品占比提升、产能利用率改善及单位成本下降,共同推动综合毛利率修复,硅片业务综合毛利率达到17.36%,同比提升7.46个百分点。费用端,财务费用同比下降0.57亿元(受益于债转股),公允价值变动同比增长36.23%(芯联集成股价上涨),存货跌价准备减少。现金流方面,经营活动现金流量净额为6.05亿元,同比增长6.96%;归母所有者权益增长49.77%(主要系可转债转股),应付债券大幅下降。
AI产业链景气度如何影响立昂微的业务发展?
AI产业链景气度持续提升对立昂微的业务发展产生积极影响。随着AI、新能源及智能驾驶需求的增长,公司半导体硅片业务迎来订单充足、产销规模稳步扩张的机遇。特别是在AI服务器等下游应用拓展方面,公司高壁垒特色硅片业务具备持续兑现潜力。AI产业链的景气度不仅推动了硅片业务收入增长,还促进了公司高端产品占比提升和综合毛利率修复,为公司的长期发展注入动力。同时,AI需求的增长也带动了相关半导体器件和芯片的需求,进一步增强公司第二增长曲线的弹性。
报告重点分析了立昂微的哪些业务方向?
报告重点分析了立昂微的半导体硅片业务及其竞争优势。公司作为国内领先的半导体平台,在重掺大硅片领域具备显著的技术壁垒和市场份额优势,已形成“硅片—器件—芯片”的垂直一体化布局。报告详细阐述了硅片业务的收入增长、毛利率提升以及订单充足的情况,同时强调了依托重掺技术壁垒、产品矩阵扩充及下游应用拓展(如AI服务器、储能变流器等)带来的持续增长潜力。此外,报告也提及了功率器件与化合物半导体的协同推进,增强了公司业务发展的弹性。
当前半导体市场的基本现状如何?
当前半导体市场呈现景气度持续提升的基本现状。特别是在AI、新能源和智能驾驶等新兴领域的需求带动下,半导体硅片、器件和芯片的需求均呈现增长趋势。立昂微作为国内领先的半导体平台,其重掺大硅片业务具备显著竞争优势,并在AI产业链中占据重要地位。公司硅片业务的收入和毛利率均实现显著提升,订单充足,产销规模稳步扩张。同时,公司通过垂直一体化布局和产品矩阵扩充,增强了业务发展的抗周期能力和市场竞争力。整体来看,半导体市场在新兴需求的驱动下,仍处于较为活跃的发展阶段。
研报提示了哪些主要风险?
研报提示了AI需求带动不及预期、业务拓展不及预期及竞争加剧等主要风险。首先,AI产业链的景气度虽然当前表现良好,但仍存在需求带动不及预期的风险,这可能影响公司硅片业务的持续增长。其次,公司在业务拓展方面也面临不确定性,如功率器件和化合物半导体业务的推进可能不及预期,影响第二增长曲线的弹性。此外,随着半导体行业的竞争加剧,公司可能面临市场份额被竞争对手抢占的风险。这些风险因素需要投资者密切关注,以全面评估公司的投资价值。