猜你想问
软通动力26Q3业绩表现如何?
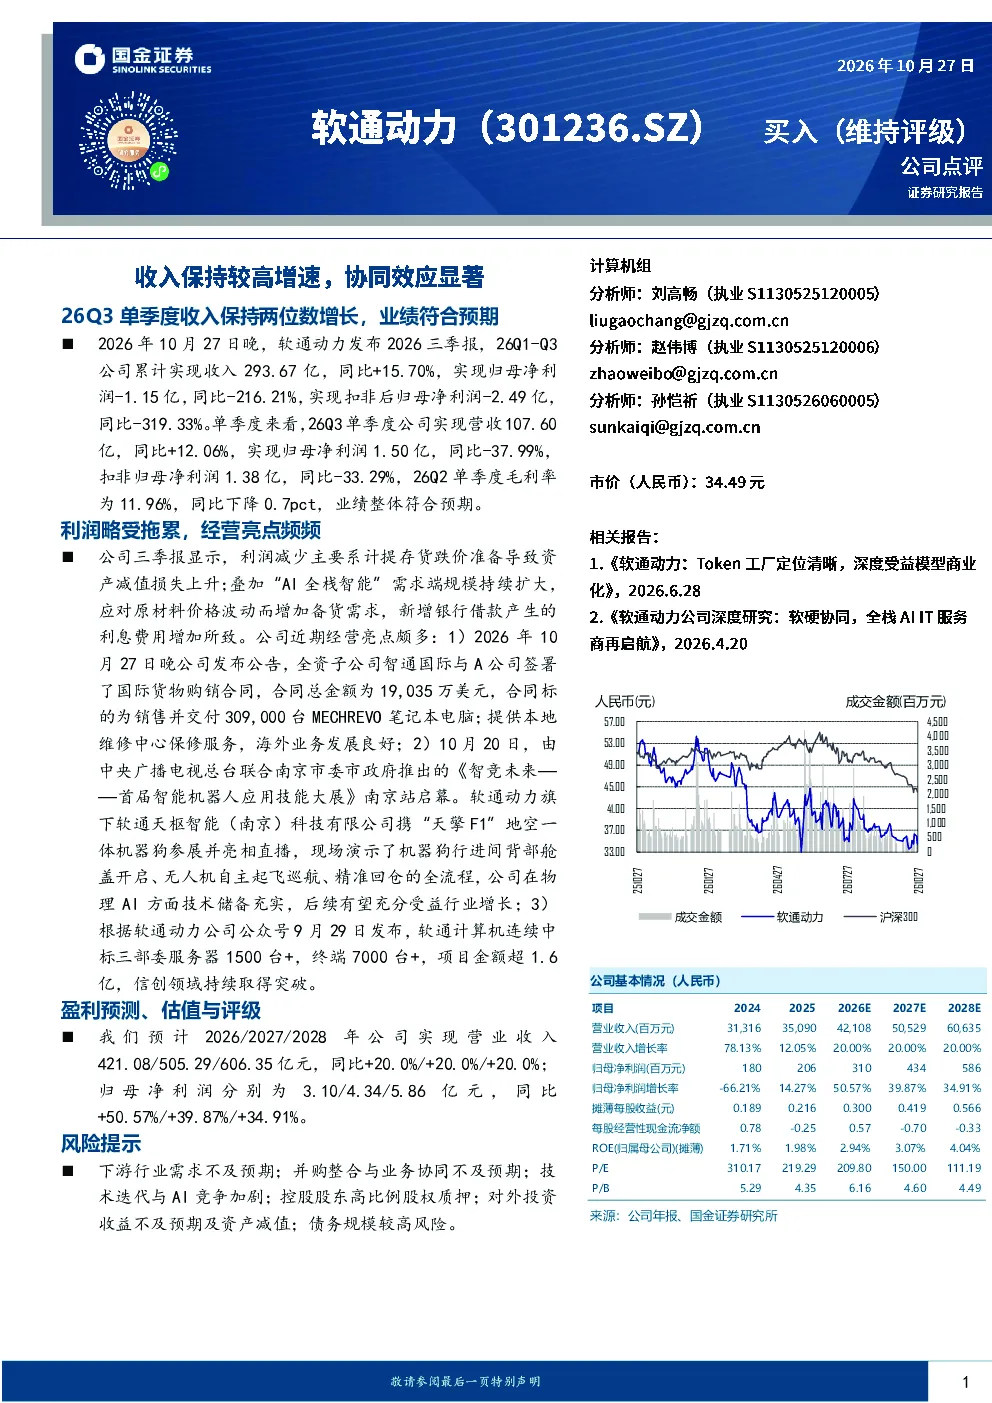
2026年Q3单季度收入保持两位数增长(12.06%),符合预期;Q1-Q3累计收入293.67亿,同比+15.70%,但归母净利润及扣非归母净利润同比大幅下降,主要受存货跌价准备、原材料价格波动及新增借款利息费用影响。
软通动力在哪些领域有经营亮点?
全资子公司智通国际签署大额笔记本电脑销售合同(19,035万美元);子公司软通天枢携“天擎F1”机器狗参展,展示物理AI技术实力;软通计算机中标三部委项目(金额超1.6亿),信创领域取得突破。
软通动力未来几年盈利预测如何?
预计2026-2028年公司营收分别为421.08/505.29/606.35亿元(年增20%),归母净利润分别为3.10/4.34/5.86亿元(年增34.91%-50.57%)。
当前软通动力市场现状如何?
2026年Q3单季度收入保持两位数增长,符合预期,但归母净利润及扣非归母净利润同比大幅下降,主要受存货跌价准备、原材料价格波动及新增借款利息费用影响。
软通动力面临哪些风险提示?
下游需求不及预期、并购整合风险、AI竞争加剧、控股股东股权质押、资产减值及债务规模风险。
你可能感兴趣
国泰海通医药 凯莱英26Q3业绩点评 单季度收入17.88亿元
未知机构2026-10-22
平高电气26Q3 单季度业绩增速超预期 在手订单持续饱满
未知机构2026-10-22
公司信息更新报告:2021Q3收入增长符合预期,单季度利润率承压
轻工制造开源证券2021-10-26
百亚股份 26Q3 单季度承压 核心五省渠道变革带来经营阵痛 外围市场仍保持快速增长
未知机构2026-10-24
业绩符合预期,Q4单季度收入、利润均创上市以来新高
轻工制造财通证券2019-02-27
华西机械鼎阳科技三季报速评业绩符合预期单季度收入创历史峰值
未知机构2025-10-29
劲仔食品26Q3业绩点评收入保持增长 毛利承压拖累利润表现 东方
未知机构2026-10-27
1季度业绩符合预期,供应链服务大客户单客收入企稳
交银国际2025-05-14
鼎阳科技三季报速评:业绩符合预期,单季度收入创历史峰值
华西证券2025-10-30
业绩符合预期,渠道持续拓展,Q3单季度收入增速提升
轻工制造华创证券2018-10-30