猜你想问
新集能源三季报核心内容有哪些?
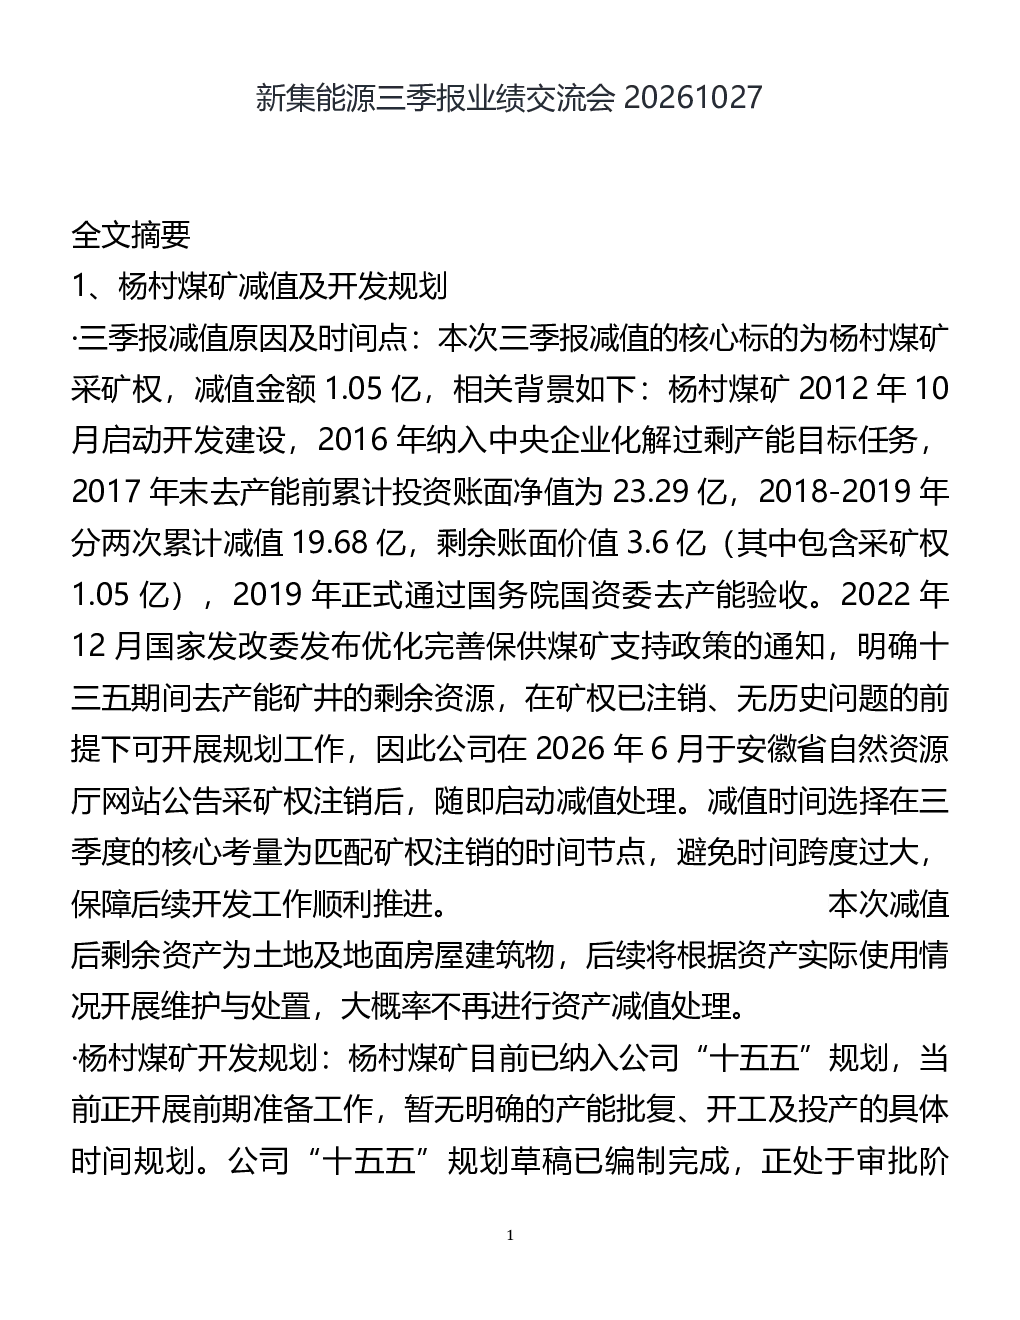
新集能源三季报显示,杨村煤矿采矿权因国家发改委政策支持去产能矿井剩余资源规划而减值1.05亿元,选择在三季度进行以匹配矿权注销时间节点。杨村煤矿已纳入公司“十五五”规划,暂无明确的产能批复、开工及投产时间规划。公司2026年上半年多座新电厂陆续投产,近期暂无新煤电项目规划,“十五五”期间仅初步规划1-2个煤电项目。公司2021年以来分红比例持续提升,2025年已达到20%,未来两年及“十五五”规划期间,分红比例将逐步提升。三季度煤炭产销量环比二季度下降,核心原因是全国煤矿安全监管形势趋严。2026年电力销售情况:新投产机组全部采用现货交易,2026年全年电力长协签订量为61亿度。焦煤业务于2026年5月正式投产,2026年5-9月焦煤总产量为116万吨。
煤炭行业发展趋势如何?
煤炭行业发展趋势方面,全国煤矿安全监管形势趋严,安徽省内立井开采安检力度更大,生产节奏放缓。公司动力煤产能可完全满足自有电厂的燃料供应需求,2026年内部供应燃料煤600多万吨,全年预计供应800-900万吨。2027年进入完整生产年度后,内部供煤占比预计提升至60%-70%。煤炭采购以长协煤为主,多数来自新集公司供应。
本报告重点分析了哪些方向?
本报告重点分析了杨村煤矿减值原因及后续开发规划、煤电项目规划与分红政策展望、煤电业务运营情况(煤炭产销量、电力电价情况与展望)、股权变动情况(划转至中煤集团安徽公司)、焦煤业务投产情况(刘庄煤矿、新集二矿)及煤炭供应与采购情况。
当前市场现状如何判断?
当前市场现状方面,安徽电力市场供需从硬缺口转为紧平衡,火电支撑作用依然存在。2027年安徽电力现货市场结束试运行转为正式运行,叠加新能源与储能机制电价结构性调整,现货端电价已显现上行趋势。2027年火电利用小时数预计为4700小时,仍高于历史最低点,煤电尚未失去边际定价权。
本研报存在哪些风险提示?
本研报风险提示包括:杨村煤矿采矿权减值1.05亿元,后续开发规划尚不明确;煤电项目“十五五”期间仅为意向性规划,后续需结合安徽省能源规划推进;煤炭产销量受安全监管政策影响较大,生产节奏可能放缓;电力销售中长协比例较低,受现货电价波动影响较大;股权划转至中煤集团安徽公司可能影响管理效率。