猜你想问
铂科新材2026年前三季度业绩表现如何?
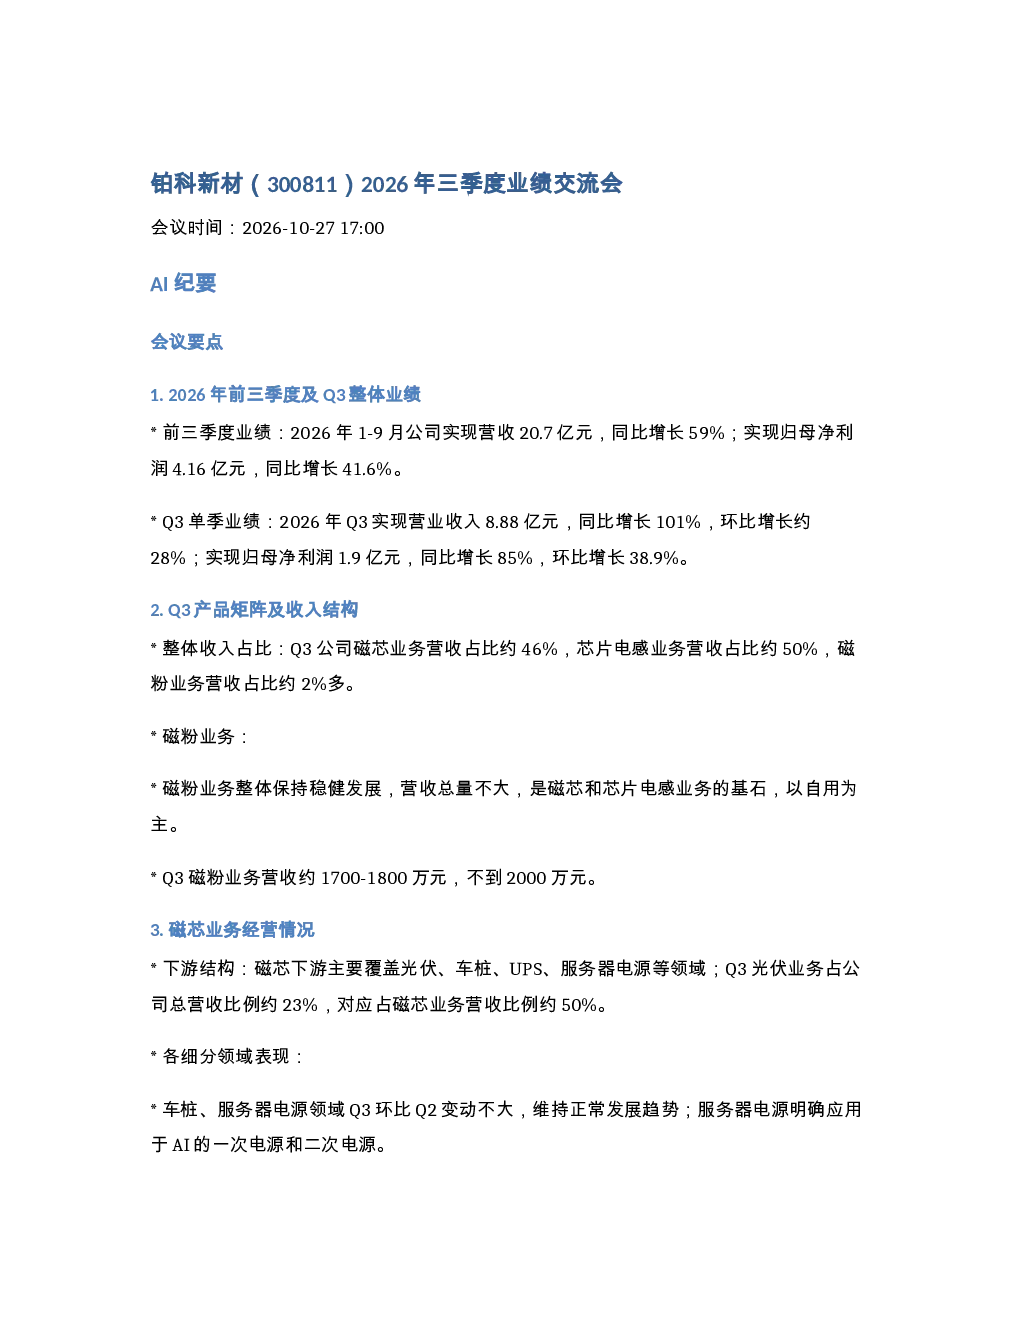
2026年前三季度,铂科新材实现营收20.7亿元,同比增长59%;归母净利润4.16亿元,同比增长41.6%。Q3单季营收8.88亿元,同比增长101%,环比增长约28%;归母净利润1.9亿元,同比增长85%,环比增长38.9%。磁芯业务营收占比约46%,芯片电感业务营收占比约50%,磁粉业务营收占比约2%多。芯片电感业务Q3营收约4.4亿元,环比增长约75%
电感行业发展趋势如何?
电感行业正从分立式向模组式升级,模组式中非TLVR向TLVR升级,并沿着“两相→四相→六相/八相”路径迭代。模组式电感渗透率提升明显,TLVR电感渗透速度快于预期。公司已实现两相TLVR批量交付,四相TLVR已批量出货,六相、八相TLVR处于研发配合阶段。铜铁共烧工艺全球领先,TLVR电感良率分化较大。未来将储备VDI垂直供电和IVR内埋式电感等新技术。
报告对芯片电感业务的分析重点是什么?
报告重点分析了芯片电感业务的产品结构、产能建设与产值规划。Q3芯片电感营收约4.4亿元,环比增长约75%。模组式电感占比约80%,TLVR电感占比约40%,Q3 TLVR电感营收较Q2实现两倍多增长。惠东一期基地Q3已开始爬坡贡献产出,预计2027年上半年相对满产;惠东二期基地2028年开始产能爬坡,预估可支撑产值约30亿元。公司以产值而非出货颗数作为产能核心参考,2027年产值目标20亿元以上。
当前芯片电感市场现状如何?
当前芯片电感市场呈现高增长态势,模组式和TLVR电感渗透率持续提升。Q3芯片电感总体均价为5元多,环比提升约10%。产能爬坡对利润率有负面影响,但模组式、TLVR渗透率提升对利润率有正向作用,毛利水平维持稳定。在手订单规模持续提升,客户以MPS、Flex、瑞萨等国际大厂为主,Q3 MPS占营收比例约60%。AI硬件需求是主要增长动力,ASIC领域环比增量显著。
研报提示的主要风险是什么?
报告提示的主要风险包括:产能爬坡带来的折旧摊销和效率压力可能影响利润率;股份支付规模持续增长,Q3约4300万元,预计Q4约4000万出头;市场竞争加剧可能导致价格压力;技术迭代速度快,需持续投入研发保持领先;AI硬件需求波动可能影响订单稳定性。此外,新基地建设进度和良率提升存在不确定性。