猜你想问
公司最新季报的主要财务数据表现如何?
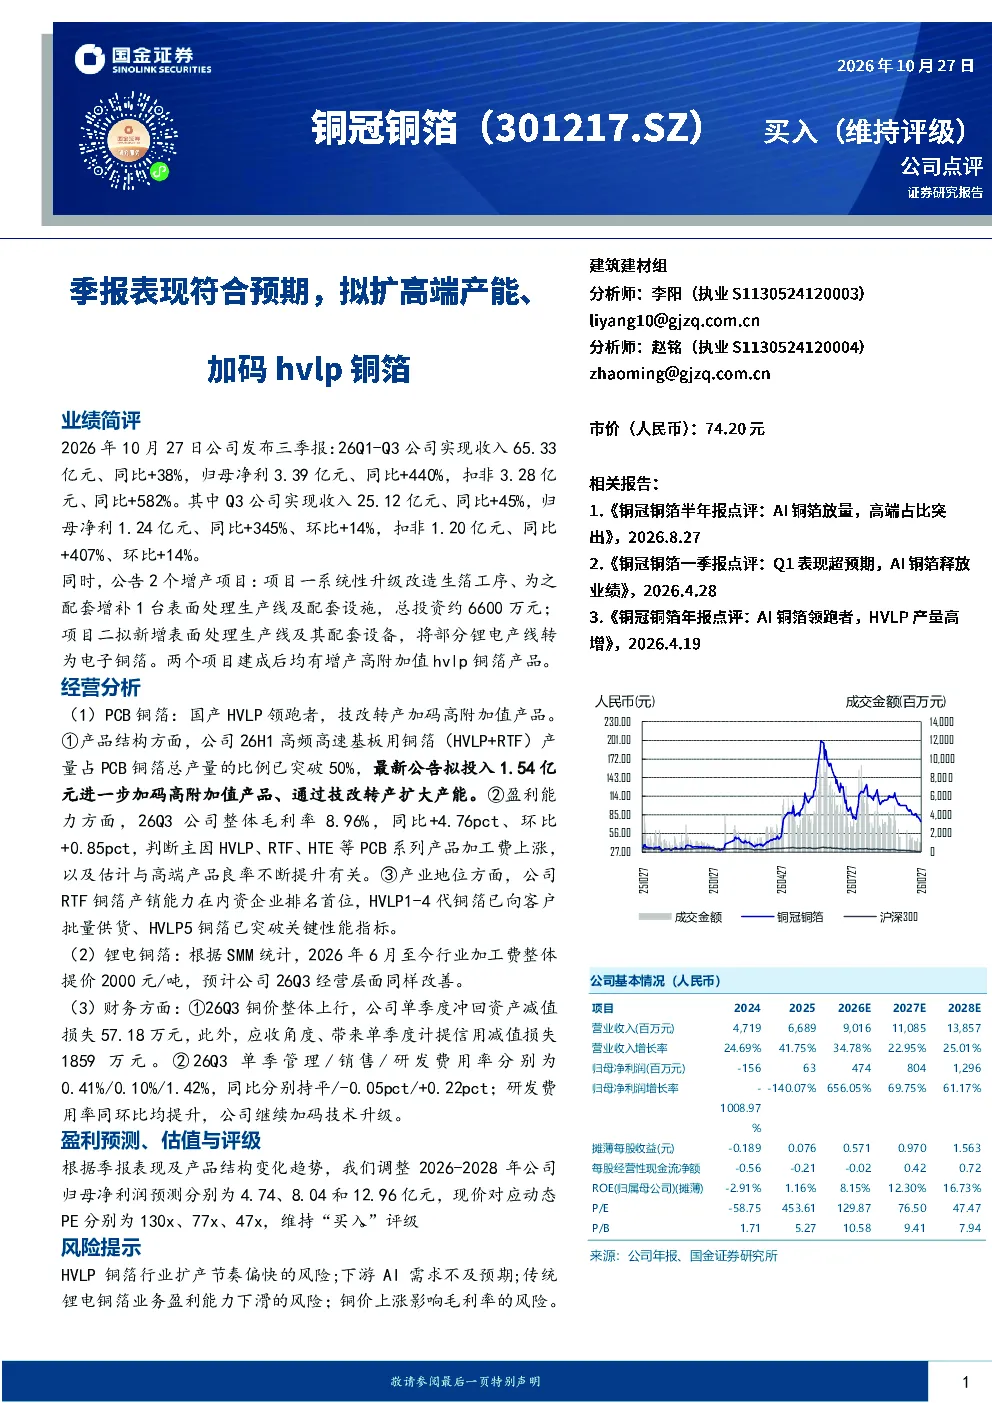
公司2026年10月27日发布三季报,26Q1-Q3实现收入65.33亿元(同比+38%),归母净利3.39亿元(同比+440%),扣非归母净利3.28亿元(同比+582%)。其中Q3收入25.12亿元(同比+45%),归母净利1.24亿元(同比+345%,环比+14%),扣非归母净利1.20亿元(同比+407%,环比+14%)。
公司在PCB铜箔领域的发展策略和行业地位如何?
公司在PCB铜箔领域的产品结构中,高频高速基板用铜箔(HVLP+RTF)产量占比已超50%,并拟投入1.54亿元加码高附加值产品。RTF铜箔产销内资企业首位,HVLP1-4代铜箔已批量供货,HVLP5铜箔突破关键性能指标,显示出公司在该细分领域的领先地位和技术实力。
报告对锂电铜箔行业的发展趋势有何分析?
报告指出,自2026年6月以来,锂电铜箔行业加工费提价2000元/吨,预计将带动公司锂电铜箔业务在26Q3实现经营改善。这反映了锂电铜箔行业整体盈利能力的提升,为公司在该领域的发展提供了积极信号。
当前铜箔市场的整体供需状况如何?
根据报告分析,公司高频高速基板用铜箔(HVLP+RTF)产量占比已超50%,且RTF铜箔产销内资企业首位,显示出市场对该类型铜箔的需求持续增长。同时,锂电铜箔行业加工费的提价也反映了下游需求的旺盛,整体市场供需状况较为积极。
研报提示的主要风险因素有哪些?
研报提示的主要风险因素包括HVLP铜箔行业扩产节奏偏快可能导致竞争加剧,下游AI需求不及预期可能影响产品销售,传统锂电铜箔业务盈利能力下滑可能压缩利润空间,以及铜价上涨可能影响毛利率水平。
你可能感兴趣
GFDX 铜冠铜箔26Q3业绩符合预期 技改支撑HVLP产能扩
未知机构2026-10-27
HVLP高端铜箔出货量增长,5万吨新产能投产,切入火箭贮箱制造领域,大客户火箭型号即将定型——0910调研日报
选股通APP2026-09-10
CCL上游预期差还在继续扩大从高端HVLP到可剥离铜箔继续关注德福科技0
未知机构2025-07-28
全球高端HVLP铜箔供给紧缺,这家公司2025年高端HVLP铜箔产量同比增长232%,为内资PCB铜箔…
东北证券&中信建投&开源证券2026-08-05
德福科技 拟定增募资28亿元加码高端AI铜箔 东北计算机
未知机构2026-07-09
德福科技:拟定增募资28亿元加码高端AI铜箔【东北计算机】
未知机构2026-07-09
铜冠铜箔 更新 HVLP 锂电涨价落地 产品高端化加速 Q3业绩环比高增可期
未知机构2026-09-10
【机构龙虎榜解读】PCB铜箔+有色,铜箔高端产品年产量超2.46万吨,同比大幅增长186_,募投项目主要生产HVLP和HTE等PCB铜箔,其中HVLP高端铜箔实现首次出口,机构大额净买入这家公司-20260615
未知机构2026-06-15
铜冠铜箔更新 HVLP 锂电涨价落地 产品高端化加速 Q3业
未知机构2026-09-10