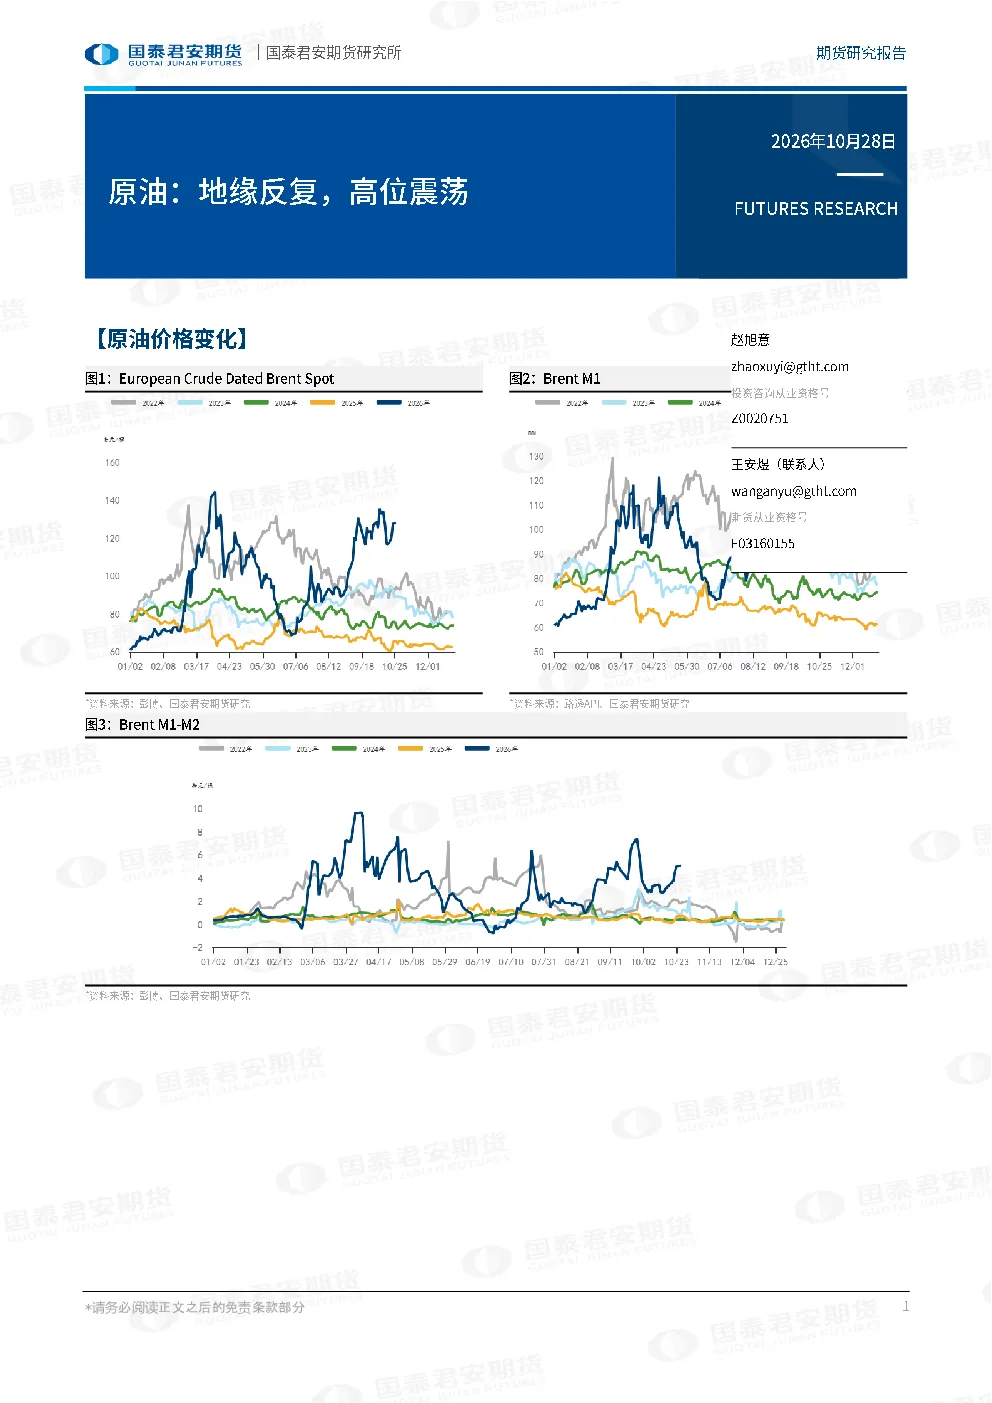
【原油价格变化】
10月27日,原油期货继续收跌:ICE12月布伦特结算价为113.88美元/桶,日跌1.93美元/桶;NYMEX12月WTI为99.90美元/桶,日跌1.86美元/桶;Platts即期布伦特原油评估价下跌逾8美元/桶至119.52美元/桶。原因简析:市场关注中东外交接触及原油外运改善的迹象,沙特、巴基斯坦和土耳其代表与伊朗方面举行会谈,波斯湾及红海原油出口初步统计从前一日的1,440万桶升至1,610万桶,削弱了对近期供应骤然中断的担忧,促使期货连续第二日回落。然而,胡塞武装当日声称袭击沙特拉斯坦努拉炼厂,航运安全风险未消失。
【原油现货】
10月27日实货价差普遍承压,但并非全部油种同向变化:亚洲收盘时,12月现货迪拜、阿曼及Murban原油均较同月迪拜期货升水6.17美元/桶,日降0.52美元/桶,为连续第三日下跌;地中海两船CPCBlend原油分别报较即期布伦特贴水9.75及9.25美元/桶,截至伦加拿大WCS在库欣、Nederland相对WTI月均价的贴水分别扩大至24.75及23.20美元/桶。
中东外交接触与可见原油流量回升共同压低期货。ICE12月布伦特和NYMEX12月WTI分别结算于113.88和99.90美元/桶。市场评析认为,围绕伊朗的外交活动与经航道外运的原油量是交易者重新衡量短期供应风险的两项重要因素,但外交接触不等于达成协议,船舶跟踪量亦为可修订的初步统计,说明市场担忧有所缓和,不代表中东运输风险已解除。
霍尔木兹通行仍在继续,原油与成品油流向出现反差。10月26日霍尔木兹海峡有21艘船通行,波斯湾和红海的原油出口从1,440万桶增至1,610万桶,而成品油装运量则从980万桶降至160万桶。尽管原油流通已有改善,中东成品油供应仍受到炼厂加工下降及物流限制。
亚洲炼厂仍愿为美国原油的交付确定性支付升水。部分亚洲炼厂将美国WTIMidland视为较可靠的非中东原油来源,WTIMidland运抵韩国丽水、相对近月迪拜原油的价差在10月26日评估为升水26.30美元/桶。韩国前九个月中东原油占炼厂原料进口的62%,低于2025年的69%。到岸升水包含油质和运输等多种因素,不能全数解释为单一“安全溢价”。
印度国营炼厂转向比较到岸总成本,而不只看离岸油价。印度国营炼厂越来越多地寻求由卖方安排运输的到岸原油,关注运费和保险成本波动,可能使表面便宜的离岸货抵港后不再划算。印度斯坦石油公司表示,除非能够以较低成本自行安排船舶,否则倾向比较各供应商的落地成本。
中东生产商增加货盘,迪拜现货升水连跌三日。阿布扎比国家石油公司推出Murban和UmmLulu原油销售招标,涉及2026年12月至2027年1月装载或至2027年2月交付的货物,招标计划11月2日结束。新加坡收盘价评估过程中,12月现货迪拜、阿曼及Murban相对同月迪拜期货的升水均降至6.17美元/桶;当天成交19笔、每笔2.5万桶的迪拜部分货,并形成一船50万桶阿曼原油的交割申报。新招标属于待售供应,不是当日已成交货量;现货升水下降则显示月末采购周期内买盘与可售货源的相对变化。
地中海甜油继续下探,阿尔及利亚调整十一月官方售价。地中海收盘价评估中的两船CPCBlend原油分别以较即期布伦特贴水9.75及9.25美元/桶报价,均未在伦敦收盘前找到买家。阿尔及利亚国家石油公司将11月装载的SaharanBlend官方售价下调7.25美元/桶;市场人士称,十一月下半月装载的一船SaharanBlend已在较即期布伦特贴水的水平交易,但报道没有给出该船具体成交贴水。区域评论将价格压力与待售货源较多、运费高企和其他油种进入欧洲市场联系起来。
北海十一月货源待售,买盘未接受部分卖方报价。部分11月下旬装载的当地原油仍待售,高运费又限制了货物向欧洲以外寻找买家。Platts收盘价评估过程中,两船Oseberg原油卖盘最低报较即期布伦特升水7.95美元/桶,两船拟于十一月下旬运抵鹿特丹的WTIMidland原油卖盘最低报升水7.65美元/桶,均截至伦敦收盘仍未成交。市场人士亦称Forties原油十一月底货盘的估值低于升水3美元/桶。
加拿大及拉美重油价差继续分化。加拿大WCS原油在库欣和Nederland相对WTI月均价的贴水分别扩大1.75和1.50美元/桶,至24.75和23.20美元/桶;Hardisty的贴水则小幅收窄至31美元/桶。拉美方面,委内瑞拉Merey16运抵美国墨西哥湾沿岸的相对拉美布伦特期货价格带贴水扩大至29美元/桶,但其离岸价贴水反而收窄至37美元/桶;巴西Tupi相对拉美即期布伦特价格带的贴水扩大至29.10美元/桶。
安哥拉与尼日利亚公布后续原油装船安排。安哥拉12月最终装船计划列有33船原油,折合月均约102.5万桶/日,比10月19日流传的初步计划增加一船;新增货盘为Pazflor原油。尼日利亚BonnyLight的12月暂定计划则列有11船、合计946.8万桶,较11月增加71.6万桶,折合日均约30.54万桶。西非现货评析指出,交易仍偏淡,运费及炼厂利润继续影响买盘。
乌干达预期年底实现首油,但对国际市场的交付仍需等待。乌干达能源部长表示,中国海洋石油运营的Kingfisher油田有望在2026年底实现首油,但经坦桑尼亚出口的首批原油预计要到2027年初。东非原油管道设计输送能力最高约23万桶/日,中东冲突曾使关键设备滞留波斯湾,不得不改为空运。乌干达还规划一座最终加工能力为6万桶/日的Hoima炼厂,拟优先处理本国原油。
【趋势强度】
原油趋势强度:0
*注:趋势强度取值范围为【-2,2】区间整数。强弱程度分类如下:弱、偏弱、中性、偏强、
【风险提示】
国泰君安期货有限公司具有中国证监会核准的期货投资咨询业务资格。本报告的观点和信息仅供本公司的专业投资者参考,无意针对或打算违反任何地区、国家、城市或其它法律管辖区域内的法律法规。本报告难以设置访问权限,若给您造成不便,敬请谅解。若您并非国泰君安期货客户中的专业投资者,请勿阅读、订阅或接收任何相关信息。本报告不构成具体业务的推介,亦不应被视为任何投资、法律、会计或税务建议,且本公司不会因接收人收到本报告而视其为本公司的当然客户。请您根据自身的风险承受能力自行作出投资决定并自主承担投资风险,不应凭借本内容进行具体操作。
【分析师声明】
作者具有中国期货业协会授予的期货投资咨询执业资格或相当的专业胜任能力,力求报告内容独立、客观、公正。本报告仅反映作者的不同设想、见解及分析方法。本报告所载的观点并不代表本公司或任何其附属或联营公司的立场,特此声明。
【免责声明】
本报告的信息来源于已公开的资料,但本公司对该等信息的准确性、完整性或可靠性不作任何保证。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的期货标的的价格可升可跌,过往表现不应作为日后的表现依据。在不同时期,或因使用不同假设和标准,采用不同新状态。同时,本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本报告中所指的研究服务可能不适合个别客户,不构成客户私人咨询建议,客户应考虑本报告中的任何意见或建议是否符合其特定状况。在任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。在任何情况下,本公司、本公司员工或者关联机构不承诺投资者一定获利,不与投资者分享投资收益,也不对任何人因使用本报告中的任何内容所引致的任何直接或间接损失或与此有关的其他损失负任何责任。投资者务必注意,其据此做出的任何投资决策与本公司、本公司员工或者关联机构无关。市场有风险,投资需谨慎。投资者不应将本报告作为作出投资决策的唯一参考因素,亦不应认为本报告可以取代自已的判断。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。
【版权声明】
本报告版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“国泰君安期货研究”,提示使用本报告的风险,且不得对本报告进行任何有原意的引用、删节和修改。若本公司以外的其他个人或机构(以下简称“该个人或机构”)发送本报告,则由该个人或机构独自为此发送行为负责。通过此途径获得本报告的投资者应自行联系该个人或机构以要求获悉更详细信息或进而交易本报告中提及的期货品种。本报告不构成本公司向该个人或机构之客户提供的投资建议,本公司、本公司员工或者关联机构亦不为该个人或机构之客户因使用本报告或报告所载内容引起的任何损失承担任何责任。除非另有说明,本报告中使用的所有商标、服务标记及标记均为国君期货所有或经合法授权被许可使用的商标、服务标记及标记,未经国君期货或商标所有权人的书面许可,任何单位或个人不得使用该商标、服务标记及标记。