猜你想问
央行近期增加国债净买入释放了什么信号?
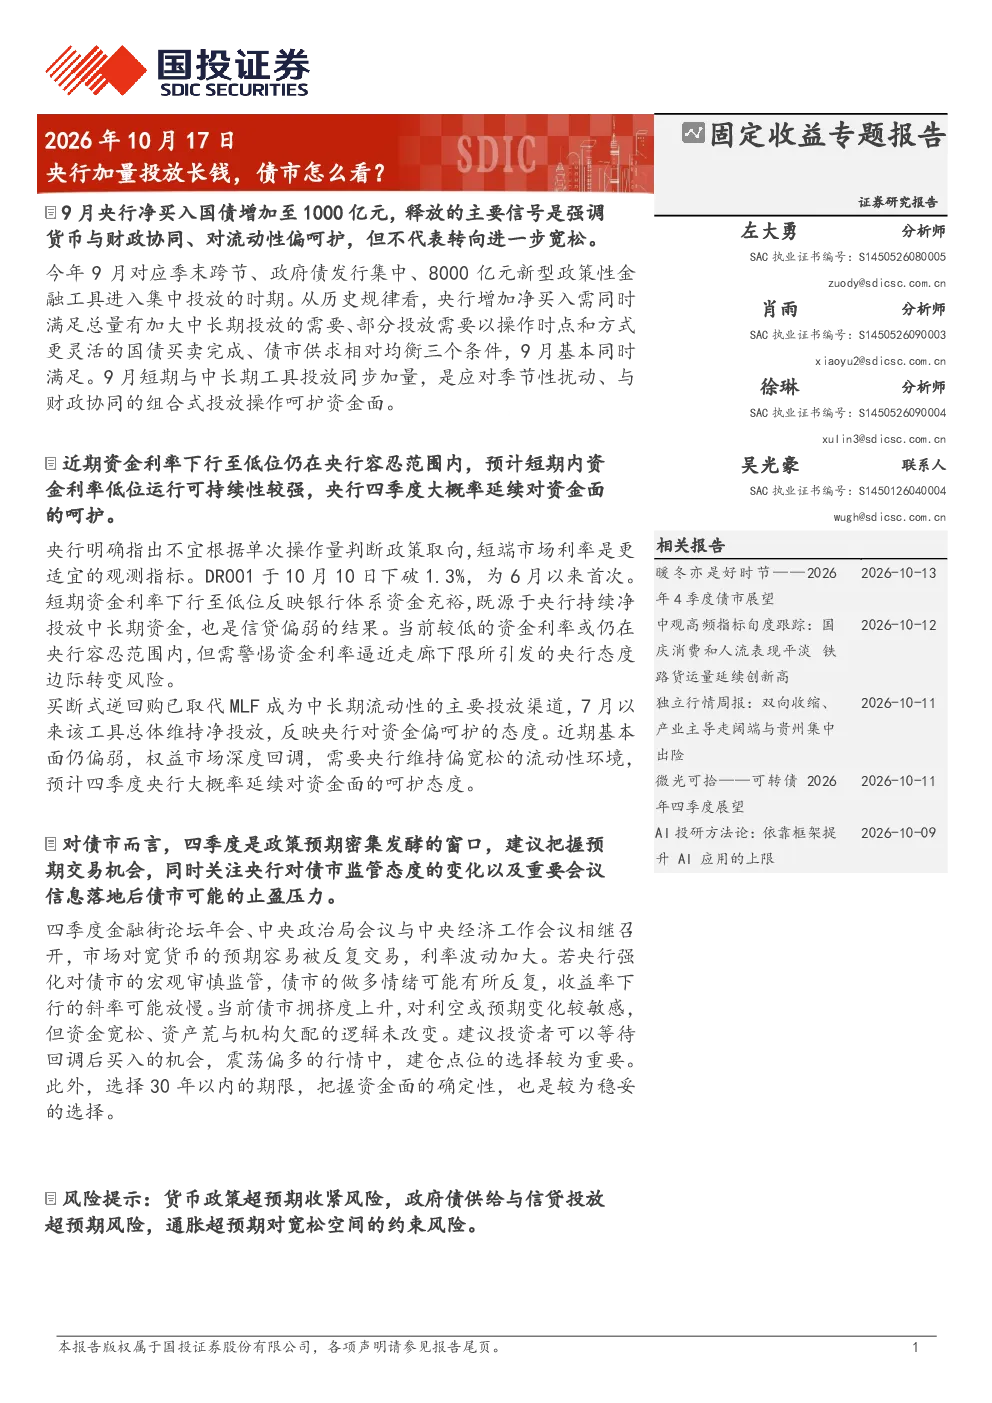
央行9月净买入国债增加至1000亿元,主要释放了强调货币与财政协同、对流动性偏呵护的信号。该操作定位为基础货币投放与流动性管理工具,与发达经济体的大规模单向购债有本质区别,期限与操作时点更灵活,主要用于投放中长期流动性。历史上央行增加国债净买入需同时满足总量有加大中长期投放的需要、部分投放需灵活操作、债市供求相对均衡等条件。此次操作触发因素包括季末跨节、政府债发行集中、新型政策性金融工具集中投放期,操作组合为短期与中长期投放同步加量,但仍属常态化工具组合调节,央行资产负债表显示“对中央政府债权”科目总体下降,买卖国债工具尚未转向积极投放流动性。判断政策是否宽松应看短端利率而非单次操作量。
债市未来发展趋势如何?
债市未来发展趋势需关注央行后续操作。资金利率下行可持续性较强,主要源于央行投放中长期资金和信贷偏弱。央行四季度大概率延续呵护资金面的态度,但需警惕资金利率逼近走廊下限引发的央行态度边际转变。对债市而言,建议把握预期交易机会,关注央行对债市监管态度的变化及重要会议信息落地后的止盈压力。投资者建议等待回调后买入的机会,选择30年以内的期限,把握资金面的确定性。
报告重点分析了哪些方面?
报告重点分析了央行国债买卖工具的定位、操作规律及9月增加净买入释放的信号。央行将国债买卖定位为基础货币投放与流动性管理工具,与发达经济体的大规模单向购债有本质区别,主要用于投放中长期流动性,与其他工具灵活搭配。历史上央行增加国债净买入需同时满足总量有加大中长期投放的需要、部分投放需灵活操作、债市供求相对均衡等条件。9月操作触发因素包括季末跨节、政府债发行集中、新型政策性金融工具集中投放期,操作组合为短期与中长期投放同步加量,但仍属常态化工具组合调节,央行资产负债表显示“对中央政府债权”科目总体下降,买卖国债工具尚未转向积极投放流动性。判断政策是否宽松应看短端利率而非单次操作量。
当前市场现状如何判断?
当前市场现状表现为央行通过国债买卖工具投放中长期流动性,释放呵护资金面的信号。银行体系资金偏充裕,主要源于央行投放中长期资金和信贷偏弱。资金利率下行可持续性较强,但需警惕资金利率逼近走廊下限引发的央行态度边际转变。债市方面,建议把握预期交易机会,关注央行对债市监管态度的变化及重要会议信息落地后的止盈压力。投资者建议等待回调后买入的机会,选择30年以内的期限,把握资金面的确定性。
研报提示了哪些风险?
研报提示了以下风险:1. 货币政策超预期收紧风险,可能导致流动性投放减少;2. 政府债供给与信贷投放超预期风险,可能增加资金需求压力;3. 通胀超预期对宽松空间的约束风险,可能限制央行进一步宽松政策的实施空间。这些风险需持续关注,以评估对债市及资金面的潜在影响。