猜你想问
这份研报主要分析了哪些内容?
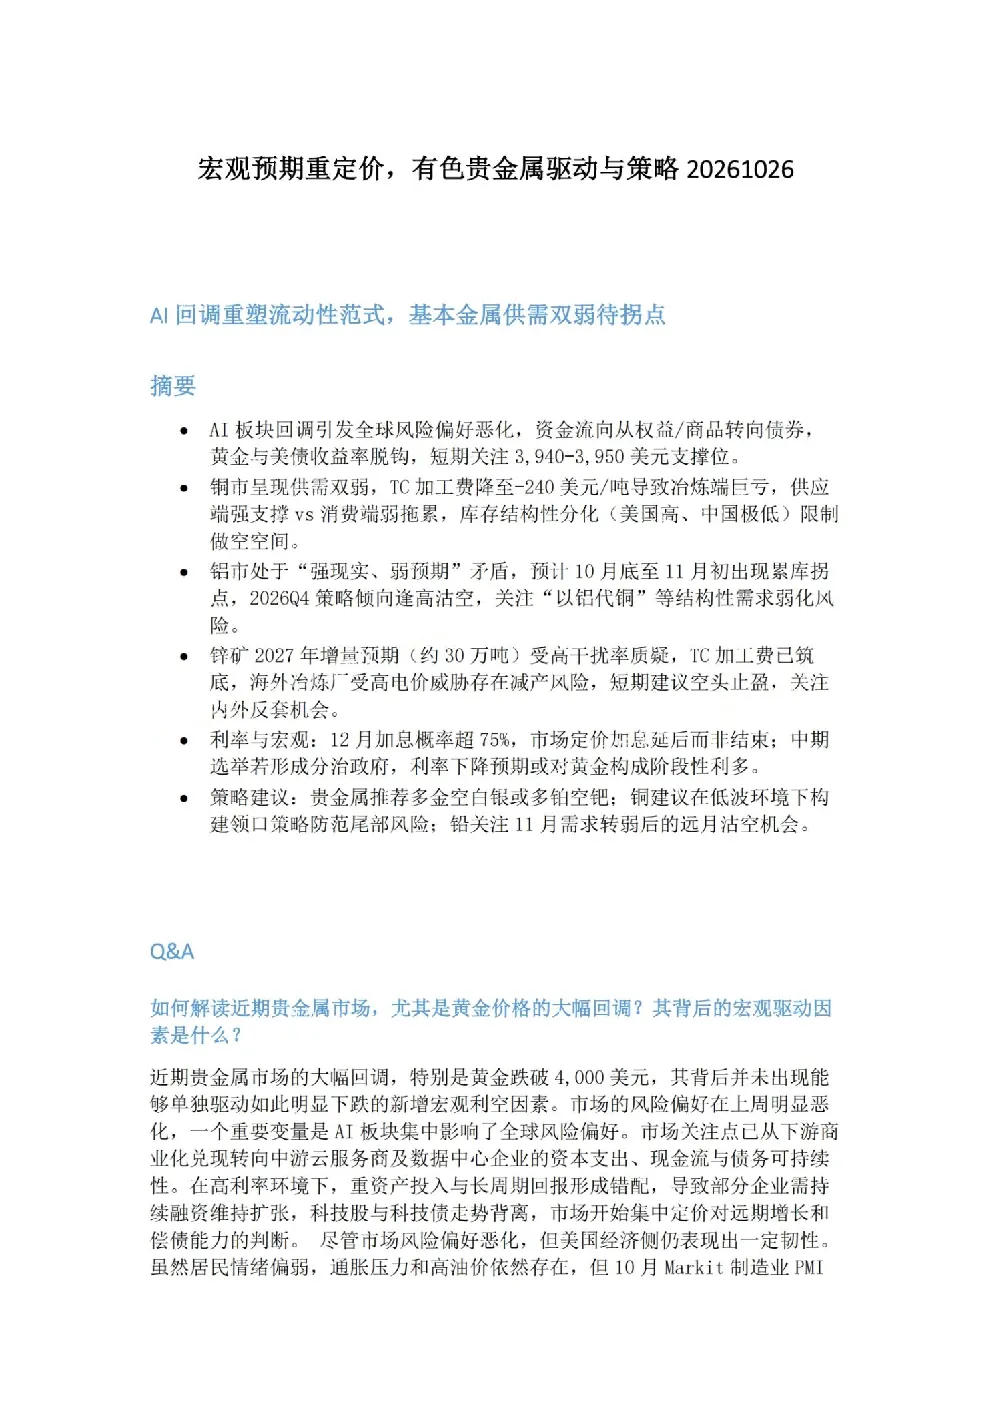
这份研报主要分析了宏观预期对有色金属市场重定价的影响,重点关注了有色贵金属的驱动因素和投资策略。报告涵盖了黄金、铜、锌、铝、铅等金属品种的市场分析,包括供需关系、价格走势、库存变化以及交易策略建议。此外,还探讨了AI板块回调对全球风险偏好的影响,以及选举结果对利率预期和贵金属市场的潜在影响。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势受多种因素影响,包括全球宏观经济环境、供需关系变化、技术进步和政策调整等。报告指出,铜市供需双弱,库存结构性分化限制做空空间;锌矿供应增量预期受高干扰率质疑;铝市场短期下跌可能不顺畅,但中远期展望悲观;铅市场短期内可能以偏震荡走势为主。这些趋势表明有色金属市场将面临更多不确定性,投资者需密切关注供需变化和政策动态。
报告中重点分析了哪些金属品种?
报告中重点分析了黄金、铜、锌、铝、铅等金属品种。黄金市场受AI板块回调影响全球风险偏好,短期关注3,940-3,950美元支撑位;铜市供需双弱,TC加工费降至-240美元/吨导致冶炼端巨量减产;锌矿供应增量预期受高干扰率质疑,TC加工费已筑底;铝市场短期下跌可能不顺畅,中远期展望悲观;铅市场短期内可能以偏震荡走势为主。这些分析为投资者提供了对不同金属品种市场状况的全面了解。
当前有色金属市场现状如何?
当前有色金属市场整体处于波动走势,难以出现明显趋势性行情。铜价内外盘市场波动率略有差异,整体处于低位但有小幅回升;全球铜库存结构性分化,美国库存高而其他国家库存低;锌矿供应增量预期受高干扰率质疑,冶炼加工费已筑底;铝市场短期下跌可能不顺畅,中远期展望悲观;铅市场短期内可能以偏震荡走势为主。这些现状表明有色金属市场面临多方面挑战,投资者需谨慎应对市场波动。
研报中提到了哪些风险提示?
研报中提到了多种风险提示。黄金市场受AI板块回调影响全球风险偏好,若回调升级可能受到流动性冲击;铜市供需双弱,基本面难以驱动趋势性行情;锌矿供应增量预期受高干扰率质疑,海外冶炼厂存在减产风险;铝市场短期下跌可能不顺畅,中远期展望悲观;铅市场短期内可能以偏震荡走势为主。此外,报告还提醒投资者关注地缘政治、政策调整和供需关系变化等潜在风险,以规避投资风险。