猜你想问
沪电股份Q3业绩增长的主要驱动因素是什么?
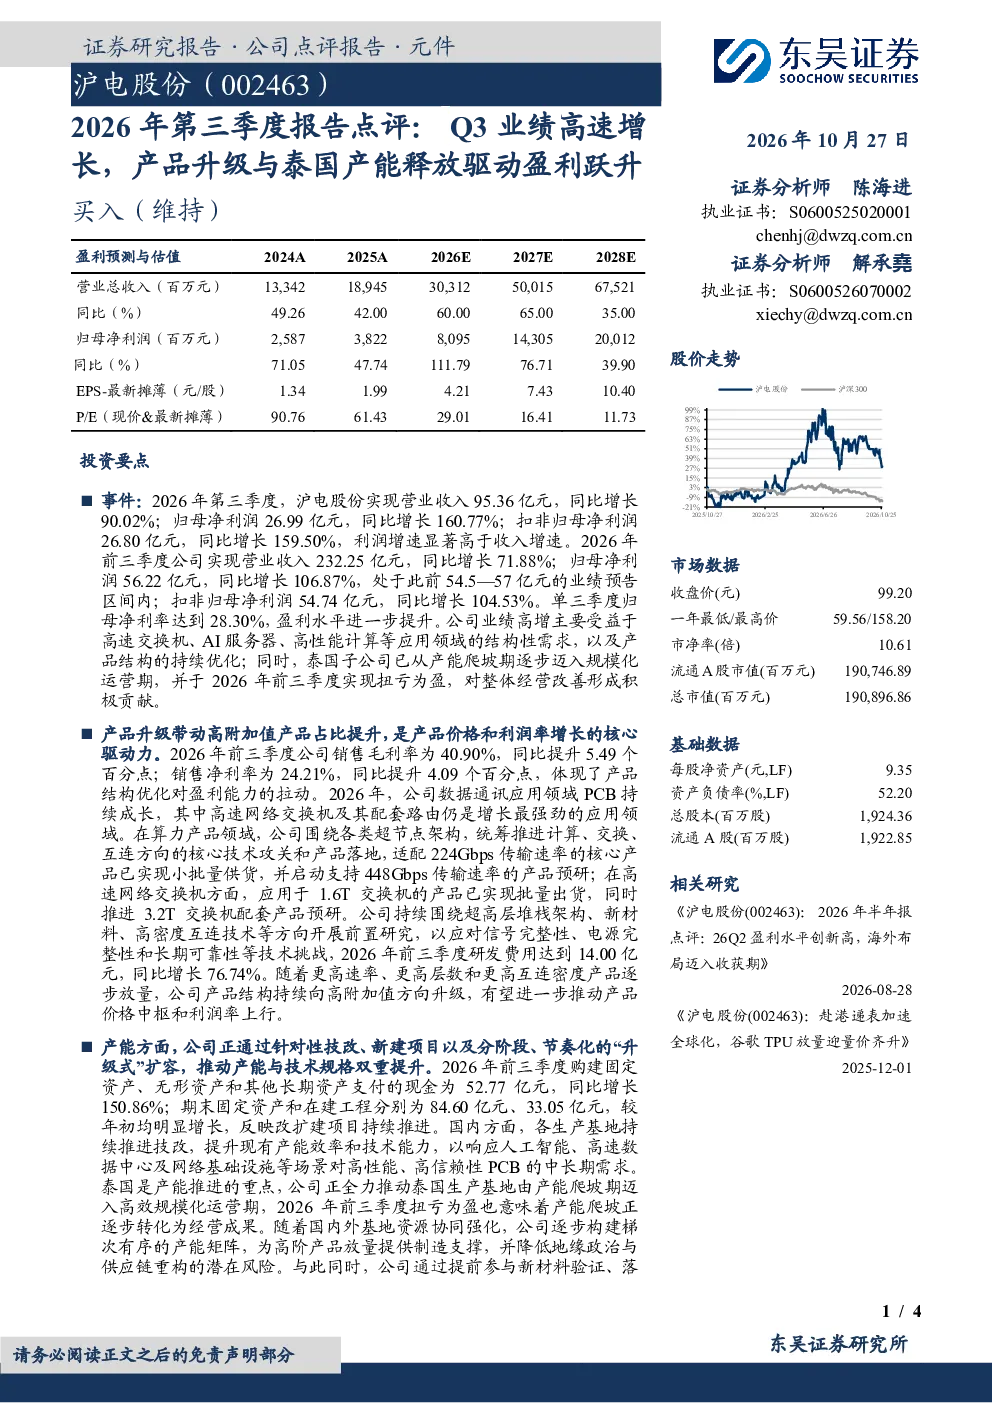
沪电股份Q3业绩高速增长主要得益于产品结构的持续优化和泰国产能的规模化运营。产品升级提升了产品价格和利润率,高速交换机、AI服务器、高性能计算等应用领域的结构性需求旺盛。泰国子公司从产能爬坡期迈入规模化运营期,前三季度实现扭亏为盈,为整体经营改善形成积极贡献。
高速网络交换机在报告中扮演什么角色?
高速网络交换机是沪电股份增长最强劲的产品之一,应用于1.6T交换机的产品已实现批量出货,并推进3.2T交换机配套产品预研。公司持续开展超高层堆栈架构、新材料、高密度互连技术等研发,适配224Gbps传输速率的核心产品已实现小批量供货,并启动支持448Gbps传输速率的产品预研,展现了公司在算力产品领域的持续竞争力。
报告对沪电股份所在赛道的未来发展趋势有何分析?
报告指出,高速交换机、AI服务器、高性能计算等应用领域存在结构性需求,推动行业持续成长。沪电股份通过产品升级和技术研发,积极布局224Gbps及448Gbps传输速率等前沿技术,并持续优化产品结构,适应市场变化。泰国产能的释放也为公司提供了产能和技术规格的双重提升,展现了公司在行业内的前瞻布局和竞争优势。
当前沪电股份的市场竞争状况如何?
沪电股份在数据通讯应用领域PCB持续成长,高速网络交换机及其配套路由增长强劲,算力产品领域持续推出适配高速传输速率的核心产品,展现了较强的市场竞争力。公司通过技改、新建项目及“升级式”扩容推动产能提升,同时研发费用同比增长76.74%,持续投入技术创新。泰国子公司扭亏为盈,进一步增强了公司的综合竞争力。
报告中提示了哪些主要风险?
报告提示的主要风险包括需求不及预期风险、新产品验证及客户导入不及预期风险、市场竞争风险。这些风险可能影响公司业绩的持续增长。例如,市场需求变化可能导致产品销售不及预期,新产品验证和客户导入的延迟可能影响公司收入增长,市场竞争加剧可能压缩利润空间。公司需密切关注市场动态,加强风险管理。
你可能感兴趣
1Q26公司盈利水平明显提升,产能扩张与产品升级驱动业绩增长
长城证券2026-05-27
产能良性释放,Q3业绩保持高速增长
电子设备东吴证券2018-10-16
Q3业绩呈现拐点,新品种、新产能有望驱动高速增长
中泰证券2022-10-27
业绩符合预期,产能释放驱动高速增长
机械设备中泰证券2022-10-28
公司事件点评报告:利润高速增长,产品升级驱动盈利再突破
机械设备华鑫证券2025-11-07
LED芯片上行周期启动,产能释放+产品升级驱动业绩高增
山西证券2023-07-31
2023半年报点评:产能释放抢抓火电需求,产品升级助推盈利增长
民生证券2023-08-16
2022年年报点评及2023年一季报点评:产能释放抢抓火电需求,产品升级助推盈利增长
钢铁民生证券2023-04-19
AI驱动高景气周期,业绩跃升与产能扩张并进
华安证券2026-05-05
24Q2盈利能力环比提升,期待市场回暖+产能释放驱动业绩增长
基础化工长城证券2024-08-21