猜你想问
2026年三季报主要财务数据表现如何?
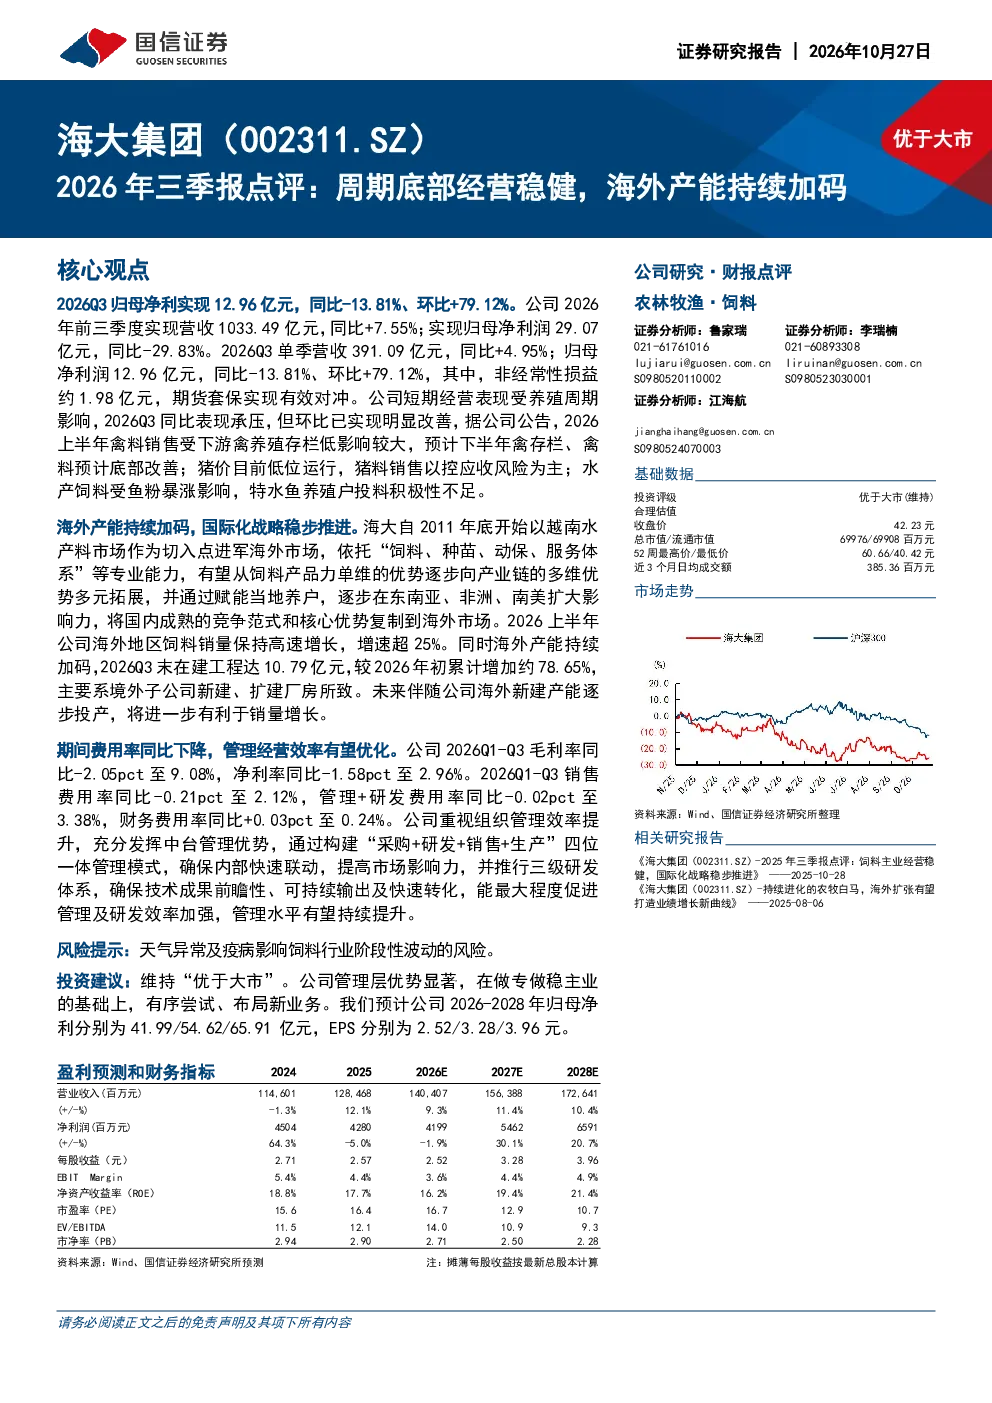
2026年三季报显示,公司归母净利12.96亿元,同比-13.81%、环比+79.12%;前三季营收1033.49亿元,同比+7.55%,归母净利29.07亿元,同比-29.83%。短期经营受养殖周期影响,Q3同比承压但环比改善,禽料、猪料、水产饲料分别受存栏低、猪价低位、鱼粉暴涨影响。期间费用率同比下降,管理经营效率有望优化,毛利率9.08%,净利率2.96%,销售费用率2.12%,管理+研发费用率3.38%
海大集团的国际化战略进展如何?
海大集团海外产能持续加码,国际化战略稳步推进。Q3末在建工程达10.79亿元,上半年海外销量增速超25%。公司积极布局全球市场,通过新建工厂和拓展销售网络,提升国际竞争力,预计未来海外业务将贡献更大增长动力
报告对海大集团未来几年的业绩有何预测?
报告预测海大集团2026-2028年归母净利分别为41.99/54.62/65.91亿元,EPS2.52/3.28/3.96元。公司管理层优势显著,有序布局新业务。未来三年营收预计达1404/1564/1727亿元,毛利率9.4%/10.3%/10.8%,毛利131.8/160.4/186.0亿元
当前饲料行业的发展趋势是怎样的?
当前饲料行业增速稳定,猪价周期底部加速去化,预计2027年有望反转。外销量预计2026-2028年达3,252/3,535/3,811万吨。行业竞争激烈,企业通过技术创新和成本控制提升竞争力,海外市场成为重要增长点
投资海大集团需要注意哪些风险?
投资海大集团需关注养殖周期波动风险,禽料、猪料、水产饲料受市场供需影响较大。此外,原材料价格波动,如鱼粉价格上涨,可能影响公司盈利能力。同时,海外市场拓展面临政策、汇率等风险,需谨慎评估
你可能感兴趣
苏试试验2026年三季报点评:业绩稳健,持续加码产能建设与新兴领域开拓
国信证券2026-10-26
2022年三季报点评:传统主业经营稳健,一期钠电产能加码
电子设备东方财富2022-10-25
2026三季报点评:猪禽双主业协同发展,周期底部经营现金流保持稳健
国信证券2026-10-21
2026年三季报点评Q3经营稳健,产能建设稳步推进助力成长
中泰证券2026-10-25
2025年报及2026年一季报点评轮胎主业经营稳健向好,海外产能打开长期增长空间
华创证券2026-05-01
季报点评:Q3经营稳健,海外本地化布局持续加码
医药生物国盛证券2024-11-04
【东财新能源】传艺科技公布三季报:传统主业经营稳健,一期钠电产能加码
未知机构2022-10-25
2025年三季报点评:水处理主业经营稳健,硫化锂产能持续扩张
公用事业东吴证券2025-10-31
三季报业绩点评:一体化龙头经营稳健,产能扩张持续推进
机械设备东吴证券2020-10-27
2019年业绩快报点评:业绩稳健,估值底部,逆周期加码价值凸显
建筑建材华创证券2020-03-02