猜你想问
温氏股份2026年第三季度报告核心内容是什么?
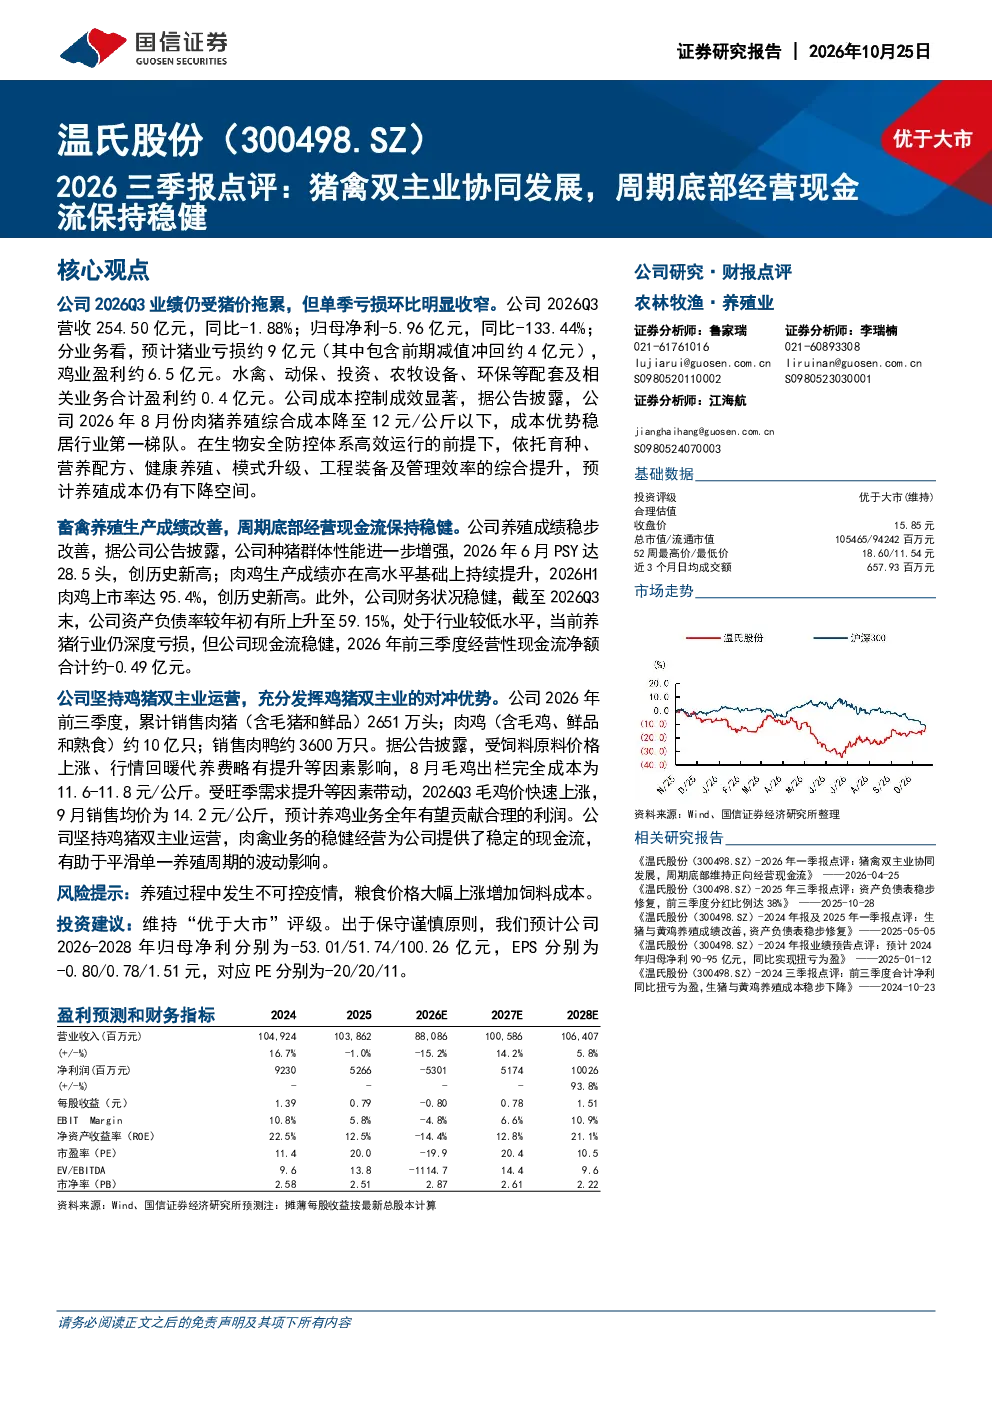
温氏股份2026年第三季度报告显示,公司受猪价拖累单季亏损环比收窄,营收254.50亿元,同比-1.88%;归母净利-5.96亿元,同比-133.44%。猪业亏损约9亿元(含减值冲回4亿元),鸡业盈利约6.5亿元,其他业务盈利约0.4亿元。公司成本控制成效显著,8月肉猪养殖成本降至12元/公斤以下,稳居行业第一梯队。养殖成绩改善,2026年6月PSY达28.5头创历史新高,2026H1肉鸡上市率达95.4%创历史新高。公司财务状况稳健,2026Q3末资产负债率59.15%,现金流稳健。
猪禽养殖行业未来发展趋势如何?
猪禽养殖行业未来发展趋势显示,猪价自2026年初超预期下跌,全国生猪价格同比-12%,主要系商品猪供给对应10-12个月前能繁母猪存栏高位。2026Q3末全国能繁母猪存栏3602万头,环比下降4.7%,同比下降10.7%,为正常保有量96.0%。高成本产能将持续面临现金流压力,预计能繁产能将进一步加速去化,2027年猪价有望开启周期反转。肉鸡出栏量稳定增长,2026-2028年出栏分别为14.20、14.91、15.36亿只,2026-2028年每公斤肉鸡养殖毛利率分别为6.7%、9.4%、10.1%。
温氏股份2026年第三季度报告重点分析了哪些方向?
温氏股份2026年第三季度报告重点分析了公司双主业协同发展情况,猪业亏损约9亿元(含减值冲回4亿元),鸡业盈利约6.5亿元,其他业务盈利约0.4亿元。报告强调成本控制成效显著,8月肉猪养殖成本降至12元/公斤以下,稳居行业第一梯队。同时,报告关注养殖成绩改善,2026年6月PSY达28.5头创历史新高,2026H1肉鸡上市率达95.4%创历史新高。公司财务状况稳健,2026Q3末资产负债率59.15%,现金流稳健。
当前猪禽养殖市场现状如何?
当前猪禽养殖市场现状显示,猪价自2026年初超预期下跌,全国生猪价格同比-12%,主要系商品猪供给对应10-12个月前能繁母猪存栏高位。2026Q3末全国能繁母猪存栏3602万头,环比下降4.7%,同比下降10.7%,为正常保有量96.0%。高成本产能将持续面临现金流压力,预计能繁产能将进一步加速去化,2027年猪价有望开启周期反转。肉鸡出栏量稳定增长,2026-2028年出栏分别为14.20、14.91、15.36亿只,2026-2028年每公斤肉鸡养殖毛利率分别为6.7%、9.4%、10.1%。
温氏股份2026年第三季度报告有哪些风险提示?
温氏股份2026年第三季度报告风险提示显示,公司2026年第三季度业绩受猪价拖累单季亏损环比收窄,但经营性现金流受猪价深亏承压,2026Q1-Q3净额-0.49亿元。毛利率随生猪价格回落承压,2026Q1-Q3毛利率-1.06%,净利率-6.92%。猪价自2026年初超预期下跌,全国生猪价格同比-12%,主要系商品猪供给对应10-12个月前能繁母猪存栏高位。高成本产能将持续面临现金流压力,预计能繁产能将进一步加速去化,2027年猪价有望开启周期反转。