猜你想问
这份研报的核心内容是什么?
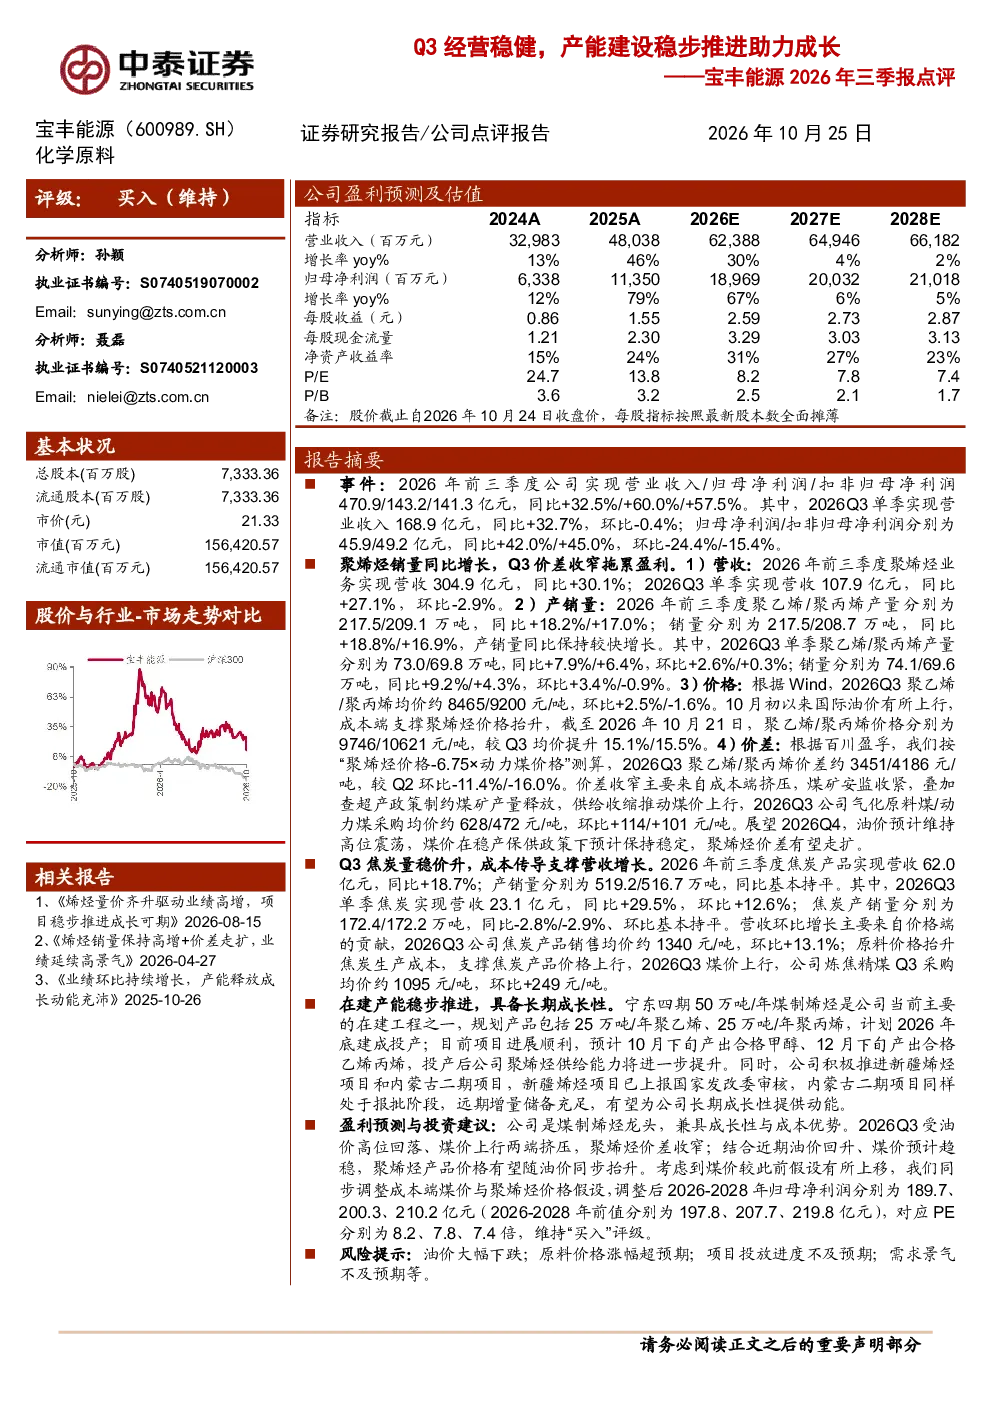
这份研报主要点评了2026年前三季度公司经营情况,指出Q3单季营收和净利润环比有所下降,但整体业绩保持增长。聚烯烃业务营收和产量稳步提升,但Q3受油价和煤价双重挤压导致价差收窄,影响盈利。焦炭业务营收环比增长,价格受原料成本抬升影响。报告强调公司在建产能稳步推进,具备长期成长性,并维持买入评级。
聚烯烃行业发展趋势如何?
聚烯烃行业在报告期内呈现供需两旺态势,但Q3受成本端挤压导致价差收窄。未来,随着在建产能的逐步投产,行业供给将进一步提升,可能对价格形成一定压力。不过,聚烯烃作为基础化工品,需求长期稳定,行业整体仍具备发展潜力。
报告中重点分析了哪些方面?
报告重点分析了公司聚烯烃和焦炭业务的经营数据,包括营收、产销、价格和价差等关键指标。同时,也关注了公司在建产能的进展情况,指出宁东四期等项目的推进将进一步提升公司聚烯烃业务的供给能力,是公司长期成长的重要支撑。
当前市场对聚烯烃行业有何判断?
当前聚烯烃市场受原油和煤炭价格波动影响较大,Q3价格虽有波动但整体呈现上涨趋势。聚乙烯和聚丙烯价格分别升至9746元/吨和10621元/吨,环比提升明显。不过,受成本端挤压,聚烯烃价差有所收窄,市场需关注成本端和需求端的动态变化。
研报提示了哪些风险?
报告提示了油价大幅下跌、原料价格涨幅超预期、在建项目投放进度不及预期以及下游需求景气不及预期等风险因素。这些因素可能对公司业绩和盈利能力产生不利影响,需持续关注市场变化和政策动向。
你可能感兴趣
2023年三季报业绩点评:Q3业绩环比大幅增长,新产能稳步推进成长可期
国泰君安证券2023-10-25
2026年三季报点评Q3归母净利2.95亿元,同比+78%,盈利稳步抬升,定增助力运力扩张
华创证券2026-10-21
2022年三季报点评:汇兑收益助力Q3业绩环比回升,钨丝项目稳步推进
有色金属民生证券2022-10-27
2019年三季报点评:业绩表现稳定,渠道与产能建设稳步推进
轻工制造西南证券2019-10-30
三季报点评三季度利润环比微增,新产能建设稳步推进
基础化工国信证券2023-10-30
时代电气三季报点评:产能建设稳步推进,新兴装备业务持续放量
上海证券2022-10-17
2023年三季报点评:Q3业绩承压,产能建设持续推进
民生证券2023-10-30
2022年三季报点评:业绩增长稳健,产能建设稳步实施
基础化工国信证券2022-10-25
2022年三季报点评:Q3业绩超预期,单季度经营改善明显,CGM注册稳步推进
东吴证券2022-10-25
2025年三季报点评:Q3主业经营性利润率稳健,机器人稳步推进
轻工制造东吴证券2025-10-29