猜你想问
奥特维2026年三季报核心内容有哪些?
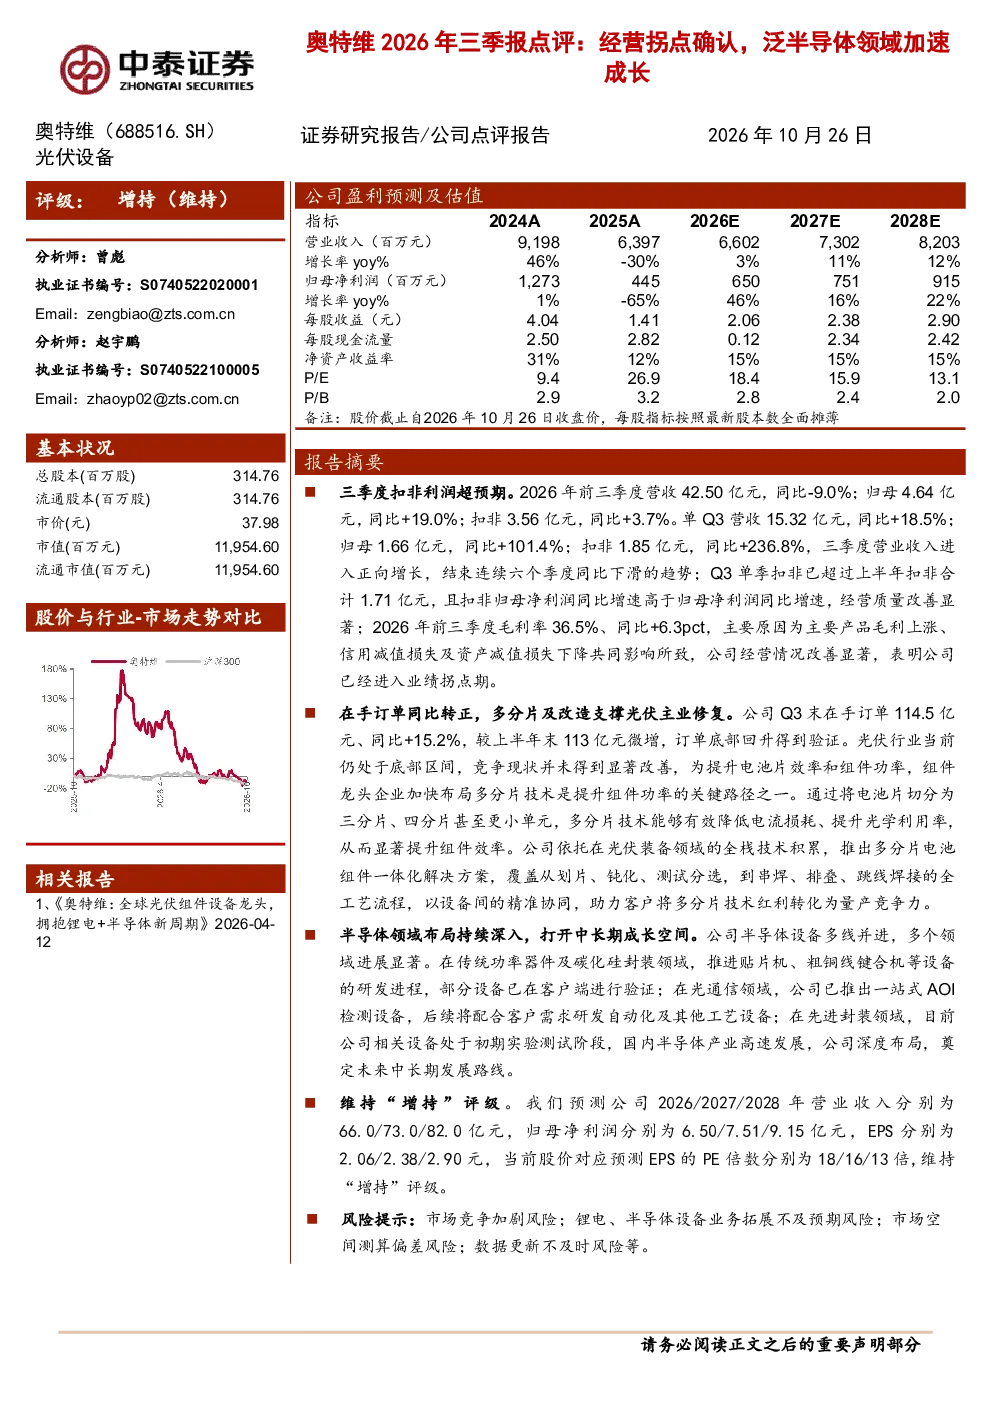
奥特维2026年前三季度营收42.50亿元,同比-9.0%,归母净利润4.64亿元,同比+19.0%。单Q3营收15.32亿元,同比+18.5%,归母净利润1.66亿元,同比+101.4%。三季度营收结束连续六个季度下滑趋势,扣非归母净利润增速高于归母净利润增速,经营质量显著改善。毛利率提升至36.5%,主要因产品毛利上涨、信用减值及资产减值损失下降。Q3末在手订单114.5亿元,同比+15.2%,验证订单底部回升。公司推出多分片电池组件一体化解决方案,覆盖全工艺流程,助力客户提升组件效率。在功率器件、碳化硅封装、光通信、先进封装等领域持续布局,部分设备已验证或进入测试阶段。
光伏赛道发展趋势如何?
光伏赛道中,奥特维的多分片及改造技术支撑订单回升,公司设备助力客户提升效率。这表明光伏行业的技术创新和设备升级是推动行业发展的关键因素。随着全球对可再生能源需求的增加,光伏行业将持续受益于政策支持和市场需求的双重驱动。未来,光伏行业的技术进步和成本下降将进一步扩大其应用范围,推动行业向更高效、更经济的方向发展。奥特维在光伏领域的持续投入和技术布局,为其在该赛道的长期发展奠定了基础。
研报重点分析了哪些方向?
研报重点分析了奥特维的经营拐点确认和泛半导体领域的加速成长。报告指出,公司三季度业绩超预期,营收和净利润均实现显著增长,结束了连续六个季度的营收下滑趋势。同时,公司在多分片技术、半导体设备等领域持续布局,展现了其在新兴领域的拓展能力。此外,报告还分析了公司毛利率提升、在手订单回升等积极因素,以及其在光伏和半导体领域的业务亮点,为投资者提供了全面的行业和公司分析视角。
当前市场对奥特维的判断是什么?
当前市场对奥特维的判断是经营拐点确认,公司业绩呈现显著改善。报告显示,公司三季度营收和净利润均实现增长,扣非归母净利润增速高于归母净利润增速,经营质量显著提升。此外,公司在手订单回升,技术布局持续加码,展现了其在光伏和半导体领域的增长潜力。市场对奥特维的积极反馈主要源于其业绩改善、技术布局和行业发展趋势的利好因素。然而,投资者也应关注市场竞争加剧、业务拓展不及预期等潜在风险因素。
研报提示了哪些风险?
研报提示了市场竞争加剧、锂电/半导体业务拓展不及预期、市场空间测算偏差、数据更新不及时等风险。市场竞争加剧可能导致公司市场份额下降,影响其业绩表现。锂电/半导体业务拓展不及预期可能影响公司在新兴领域的增长潜力。市场空间测算偏差可能导致公司对行业发展趋势的判断出现偏差,影响其战略决策。数据更新不及时可能导致投资者无法及时获取公司最新信息,影响其投资决策。投资者在关注公司业绩和技术布局的同时,也应关注这些潜在风险因素,以做出更为谨慎的投资决策。