猜你想问
本周人形机器人行业报告主要讲了什么内容?
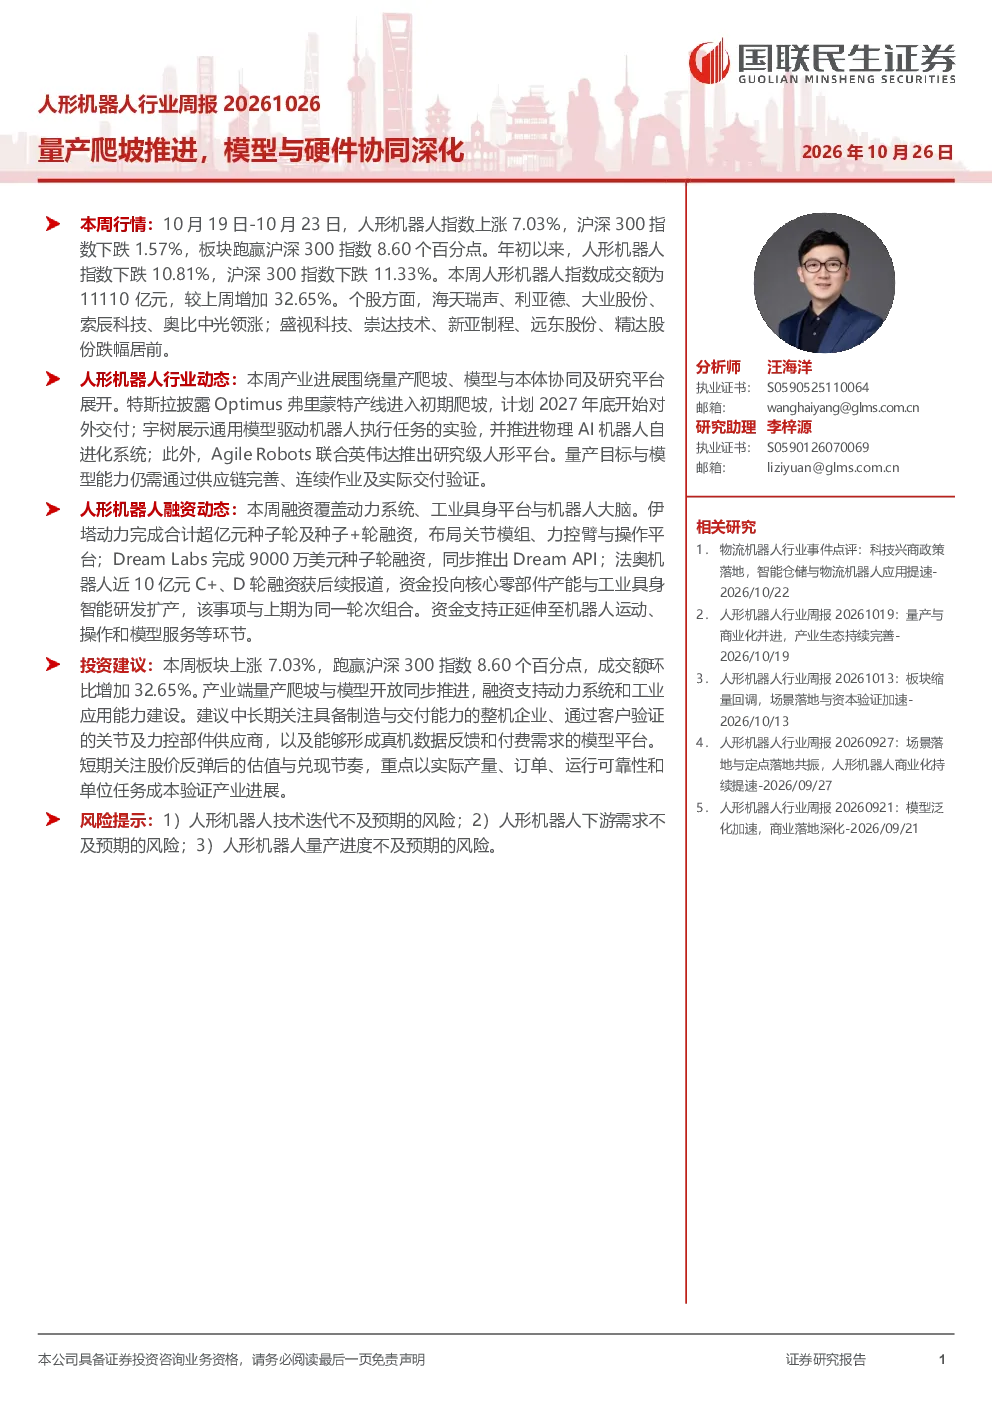
本周人形机器人行业报告主要围绕量产爬坡推进和模型与硬件协同深化展开。报告重点介绍了特斯拉Optimus产线进入初期爬坡阶段,计划2027年底开始对外交付,年产能约100万台。同时,宇树机器人推进物理AI自进化系统,探索通用模型控制,目标实现语音指令驱动的家庭整理任务。此外,Agile Robots联合英伟达推出研究级人形平台Agile ONE S / ONE SN,斯坦福大学等潜在客户关注。报告还分析了法奥机器人、伊塔动力、Dream Labs等企业的融资动态,以及产业关键进展是制造能力与智能化能力同步推进的核心观点。
人形机器人赛道未来发展趋势如何?
人形机器人赛道未来发展趋势呈现制造与智能化同步推进的特点。特斯拉Optimus产线进入爬坡,表明大规模量产逐步实现;宇树机器人通过物理AI自进化系统探索模型与本体对齐,提升智能化水平;Dream Labs推出Dream API,探索模型服务化商业模式。行业整体在技术研发、产业链协同、应用场景拓展等方面持续深化,未来有望在工业、服务、家庭等领域实现更广泛的应用。
本报告建议关注哪些投资方向?
本报告建议关注三个投资方向:一是制造爬坡与实际交付能力领先的整机企业,需关注其产量、良率、连续作业稳定性等实际运营数据;二是通过客户验证的关节、动力系统与力控部件供应商,重点考察客户认证、批次一致性和成本控制能力;三是具备真机数据反馈与付费需求的模型平台,需关注跨本体成功率和人工介入频率等智能化指标。这三个方向分别对应产业链上游核心零部件、中游整机制造和下游智能化应用,是当前人形机器人行业发展的关键环节。
目前人形机器人市场现状如何?
目前人形机器人市场呈现指数级上涨态势,人形机器人指数上涨7.03%,跑赢沪深300指数8.60个百分点,成交额增加32.65%。个股方面,海天瑞声、利亚德等领涨,盛视科技等跌幅居前。行业动态显示,特斯拉Optimus产线进入初期爬坡,宇树机器人推进物理AI自进化系统,Agile Robots推出研究级人形平台,表明技术迭代加速。同时,法奥机器人、伊塔动力、Dream Labs等企业获得融资,反映资本市场对人形机器人行业的持续看好。
本报告提示哪些投资风险?
本报告提示三个主要投资风险:一是人形机器人技术迭代不及预期的风险,当前行业仍处于技术攻坚阶段,技术路线选择和迭代速度存在不确定性;二是下游需求不及预期的风险,人形机器人应用场景尚待拓展,市场需求能否持续释放存在疑问;三是量产进度不及预期的风险,特斯拉Optimus等企业虽有明确计划,但实际量产进度可能受供应链、生产效率等因素影响。这些风险需持续关注,合理评估投资节奏。