猜你想问
9月经济数据点评核心内容是什么?
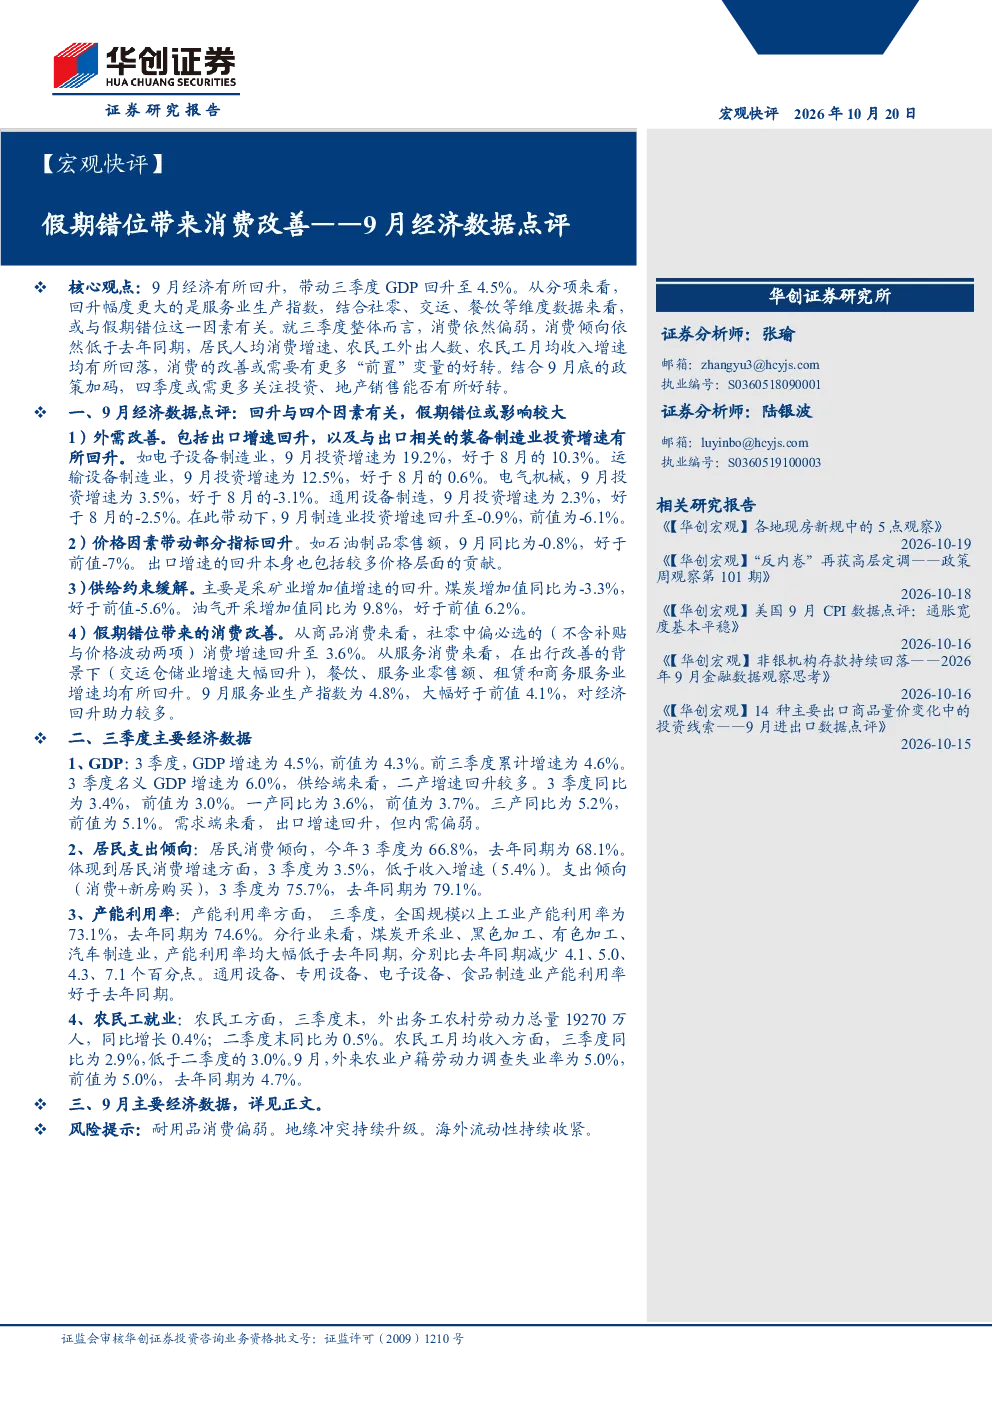
9月经济有所回升,带动三季度GDP回升至4.5%。主要得益于外需改善(出口增速回升,装备制造业投资增速回升)、价格因素带动部分指标回升(如石油制品零售额)、供给约束缓解(采矿业增加值增速回升)以及假期错位带来的消费改善(服务业生产指数、社零、交运、餐饮等数据改善)。但整体来看,三季度消费依然偏弱,消费倾向低于去年同期,居民人均消费增速、农民工外出人数、农民工月均收入增速均有所回落,消费的改善需要更多前置变量的好转。
商贸零售行业发展趋势如何?
三季度商贸零售行业表现有所改善,主要受假期错位影响,服务业生产指数、社零、交运、餐饮等数据均有所回升。但整体消费倾向低于去年同期,居民人均消费增速、农民工外出人数、农民工月均收入增速均有所回落,显示消费需求仍显疲软。未来消费改善需依赖更多前置变量的好转,如居民收入预期改善、就业市场稳定等。同时需关注四季度投资、地产销售能否带动相关消费需求。
研报重点分析了哪些方向?
研报重点分析了三季度GDP回升的原因,包括外需改善、价格因素、供给约束缓解和消费改善四大因素。同时详细分析了三季度主要经济数据,涵盖GDP增速、居民支出倾向、产能利用率、农民工就业情况、9月生产端、需求端、物价、就业、消费、地产、工业增加值和投资等多个维度,全面评估了当前经济运行状况和潜在风险。
当前市场现状如何判断?
当前市场现状显示经济有所回升,但消费需求仍显疲软,三季度消费倾向低于去年同期,居民人均消费增速、农民工外出人数、农民工月均收入增速均有所回落。生产端和需求端表现分化,供给端二产增速回升较多,需求端出口增速回升,但内需偏弱。物价方面PPI同比为5.0%,CPI同比为0.9%,通胀水平总体可控。地产销售和投资增速依然较低,资金来源整体偏弱。
研报提示了哪些风险?
研报提示当前经济回升基础尚不稳固,消费改善依赖更多前置变量的好转,如居民收入预期、就业市场等。四季度需关注投资、地产销售能否有所好转,以带动内需增长。产能利用率方面,煤炭开采业、黑色加工、有色加工、汽车制造业产能利用率大幅低于去年同期,需警惕相关行业产能过剩风险。此外,70大中城市二手房价格同比为-4.8%,新房价格同比为-3.0%,房地产市场仍面临下行压力。