猜你想问
这份研报的核心内容是什么?
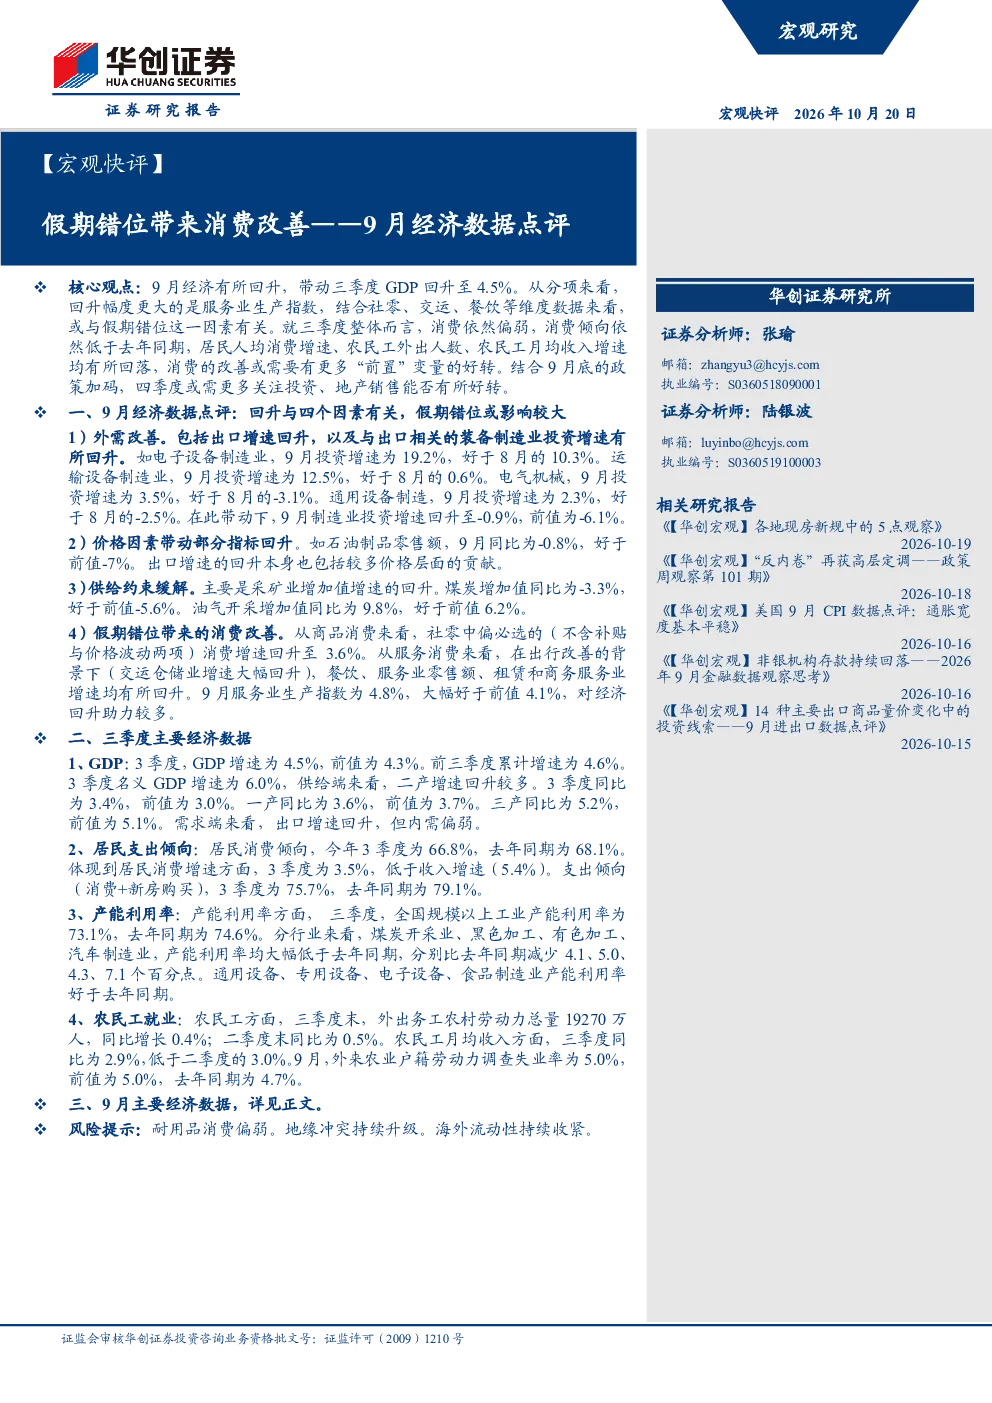
本报告主要分析了9月经济数据,指出三季度GDP回升至4.5%,主要受外需改善、价格因素、供给约束缓解及假期错位消费改善等因素驱动。但三季度消费整体偏弱,消费倾向低于去年同期,居民消费增速、农民工就业等指标回落,消费改善仍需更多前置变量支持。报告建议关注四季度投资与地产销售情况。
报告对哪些行业的发展趋势进行了分析?
报告重点分析了装备制造业、采矿业、通用设备制造业、专用设备制造业、电子设备制造业、食品制造业等行业的产能利用率变化。其中,装备制造业和采矿业投资增速回升,通用设备、专用设备、电子设备、食品制造业产能利用率表现较好。此外,石油制品和黄金珠宝消费增速回升,反映价格因素对部分行业的拉动作用。
报告主要分析了哪些经济数据?
报告分析了三季度GDP、居民支出倾向、产能利用率、农民工就业等数据。三季度GDP增速为4.5%,名义GDP增速为6.0%,但居民支出倾向、居民消费增速、农民工收入增速均低于去年同期。产能利用率方面,煤炭、黑色加工、有色加工、汽车制造业下降,而通用设备、专用设备、电子设备、食品制造业上升。
报告对当前市场现状有何判断?
报告指出当前经济呈现边际改善态势,但消费需求仍显疲软。三季度消费倾向低于去年同期,居民人均消费增速、农民工就业及收入增速回落,显示消费改善基础尚不牢固。生产端外需改善带动工业增加值回升,但投资端地产投资累计增速为-20.6%,制造业投资累计增速为-2.1%,基建投资累计增速为-4.2%,整体投资需求偏弱。
报告提示了哪些风险?
报告提示消费改善持续性存疑,当前消费改善主要受假期错位影响,若前置变量如居民收入、就业不出现好转,消费恐难持续。此外,地产销售同比降幅扩大,投资增速持续低迷,资金来源整体偏弱,库存高企,土地成交回落,显示地产风险仍需关注。同时,部分行业产能利用率偏低,如煤炭、黑色加工、有色加工、汽车制造业,可能面临去产能压力。
你可能感兴趣
【每周经济观察】节前市场情绪偏弱,关注9月PMI及假期消费数据
广州期货2023-09-28
【宏观快评】11月经济数据前瞻:“错位”带来异动
建筑建材华创证券2024-12-03
【每周经济观察】清明假期消费数据点评:第一次!
华创证券2024-04-07
2026年4月贸易数据点评:假期错位影响消退,出口再现强劲增长
西南证券2026-05-09
9月经济数据预测:消费旺季成色不足,融资在改善阶段
华创证券2022-10-09
2023年9月经济数据展望:9月经济数据料将延续修复消费出口改善但投资仍承压
信达证券2023-10-11
东海看数据之:9月经济数据:消费再度转弱,房地产投资边际改善
东海证券2022-10-24
商业贸易行业:5月必选消费持续稳健,假期错位影响下可选消费增速回升
商贸零售中泰证券2019-06-16
社会服务行业周报(第20周):假期错位影响4月社零,可选消费蓄势待发
休闲服务财通证券2019-05-19
【宏观快评】9月经济数据点评:消费的双重使命
华创证券2024-10-19