猜你想问
PP日报核心内容是什么?
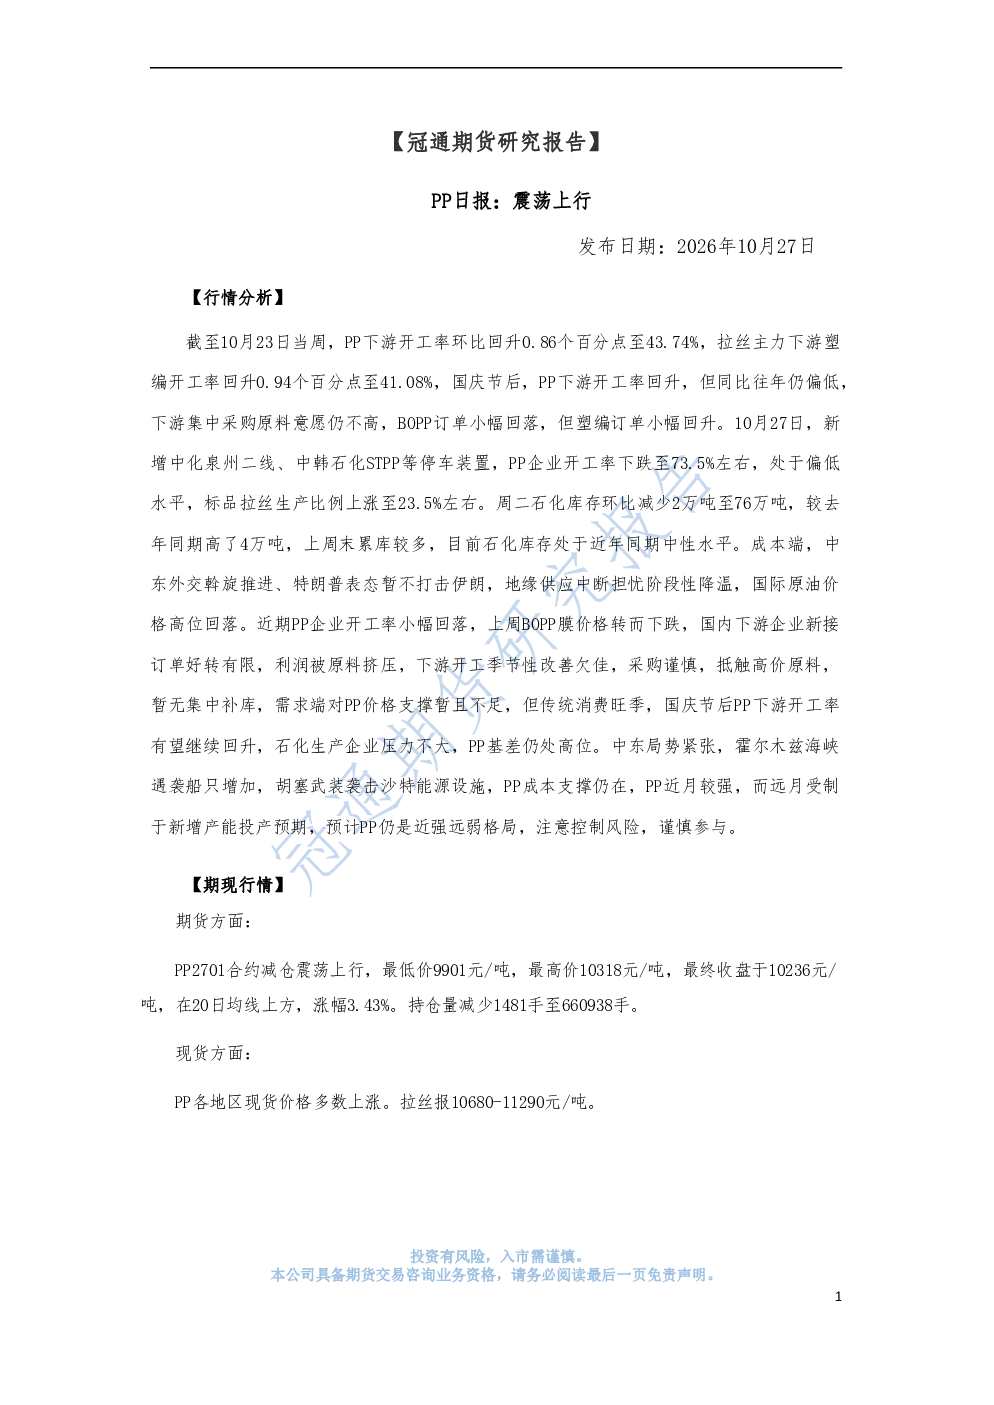
PP日报主要分析了聚丙烯市场的震荡上行行情。报告指出,PP下游开工率环比回升,但同比偏低,采购谨慎。供应端因装置停车导致开工率偏低,需求端虽有所改善但集中采购原料意愿不高。成本端受中东局势影响仍具支撑,但远月受新增产能预期压制,预计呈近强远弱格局。报告强调需注意控制市场风险。
聚丙烯行业发展趋势如何?
聚丙烯行业呈现震荡上行趋势,但供需两端均显谨慎。供应端因部分装置停车导致开工率下降,需求端虽季节性改善但同比仍偏低。成本端受中东局势影响,国际原油价格高位回落,为PP价格提供一定支撑。然而,远期市场受新增产能投产预期压制,预计近强远弱。投资者需关注行业供需变化及地缘政治影响。
报告重点分析了哪些方向?
报告重点分析了聚丙烯市场的供需平衡、价格走势及成本支撑。具体包括:供应端装置运行情况及开工率变化;需求端下游开工率回升但采购意愿不强;库存水平处于近年同期中性水平;成本端国际原油及丙烯价格变动;以及近月与远月价格走势分化预期。报告强调需关注市场近强远弱的格局变化。
当前聚丙烯市场现状如何判断?
当前聚丙烯市场处于震荡上行状态,但整体供需平衡偏紧。供应端因部分装置停车导致开工率下降,而需求端虽有所改善但同比仍偏低,采购行为谨慎。库存水平处于近年同期中性水平,成本端受中东局势影响仍具支撑。然而,远期市场预期新增产能将逐步投放,可能导致价格承压。整体来看,市场近月表现较强,远月受供应增加预期压制。
阅读这份研报需注意哪些风险?
阅读这份研报需注意以下风险:首先,中东局势不确定性可能影响国际原油价格及PP成本支撑;其次,新增产能投产预期可能对远期市场价格形成压力;再次,下游开工率回升幅度不及预期可能导致需求疲软;此外,库存水平虽中性但需关注累库风险;最后,市场近强远弱的格局可能加剧短期价格波动,投资者需谨慎参与。
你可能感兴趣
PP日报:震荡上行
冠通期货2026-05-15
PP日报:PP震荡上行
冠通期货2026-04-22
PP日报:PP高开后震荡上行
冠通期货2026-04-07
PP日报:震荡上行
冠通期货2025-11-28
PP日报:震荡上行
冠通期货2026-02-04
PP日报:震荡上行
冠通期货2026-01-22
PP日报:PP震荡上行
冠通期货2026-04-02
PP日报:震荡上行
冠通期货2026-07-29
PP日报:低开后震荡上行
冠通期货2026-09-09
PP日报:震荡上行
冠通期货2026-10-23