猜你想问
恒运昌2026年第三季度报告核心内容有哪些?
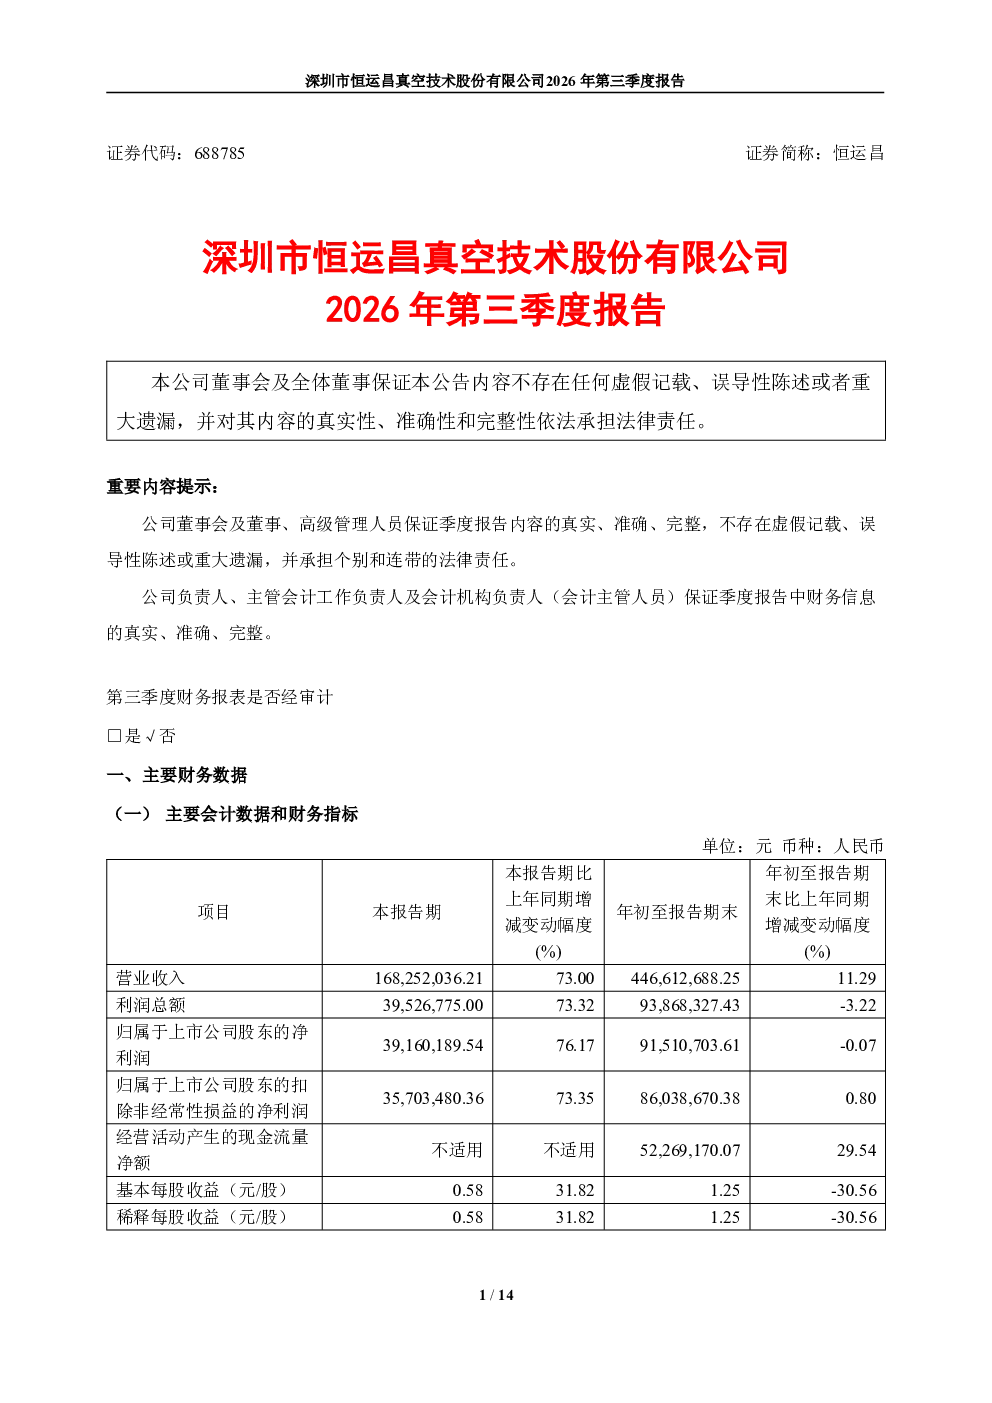
恒运昌2026年前三季度实现营业收入4.47亿元,同比增长11.29%,其中第三季度营收1.68亿元,同比增长73%。主要得益于半导体行业收入上升及去年基数较低。自研产品收入3.93亿元,同比增长19.43%,主要来自等离子体射频电源系统收入提升,客户包括拓荆科技、中微公司等。引进产品收入同比减少30.74%,因海外采购周期延长。技术服务收入同比增长53.59%,主要来自半导体行业维修服务。研发费用同比增加,第四代产品Cedar系列部分机型实现小批量交付,Jade系列匹配器处于样机设计阶段。前三季度净利润9,151.07万元,同比略降0.07%。
半导体行业发展趋势如何?
半导体行业持续向高端化、智能化方向发展,国产替代加速。恒运昌作为真空技术供应商,受益于半导体设备国产化趋势,其等离子体射频电源系统等自研产品需求旺盛。公司积极拓展业务布局,投资人工智能在半导体制造中的应用,显示对行业技术融合趋势的把握。但行业仍面临技术迭代快、竞争激烈等挑战,需持续加大研发投入保持竞争力。
恒运昌报告重点分析了哪些方向?
报告重点分析了恒运昌在半导体真空技术领域的自研产品进展,特别是等离子体射频电源系统的收入提升及其客户拓展情况。同时关注公司技术创新,如第四代产品Cedar系列的小批量交付和Jade系列匹配器的设计进展。此外,报告也提及公司业务布局拓展,包括恒运昌申昇半导体的注册资本实缴、沈阳产业化建设以及投资上海芯界智元科技有限公司,显示公司在产业链上下游的延伸战略。
当前半导体设备市场现状如何?
当前半导体设备市场呈现国产化加速和高端设备需求增长的态势。恒运昌作为国内真空技术供应商,受益于这一趋势,其自研产品收入占比提升明显。但市场竞争激烈,海外品牌仍占据一定优势。公司面临原材料成本波动、供应链稳定性等挑战,同时需应对技术快速迭代的压力。整体市场机遇与挑战并存,对技术实力和运营管理能力提出更高要求。
恒运昌报告有哪些风险提示?
报告显示恒运昌资产减值和信用减值损失同比增加,可能源于客户回款风险或资产贬值。政府补助同比减少,未来收入结构可能面临调整压力。公司研发投入持续增加,若新产品市场推广不及预期,可能影响盈利能力。此外,海外采购周期延长对引进产品收入造成负面影响,显示供应链存在潜在风险。市场竞争加剧也可能对公司市场份额构成挑战。