猜你想问
长海股份2026年三季度报告核心内容有哪些?
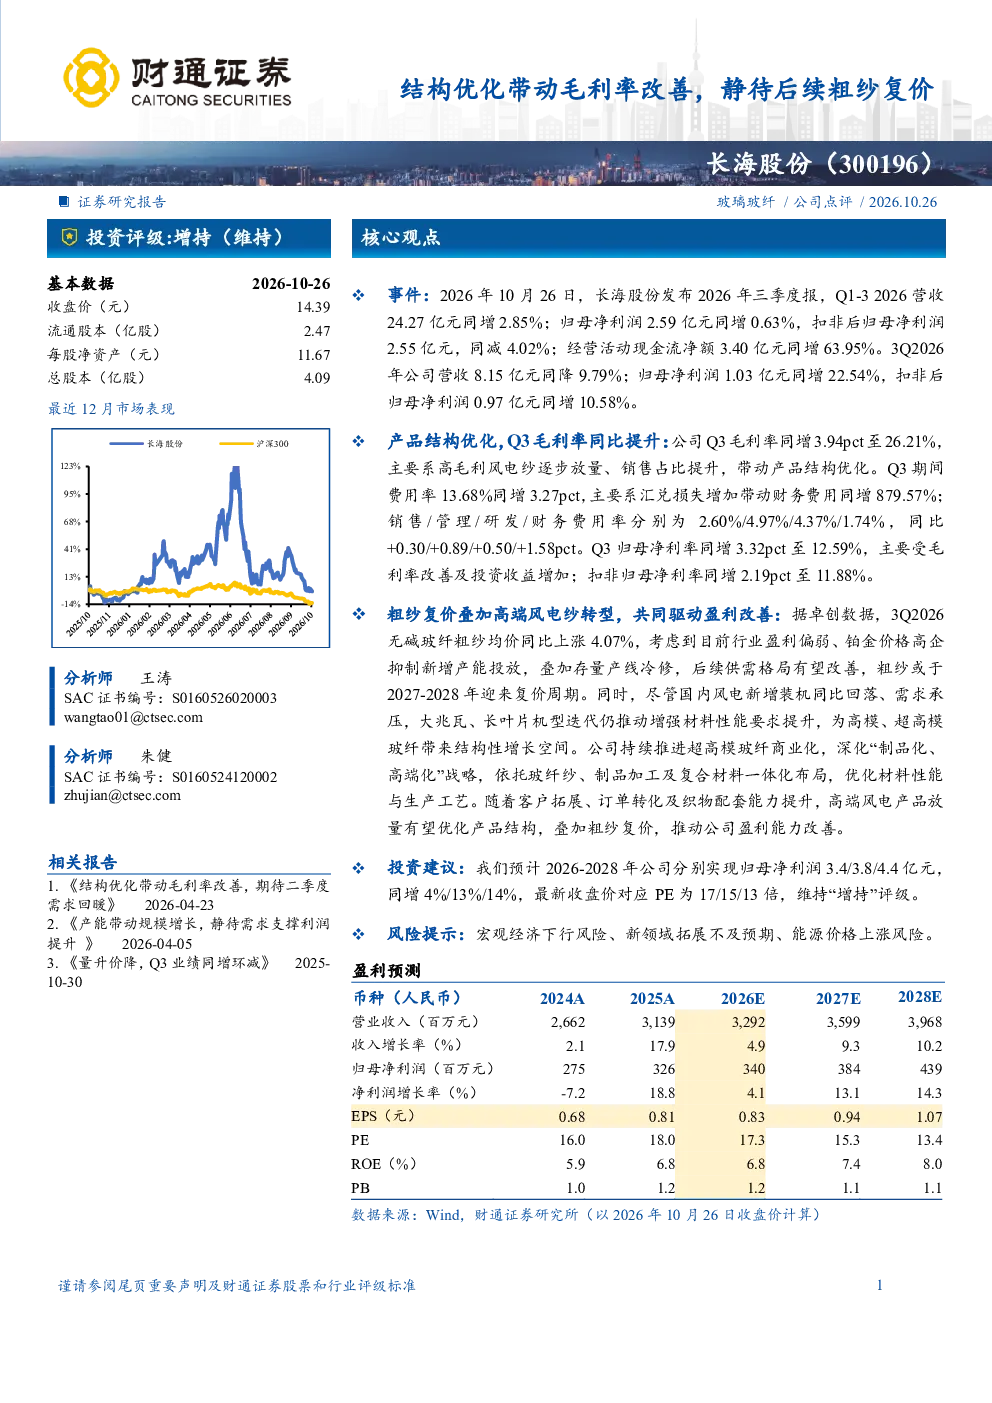
长海股份2026年三季度报告显示,公司Q1-3营收24.27亿元同增2.85%,归母净利润2.59亿元同增0.63%。Q3营收8.15亿元同降9.79%,但归母净利润1.03亿元同增22.54%。报告核心亮点在于产品结构优化,Q3毛利率同比提升3.94pct至26.21%,主要得益于高毛利风电纱放量。同时,Q3归母净利率同增3.32pct至12.59%,受毛利率改善及投资收益增加推动。经营活动现金流净额显著改善,同增63.95%。
无碱玻纤行业发展趋势如何?
无碱玻纤行业正经历结构性升级,长海股份推动超高模玻纤商业化,深化“制品化、高端化”战略。3Q2026无碱玻纤粗纱均价同比上涨4.07%,显示供需格局逐步改善。行业未来关键在于粗纱复价周期,预计或于2027-2028年到来。公司通过高端风电纱转型与粗纱复价双重利好,有望持续优化产品结构,提升盈利能力。行业整体受益于风电、电子等领域需求增长。
研报对长海股份的重点分析方向是什么?
研报重点分析长海股份的产品结构优化成效及盈利改善逻辑。核心在于高毛利风电纱占比提升带动毛利率改善,Q3毛利率达26.21%。同时关注粗纱复价预期,公司持续推进超高模玻纤商业化,有望受益于行业供需改善。报告强调高端风电产品放量与粗纱复价的双重驱动作用,推动公司盈利能力持续提升。
当前无碱玻纤市场现状如何?
当前无碱玻纤市场呈现供需格局分化,高附加值产品需求增长显著。长海股份报告显示,3Q2026粗纱均价上涨4.07%,反映行业高端化趋势。公司通过产品结构优化,有效提升盈利水平。但行业仍面临原材料价格波动、宏观经济波动等挑战。未来粗纱复价周期是市场关注的焦点,预计2027-2028年有望迎来改善。
研报提示哪些投资风险?
研报提示长海股份面临多重风险:宏观经济下行可能影响下游需求;新领域拓展如超高模玻纤商业化存在不确定性;能源价格上涨可能增加生产成本。此外,汇兑损失增加曾导致Q3财务费用大幅波动,需关注国际市场风险。投资者需关注行业周期性波动及公司战略执行风险。