猜你想问
伟星新材2026年三季度报告核心内容有哪些?
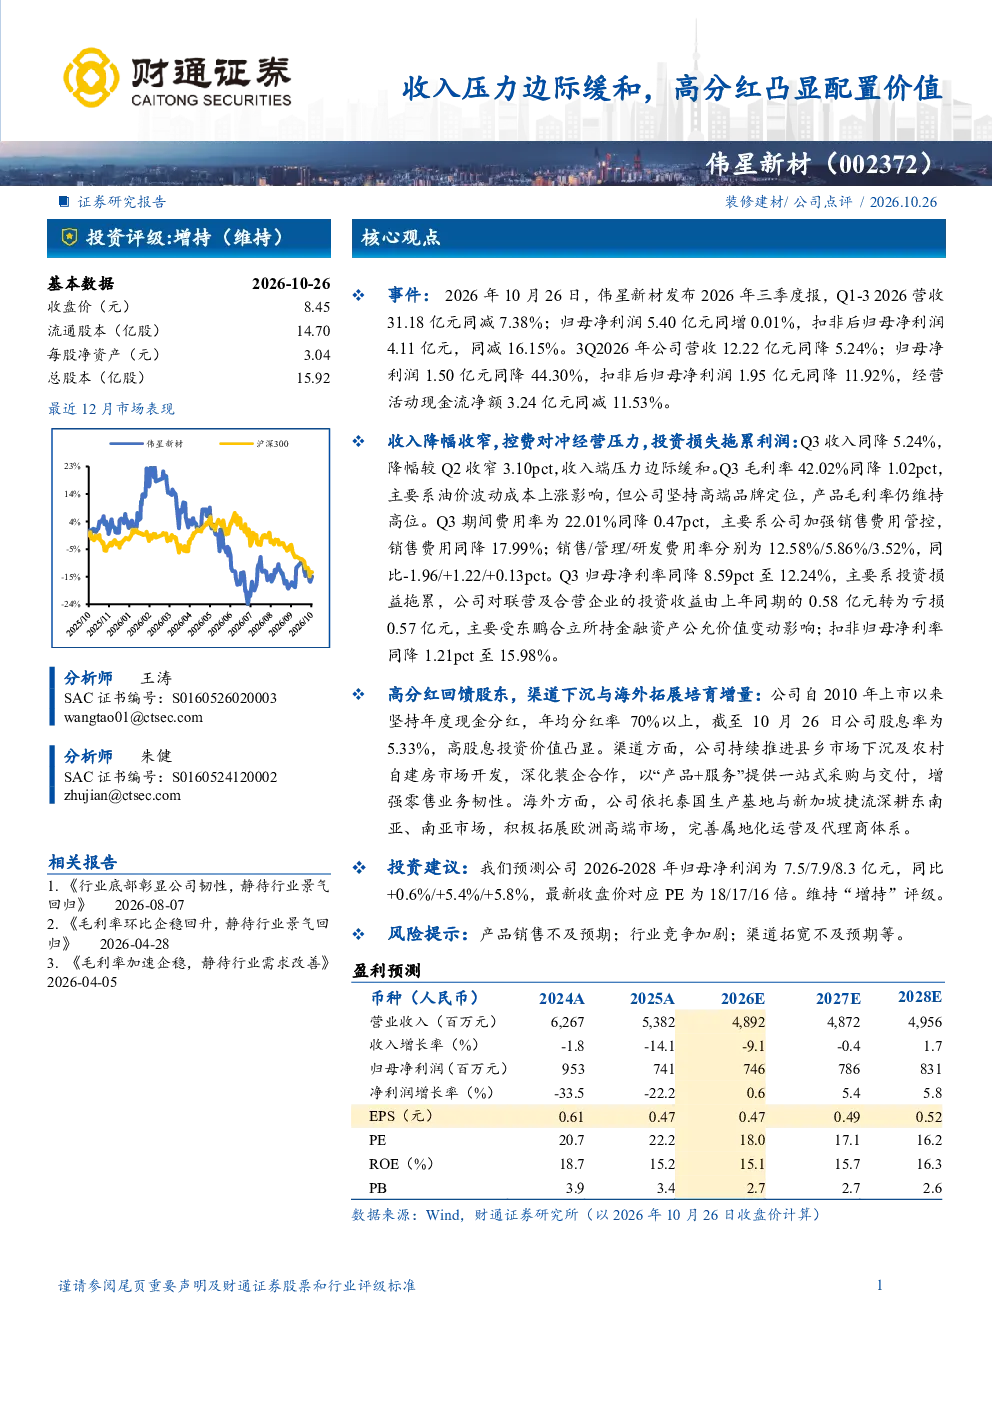
伟星新材2026年三季度报告显示,Q1-3营收31.18亿元同减7.38%,归母净利润5.40亿元同增0.01%,扣非后归母净利润4.11亿元,同减16.15%。3Q2026营收12.22亿元同降5.24%,归母净利润1.50亿元同降44.30%,扣非后归母净利润1.95亿元,同降11.92%,经营活动现金流净额3.24亿元同减11.53%。收入降幅收窄,毛利率42.02%同降1.02pct,主要系油价波动成本上涨影响,但高端品牌定位下产品毛利率仍维持高位。期间费用率22.01%同降0.47pct,销售费用同降17.99%,归母净利率同降8.59pct至12.24%,主要系投资损益拖累,联营及合营企业投资收益由0.58亿元转为亏损0.57亿元,受东鹏合立所持金融资产公允价值变动影响;扣非归母净利率同降1.21pct至15.98%。
该赛道行业发展趋势如何?
伟星新材所属行业赛道发展趋势显示,公司持续推进县乡市场下沉及农村自建房市场开发,深化装企合作,以“产品+服务”提供一站式采购与交付,增强零售业务韧性。海外方面,依托泰国生产基地与新加坡捷流深耕东南亚、南亚市场,积极拓展欧洲高端市场,完善属地化运营及代理商体系。行业竞争加剧背景下,公司通过渠道下沉与海外拓展培育增量,但需关注产品销售及渠道拓宽的预期实现情况。
报告重点分析了哪些方向?
报告重点分析了伟星新材收入压力边际缓和的积极变化,控费对冲经营压力的具体措施,以及高股息投资价值的体现。公司坚持高端品牌定位,产品毛利率仍维持高位,期间费用率显著下降,销售费用管控成效明显。此外,报告还分析了公司持续推进县乡市场下沉、农村自建房市场开发,以及依托泰国生产基地与新加坡捷流拓展海外市场的战略布局,并预测了2026-2028年归母净利润及PE估值水平,维持“增持”评级。
当前市场现状如何判断?
当前市场现状判断显示,伟星新材收入端压力边际缓和,但利润端仍受投资损失拖累。公司通过加强销售费用管控、坚持高端品牌定位等手段应对经营压力,渠道下沉与海外拓展战略逐步落地。行业竞争加剧背景下,公司需关注产品销售及渠道拓宽的预期实现情况,同时关注油价波动对成本的影响。整体来看,公司经营稳健性有所提升,但需警惕投资损益波动及外部环境变化带来的不确定性。
研报提示了哪些风险?
研报提示的主要风险包括:产品销售不及预期,可能影响公司营收及利润表现;行业竞争加剧,可能压缩利润空间;渠道拓宽不及预期,可能影响公司市场渗透率及增长潜力。此外,投资损益波动风险需关注,公司对联营及合营企业的投资收益受金融资产公允价值变动影响较大,可能对净利润产生拖累。外部环境变化如油价波动、宏观经济波动等也可能对公司经营产生影响,需持续关注相关风险因素。