猜你想问
山东高速2026年中期业绩核心内容是什么?
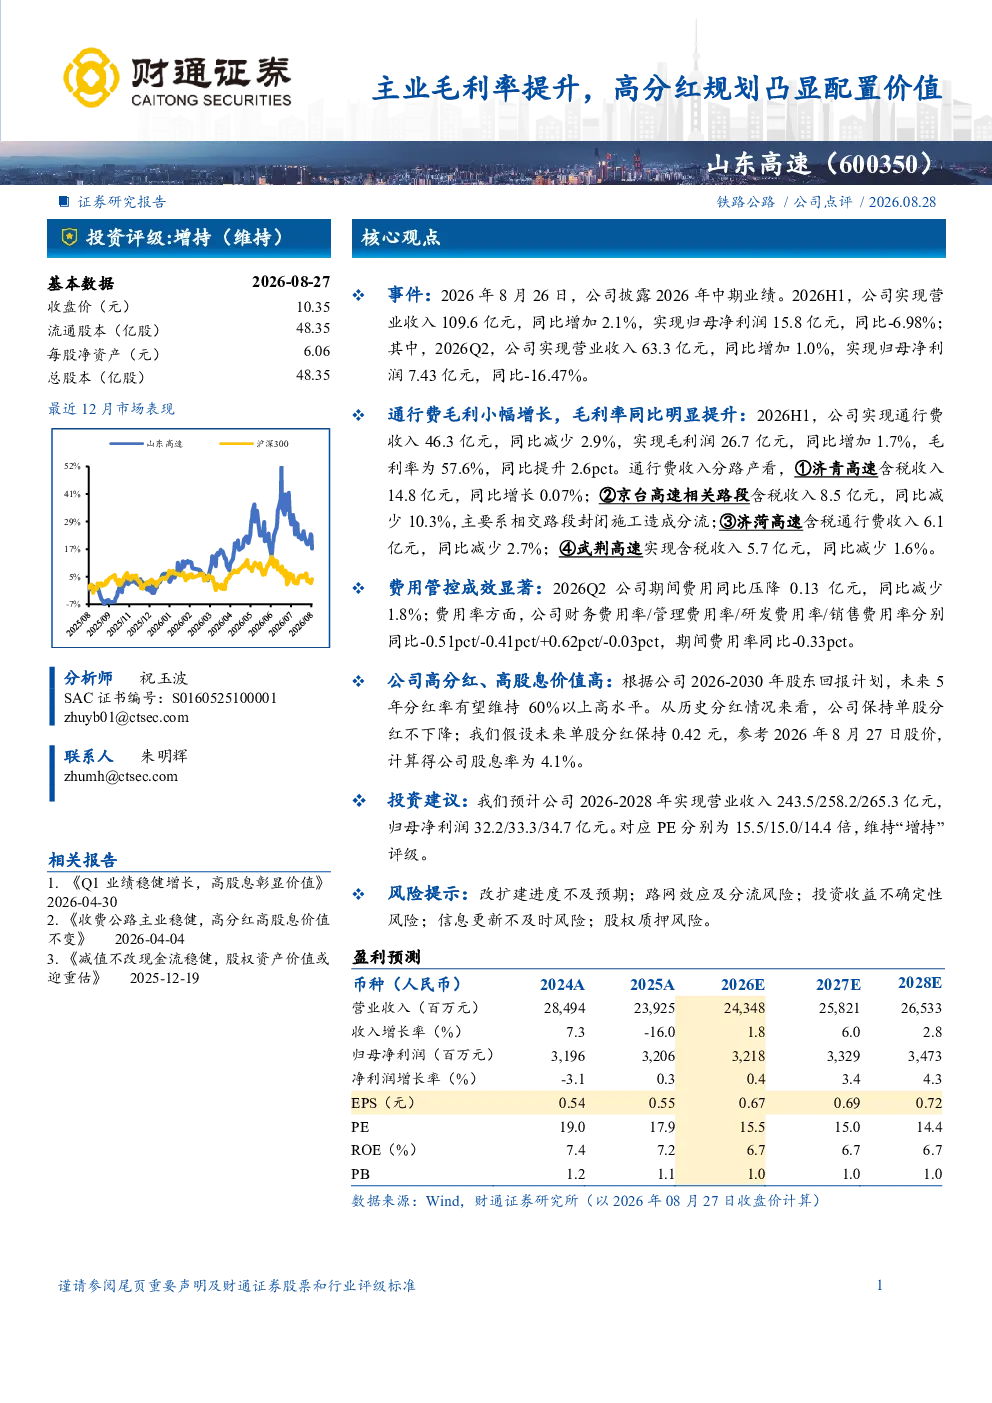
山东高速2026年中期业绩显示,公司整体营收微增2.1%至109.6亿元,但净利润下滑6.98%至15.8亿元。通行费毛利小幅增长,毛利率同比提升2.6个百分点至57.6%,主要得益于费用管控成效显著,期间费用率同比降低0.33个百分点。
高速公路行业未来发展趋势如何?
高速公路行业未来发展趋势受多因素影响,包括路网改扩建进度、路网效应及分流风险等。随着区域经济发展和交通需求变化,部分路段可能面临分流压力,但整体仍受益于城镇化进程和物流需求增长。政策层面持续推动收费公路高质量发展,为行业提供稳定发展环境。
研报对山东高速的重点分析方向是什么?
研报重点分析了山东高速的费用管控成效及通行费毛利率提升逻辑,同时关注其未来五年60%以上的高分红规划。报告通过分路段通行费收入数据,揭示了济青高速等核心路段的稳定性和京台高速等受外部因素影响的差异性,并对其未来三年盈利预测及估值进行了分析。
当前高速公路市场现状如何判断?
当前高速公路市场呈现结构性分化,部分路段因改扩建或区域竞争面临分流压力,但整体仍受益于经济活动和物流需求。费用管控成为行业普遍关注重点,山东高速等领先企业通过精细化管理提升毛利率。市场竞争格局稳定,但路网效应和区域政策差异影响各路段表现。
研报提示的主要风险有哪些?
研报提示的主要风险包括改扩建进度不及预期,可能影响通行费收入增长;路网效应及分流风险,部分路段面临竞争压力;投资收益不确定性风险,如资产证券化项目进展等。此外,宏观经济波动和政策调整也可能对行业产生一定影响。
你可能感兴趣
陕西煤业2022半年报业绩点评:主业稳健有成长,高分红凸显价值
国泰君安证券2022-08-31
固生堂(02273.HK):主业稳健增长+全球化布局加速+高分红回购,价值属性凸显
长城证券2026-09-02
事件点评:现金分红比例提升,股息配置价值进一步凸显
化石能源民生证券2022-11-07
2023年年报点评:分红显著提升,长期配置价值凸显
化石能源东吴证券2024-04-16
量价齐跌业绩承压,分红提升凸显配置价值
化石能源德邦证券2024-04-28
扣非业绩稳健增长,高分红规划彰显配置价值
公用事业信达证券2025-08-19
稀缺持续产能增长龙头煤企,稳定高分红叠加高现货比例凸显配置价值
化石能源东吴证券2024-05-05
公司信息更新报告:Q3量增致业绩环比改善,高分红凸显配置价值
化石能源开源证券2024-10-25
公司2024年报&2025年一季报点评报告:Q1降本对冲量价下跌影响,高分红凸显配置价值
化石能源开源证券2025-05-07
降本增效持续推进,高分红凸显配置价值
化石能源国盛证券2020-04-28