猜你想问
致尚科技这份研报主要讲了什么内容?
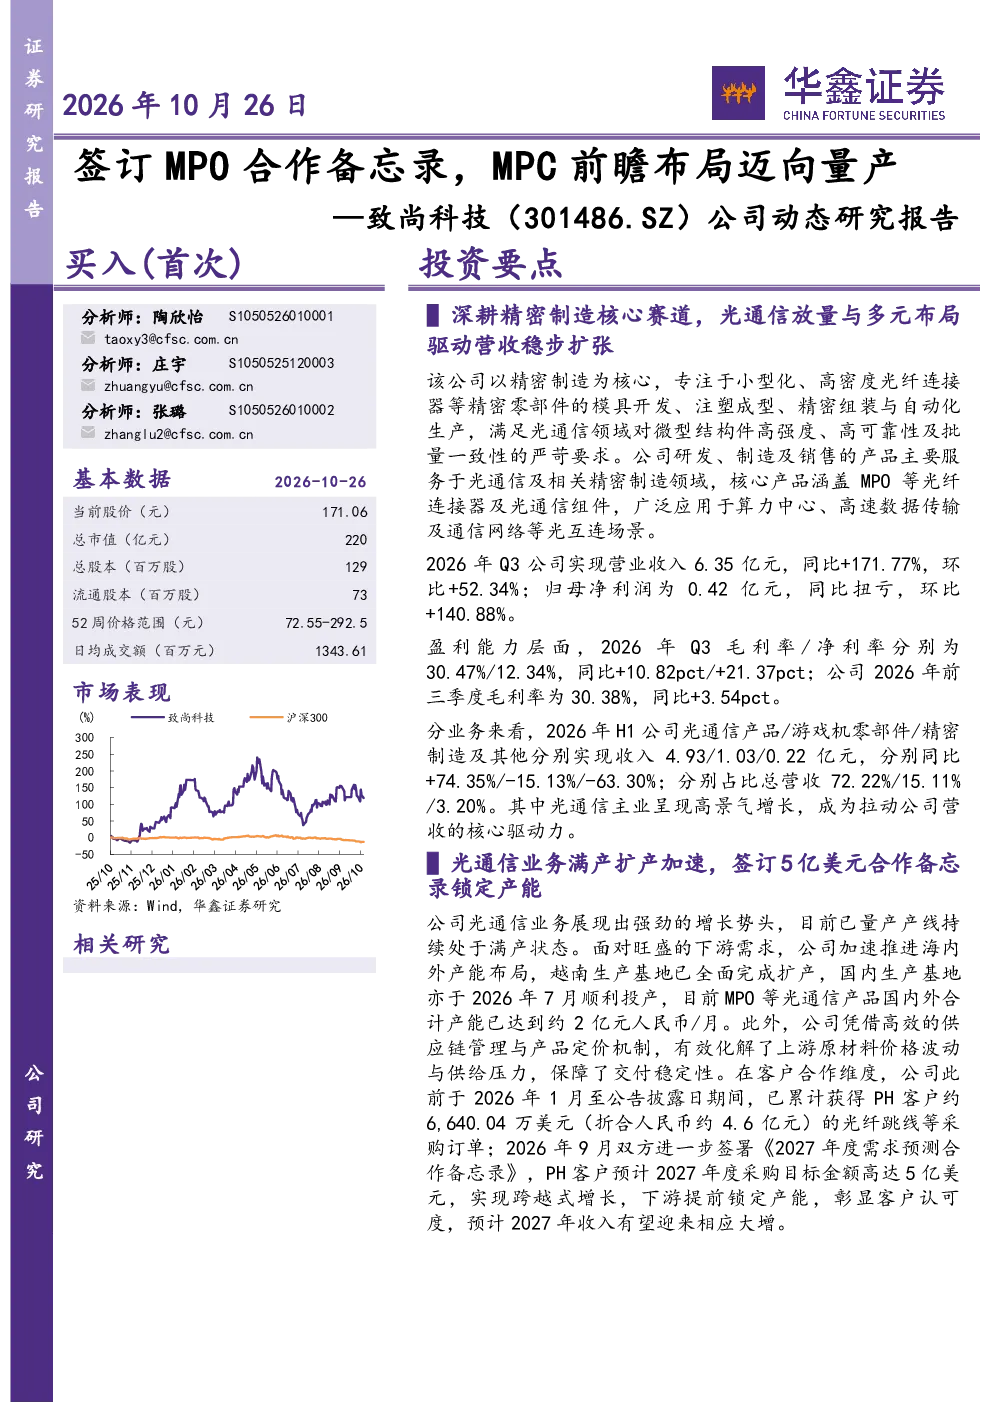
这份研报主要分析了致尚科技在精密制造领域的业务进展,重点介绍了公司在光通信产品,特别是MPO光纤连接器及光通信组件的研发、制造与销售情况。报告详细阐述了公司2026年Q3的财务表现,显示营业收入6.35亿元,同比大幅增长171.77%,归母净利润扭亏为盈,达到0.42亿元。业务结构方面,光通信产品成为营收核心驱动力,占H1总营收72.22%。此外,报告还介绍了公司在海内外产能的布局情况,以及与核心客户PH签署的5亿美元采购目标备忘录,彰显了客户的认可度。最后,报告提及了MPC金属耦合连接器的新产品进展,该产品已通过客户认证并进入NPI阶段,预计将成为公司新的增长点。
光通信行业未来发展趋势如何?
光通信行业未来发展趋势向好,随着算力中心、高速数据传输及通信网络建设的加速,对小型化、高密度光纤连接器的需求将持续增长。致尚科技作为光通信领域的重要参与者,其MPO光纤连接器等产品广泛应用于这些场景,具备明显的市场优势。同时,行业竞争加剧促使企业加速技术创新和产能扩张,如致尚科技在越南和国内的产能布局,以及MPC金属耦合连接器等新产品的研发,都体现了行业向更高技术含量和更大规模发展的趋势。此外,客户关系的稳固和长期合作备忘录的签署,也反映了行业内的合作共赢格局正在形成。
这份报告最值得关注的分析方向是什么?
这份报告最值得关注的分析方向是致尚科技在光通信领域的产能释放与客户合作进展。报告显示,公司产线已满产,国内外MPO等光通信产品合计产能达约2亿元/月,展现了强大的生产能力和市场供应保障。同时,与核心客户PH签署的5亿美元2027年度需求预测合作备忘录,不仅验证了公司产品的市场竞争力,也为未来几年的收入增长提供了坚实基础。此外,MPC金属耦合连接器作为新产品进入NPI阶段,预示着公司在高速光互连领域的技术布局已取得实质性进展,这些因素共同构成了报告的核心看点。
当前光通信市场现状如何判断?
当前光通信市场现状呈现供需两旺的积极态势。一方面,随着数字经济和人工智能的快速发展,算力中心建设、5G网络升级和数据传输需求持续增长,为光通信产品提供了广阔的市场空间。另一方面,技术迭代加速推动产品升级,小型化、高密度光纤连接器等高性能产品成为市场主流,这也正是致尚科技的核心优势所在。从报告数据来看,致尚科技2026年Q3营收同比大幅增长171.77%,归母净利润扭亏为盈,且光通信产品收入占比高达72.22%,这些数据均反映了市场的强劲需求。同时,行业内的产能扩张和客户合作深化,也进一步印证了光通信市场的繁荣发展。
这份研报提示了哪些主要风险?
这份研报提示了几个主要风险因素。首先,技术和资源整合可能不及预期,公司在快速扩张产能和新产品研发过程中,若技术整合效率不高或关键资源供应不稳定,可能影响生产效率和产品质量。其次,宏观经济波动可能导致市场需求不及预期,光通信行业虽然前景广阔,但下游应用场景受宏观经济影响较大,市场需求的变化可能对公司收入增长造成压力。此外,政策支持力度的不确定性也是一个风险因素,政府对相关产业的扶持政策若调整或减弱,可能影响公司的长期发展。最后,意向订单的落地也存在不确定性,虽然已签署合作备忘录,但实际订单的执行情况仍需持续关注。