猜你想问
西麦食品的燕麦业务发展前景如何?
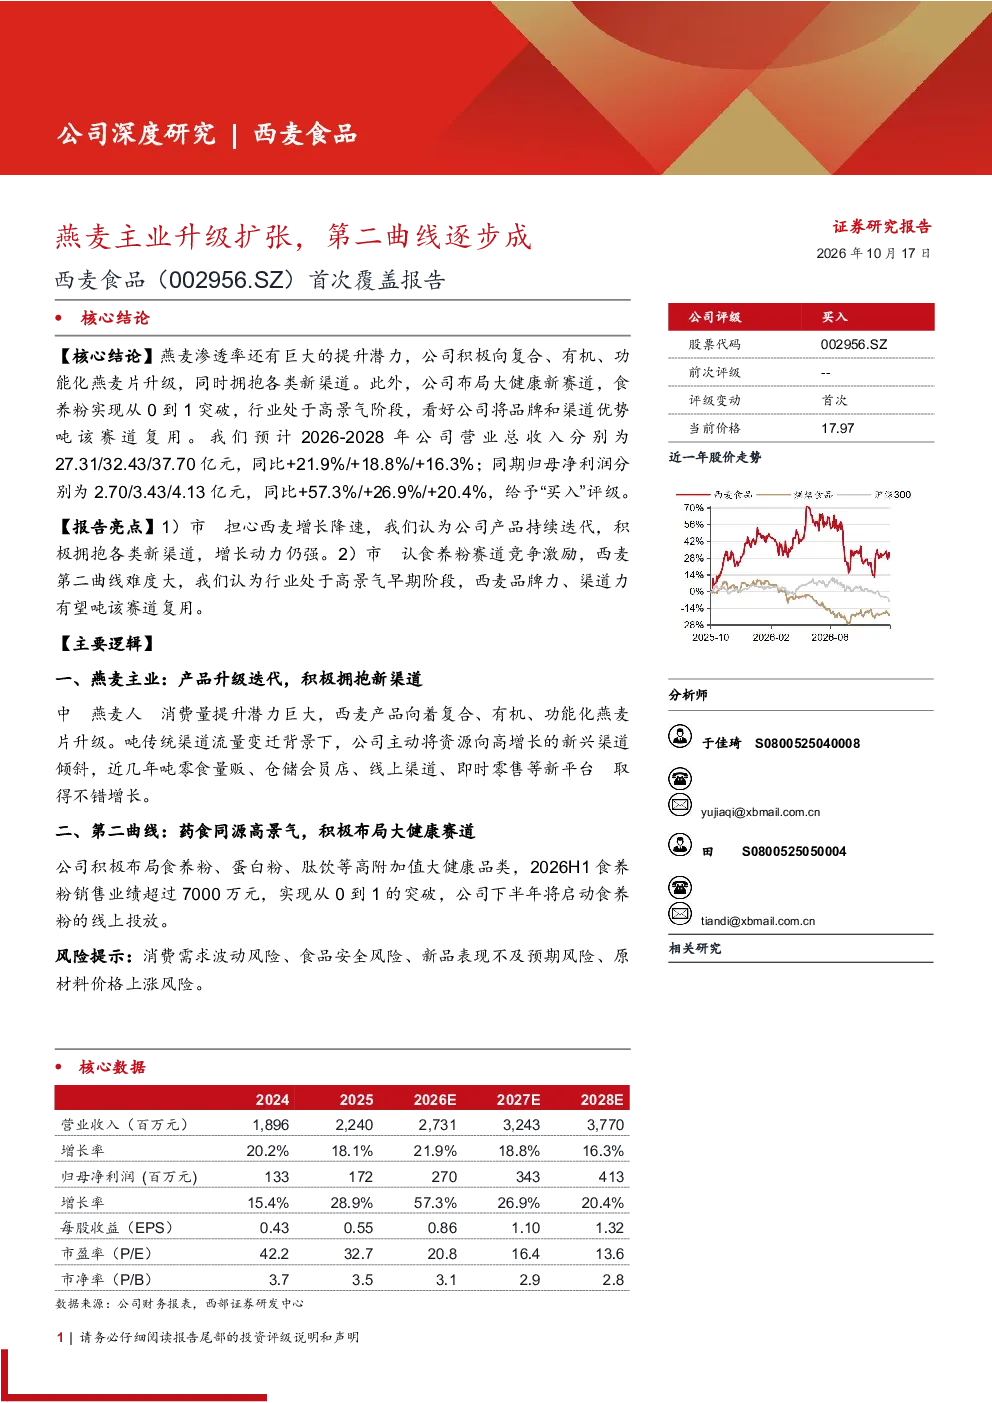
西麦食品作为燕麦行业龙头,燕麦渗透率提升潜力巨大。公司燕麦产品收入占比35.5%,复合燕麦片成为第一大品类。公司积极进行产品升级和渠道拓展,直营模式收入占比提升至47.5%,零食量贩、仓储会员店、线上渠道、即时零售等新兴渠道增长迅速。燕麦行业渗透率和集中度提升均尚未见顶,西麦燕麦片产品持续迭代升级,增长动力仍强。
中国早餐谷物行业发展趋势如何?
中国早餐谷物行业规模2025年达104.2亿元,复合增速8.0%。中国燕麦人均消费量远低于美国、日韩等,提升空间巨大。西麦食品市场份额由2016年的15.2%提升至2025年的30.8%。行业集中度提升和渗透率提升均尚未见顶,未来增长潜力巨大。
西麦食品第二曲线布局情况如何?
西麦食品积极布局大健康新赛道,食养粉等新品实现从0到1突破。公司大健康食品2025年收入同比增长80%,食养粉上半年销售额超7000万元。药食同源行业处于高景气高成长阶段,格局较为分散,西麦凭借品牌力、产品力,有望打造出新的大单品。
西麦食品的市场现状如何?
西麦食品市场份额由2016年的15.2%提升至2025年的30.8%,燕麦产品收入占比35.5%。公司直营模式收入占比提升至47.5%,零食量贩、仓储会员店、线上渠道、即时零售等新兴渠道增长迅速。燕麦行业渗透率和集中度提升均尚未见顶,西麦燕麦片产品持续迭代升级,增长动力仍强。
西麦食品研报有哪些风险提示?
西麦食品燕麦主业依赖单一品类,需关注市场波动风险。新赛道产品如食养粉等尚处市场培育期,存在市场接受度不及预期的风险。公司燕麦产品竞争激烈,需持续提升产品力和品牌力。燕麦行业渗透率提升和集中度提升均尚未见顶,需关注行业竞争加剧的风险。
你可能感兴趣
西麦食品燕麦主业升级扩张,第二曲线逐步成型
西部证券2026-10-17
长江食品西麦食品深度报告:燕麦龙头成长与第二曲线布局
未知机构2026-08-24
首次覆盖报告:主业稳健增长,合作万代打开第二增长曲线
民生证券2025-03-08
首次覆盖报告:蓝莓帝国版图扩张思路清晰,特色生鲜打造第二增长曲线
民生证券2023-05-17
首次覆盖:无锡零售巨头发力儿科医疗,第二成长曲线逐步兑现
中泰证券2024-06-27
西麦食品投资分析:主业稳健 第二增长曲线明确
未知机构2026-08-16
公司事件点评报告:第二增长曲线逐步成型,强化全渠道协同联动
食品饮料华鑫证券2026-08-25
公司首次覆盖报告:光伏主业筑底反转,商业航天闭环成型
交通运输开源证券2026-06-12
公司首次覆盖报告:充电模块龙头,拓展HVDC打造第二成长曲线
开源证券2026-01-16
朗姿股份首次覆盖报告:从衣美到颜美,构筑第二增长曲线
国泰君安证券2023-04-20