猜你想问
盐津铺子Q3财报具体表现如何?
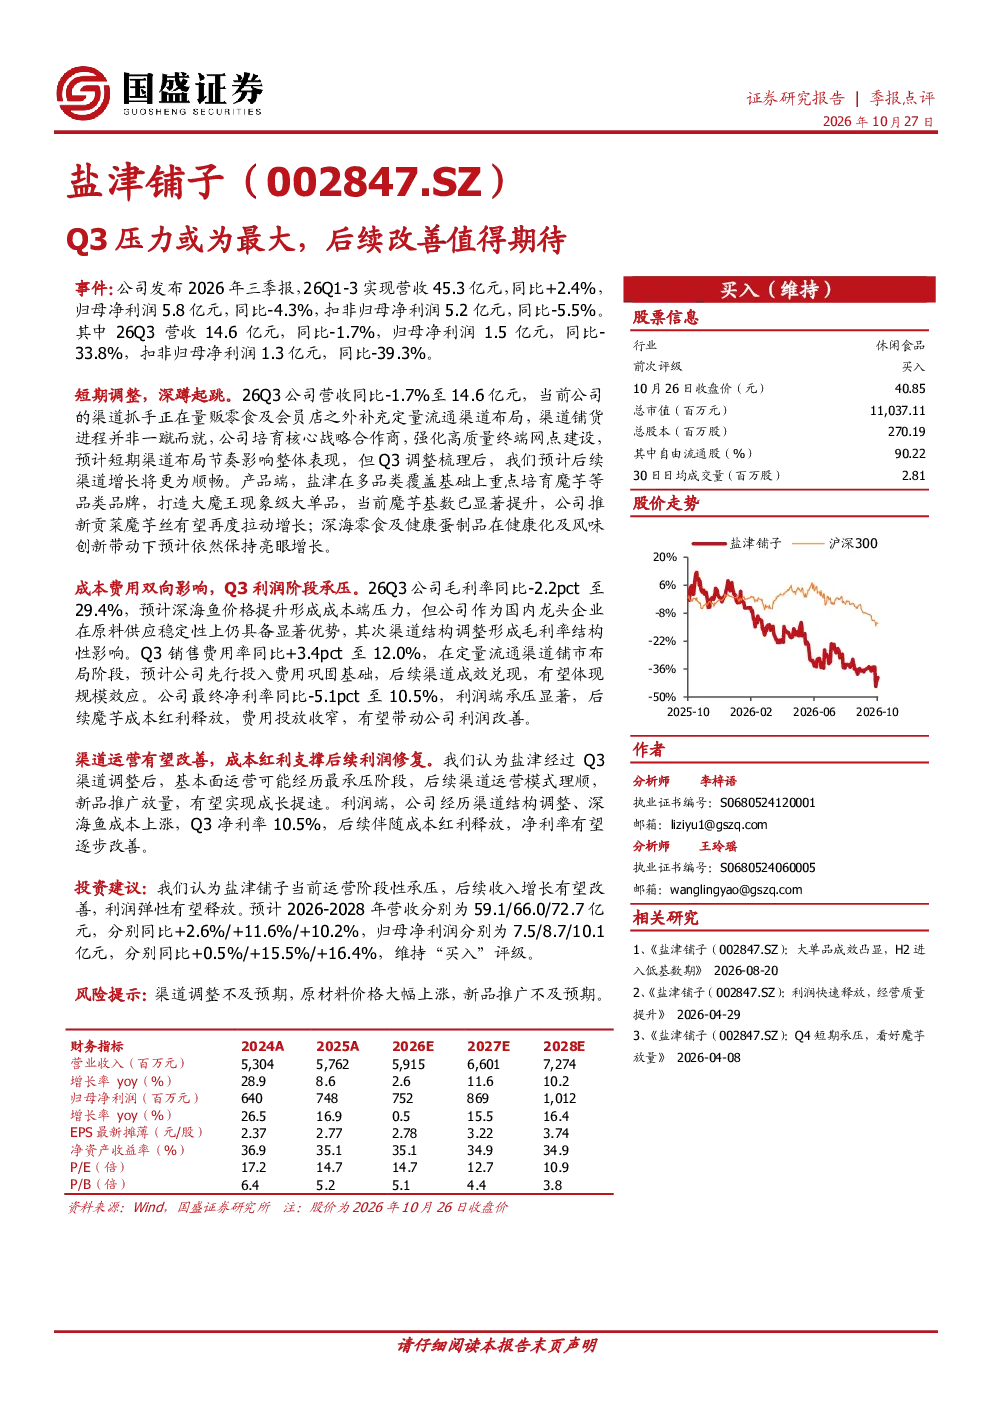
盐津铺子2026年三季报显示,Q1-3实现营收45.3亿元,同比增长2.4%,归母净利润5.8亿元,同比减少4.3%。其中Q3营收14.6亿元,同比减少1.7%,归母净利润1.5亿元,同比大幅下降33.8%。扣非归母净利润方面,Q1-3为5.2亿元,同比减少5.5%,Q3为1.3亿元,同比减少39.3%。营收和利润下滑主要受渠道结构调整及深海鱼成本上涨影响,毛利率下降2.2个百分点至29.4%,销售费用率上升3.4个百分点至12.0%,净利率下降5.1个百分点至10.5%
盐津铺子未来增长点在哪里?
盐津铺子未来增长点主要来自渠道优化和新品放量。公司正在补充定量流通渠道布局,短期铺货进程影响整体表现,但调整后预计后续渠道增长将更顺畅。产品端,魔芋等品类重点培育,贡菜魔芋丝有望拉动增长;深海零食及健康蛋制品预计保持亮眼增长。此外,成本端虽受深海鱼价格上涨影响,但公司原料供应稳定;销售费用率短期上升,后续有望体现规模效应
盐津铺子当前面临哪些挑战?
盐津铺子当前面临的主要挑战包括渠道结构调整的短期阵痛、深海鱼成本上涨的压力以及新品推广的不确定性。Q3财报显示,公司营收和利润下滑明显,毛利率、净利率均出现下降,销售费用率上升。渠道调整期间,铺货进程影响整体业绩,但长期来看有助于提升渠道效率。成本端,深海鱼价格上涨导致成本压力增大,尽管公司原料供应稳定,但仍需关注价格波动风险。新品推广方面,贡菜魔芋丝等新品能否达到预期增长仍需持续观察
盐津铺子市场现状如何?
盐津铺子当前市场现状呈现短期调整特征。公司Q3财报显示营收和利润均出现下滑,主要受渠道结构调整和成本上涨影响。毛利率、净利率下降,销售费用率上升,反映出公司在渠道优化和成本控制方面仍面临挑战。尽管如此,公司正积极补充定量流通渠道,重点培育魔芋等新品类,预计后续渠道运营模式理顺、新品放量有望实现成长提速。市场整体来看,休闲零食行业竞争激烈,但健康零食趋势下,盐津铺子凭借产品创新和渠道优化仍具备发展潜力
盐津铺子投资风险有哪些?
盐津铺子投资风险主要包括渠道调整不及预期、原材料价格大幅上涨以及新品推广不及预期。渠道调整方面,公司正在优化渠道结构,但若调整效果不及预期,可能影响未来业绩增长。原材料价格方面,Q3财报显示深海鱼成本上涨对利润造成较大压力,若原材料价格持续大幅波动,将影响公司盈利能力。新品推广方面,贡菜魔芋丝等新品能否达到预期增长仍需持续观察,若推广不及预期,可能影响公司未来收入增长动力