猜你想问
信通电子最新业绩报告核心内容是什么?
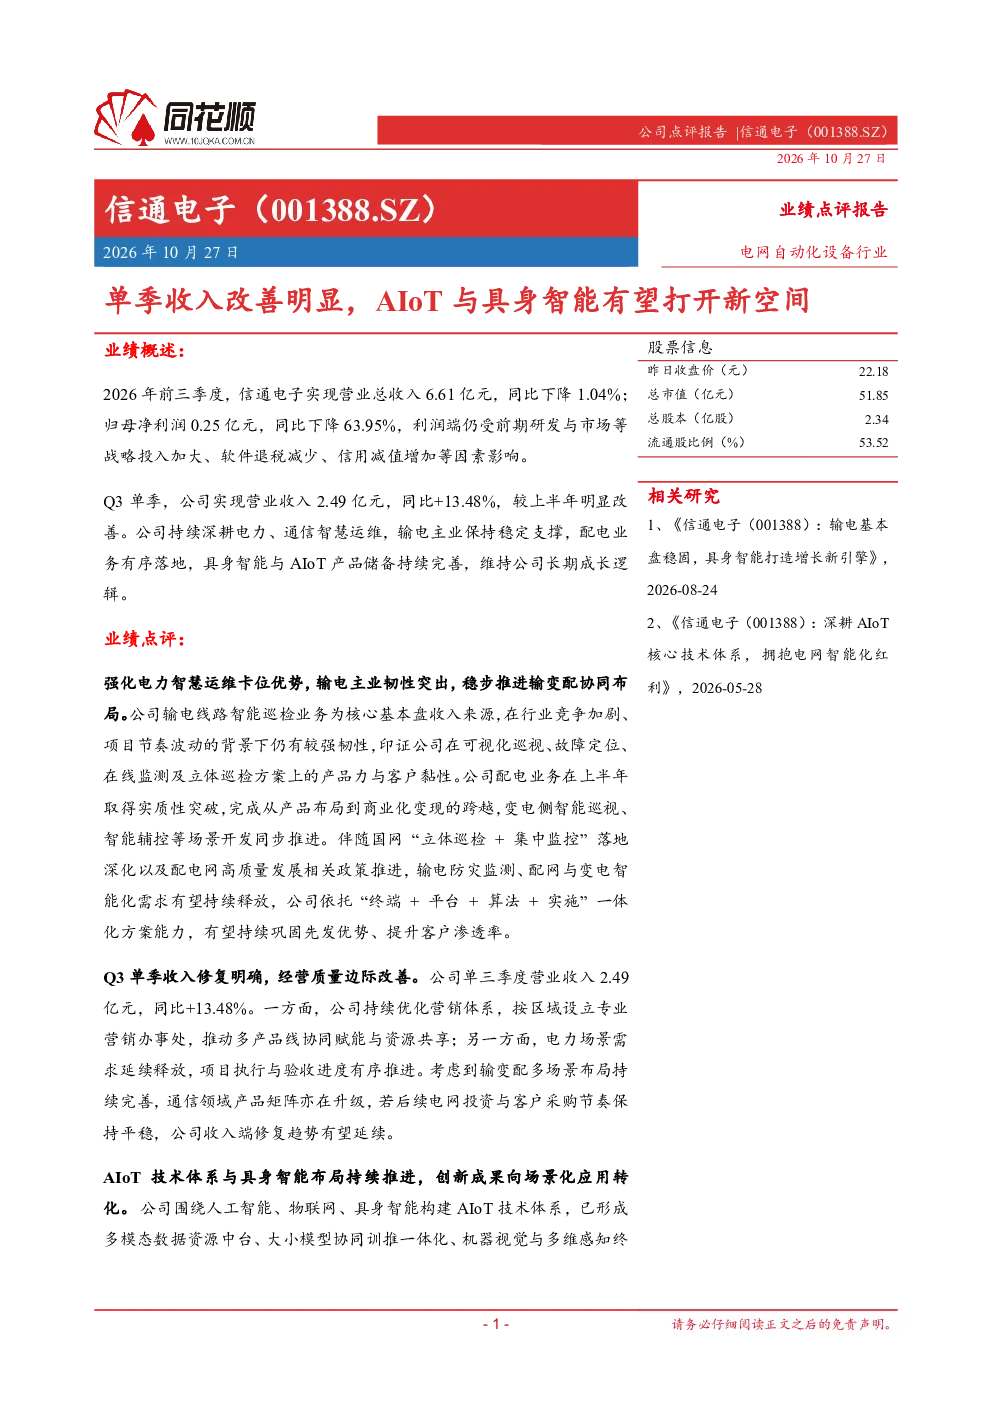
2026年前三季度,信通电子实现营业总收入6.61亿元,同比下降1.04%;归母净利润0.25亿元,同比下降63.95%。单三季度营业收入2.49亿元,同比+13.48%,主要得益于营销体系优化和电力场景需求延续释放。输电线路智能巡检业务为核心收入来源,配电业务完成从产品布局到商业化变现的跨越。公司围绕人工智能、物联网、具身智能构建AIoT技术体系,已形成多模态数据资源中台、大小模型协同训推一体化、机器视觉与多维感知终端等核心技术。
电力行业智能巡检发展趋势如何?
输电线路智能巡检业务在行业竞争加剧、项目节奏波动的背景下仍有较强韧性,印证公司在可视化巡视、故障定位、在线监测及立体巡检方案上的产品力与客户黏性。配电业务完成从产品布局到商业化变现的跨越,变电侧智能巡视、智能辅控等场景开发同步推进。伴随国网“立体巡检+集中监控”落地深化及配电网高质量发展政策推进,输电防灾监测、配网与变电智能化需求有望持续释放。
报告重点分析了信通电子哪些业务方向?
报告重点分析了信通电子的输电主业韧性,配电业务实质性突破,以及AIoT与具身智能的布局。输电线路智能巡检业务为核心收入来源,配电业务完成从产品布局到商业化变现的跨越。公司围绕人工智能、物联网、具身智能构建AIoT技术体系,已形成多模态数据资源中台、大小模型协同训推一体化、机器视觉与多维感知终端等核心技术,具身智能产品有望成为后续重要增长抓手。
当前电力设备市场现状如何?
输电线路智能巡检业务在行业竞争加剧、项目节奏波动的背景下仍有较强韧性,印证公司在可视化巡视、故障定位、在线监测及立体巡检方案上的产品力与客户黏性。配电业务完成从产品布局到商业化变现的跨越,变电侧智能巡视、智能辅控等场景开发同步推进。伴随国网“立体巡检+集中监控”落地深化及配电网高质量发展政策推进,输电防灾监测、配网与变电智能化需求有望持续释放。公司营销体系优化和电力场景需求延续释放推动Q3单季收入修复。
信通电子业绩报告存在哪些风险?
报告提示电网投资落地节奏波动、项目交付不及预期、应收款回收波动、原材料价格波动等风险。利润端受前期研发与市场投入加大、软件退税减少、信用减值增加等因素影响。尽管公司募投项目建设有序推进,尚未使用募集资金31,745.73万元,但整体看,公司资本实力与研发、产业化投入保障充足,盈利表现仍具备较大边际修复空间。具身智能产品如“基于具身智能与群智协同的防覆冰机器人及系统”等成果已通过中电联鉴定,被认定为国际领先水平;“信驭”大模型完成国家生成式AI服务备案。