猜你想问
福耀玻璃最新研报核心内容是什么?
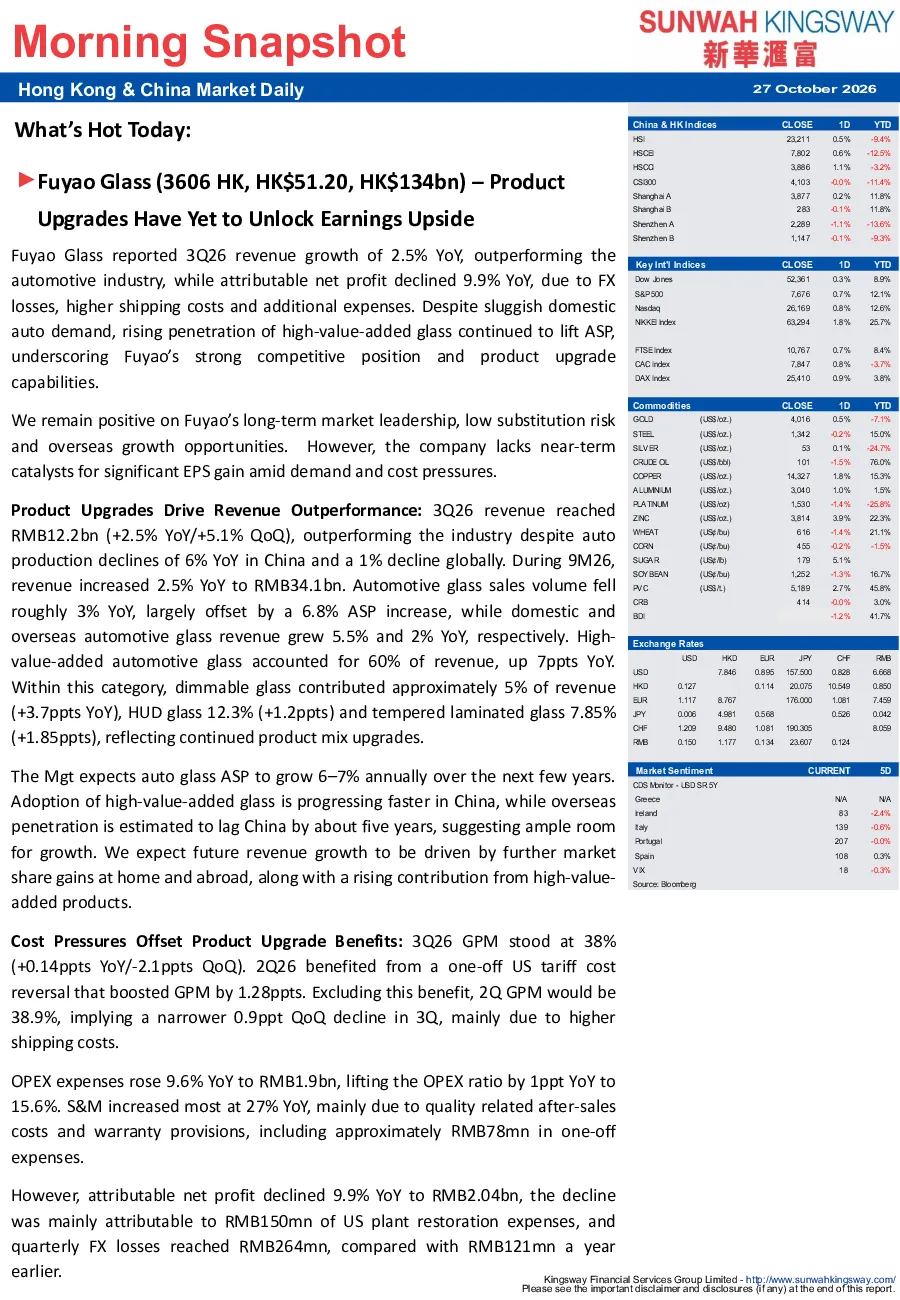
福耀玻璃2026年第三季度表现优于汽车行业,但盈利能力受压。收入同比增长2.5%达122亿元,主要因高附加值玻璃渗透率提升推动ASP上涨6.8%,其中智能玻璃、HUD玻璃和钢化夹层玻璃收入占比达60%。但毛利率环比下降0.9个百分点至38%,主要受运费上涨影响。归母净利润同比下降9.9%至20.4亿元,主要受美国工厂修复费用和汇率损失影响。运营现金流保持稳健,经营现金流为37.1亿元,相当于归母净利润的1.82倍。
汽车玻璃行业发展趋势如何?
汽车玻璃行业正向高附加值方向发展。福耀玻璃高附加值汽车玻璃收入占比达60%,包括智能玻璃约5%、HUD玻璃12.3%和钢化夹层玻璃7.85%。管理层预计未来几年汽车玻璃ASP将每年增长6-7%,中国市场的高附加值玻璃渗透率领先海外约五年。行业竞争激烈,但福耀玻璃凭借全球市场领导地位和客户粘性,具备竞争优势。
研报重点分析了福耀玻璃的哪些方面?
研报重点分析了福耀玻璃的产品升级与盈利能力。公司通过提升高附加值玻璃渗透率推动收入增长,但成本压力抵消部分收益。毛利率受运费上涨影响环比下降,营业支出同比增长9.6%。归母净利润受美国工厂修复费用和汇率损失影响同比下降。报告同时关注公司运营现金流保持稳健,资产负债表健康,未来增长将来自市场份额提升和高附加值产品贡献增加。
当前汽车玻璃市场现状如何?
当前汽车玻璃市场呈现结构性分化。福耀玻璃收入同比增长2.5%,表现优于整体汽车行业下降趋势。高附加值玻璃需求增长显著,ASP提升带动收入增长,但成本端压力明显,毛利率环比下降。全球汽车产量下降,市场竞争加剧,但福耀玻璃凭借技术领先和客户基础保持稳健。行业整体面临原材料成本、汇率波动等挑战,但高附加值产品仍是重要增长点。
研报提示了哪些投资风险?
研报提示的主要风险包括需求压力、成本上升和汇率波动。汽车行业景气度下行可能影响玻璃需求,运费、原材料价格上涨将压缩利润空间。汇率波动对海外业务影响显著,9M26期间累计汇率损失达10.7亿元。此外,美国工厂修复费用也对短期盈利造成压力。投资者需关注行业周期性波动和公司成本控制能力,以及汇率风险管理措施的有效性。