猜你想问
福耀玻璃最新研报核心内容是什么?
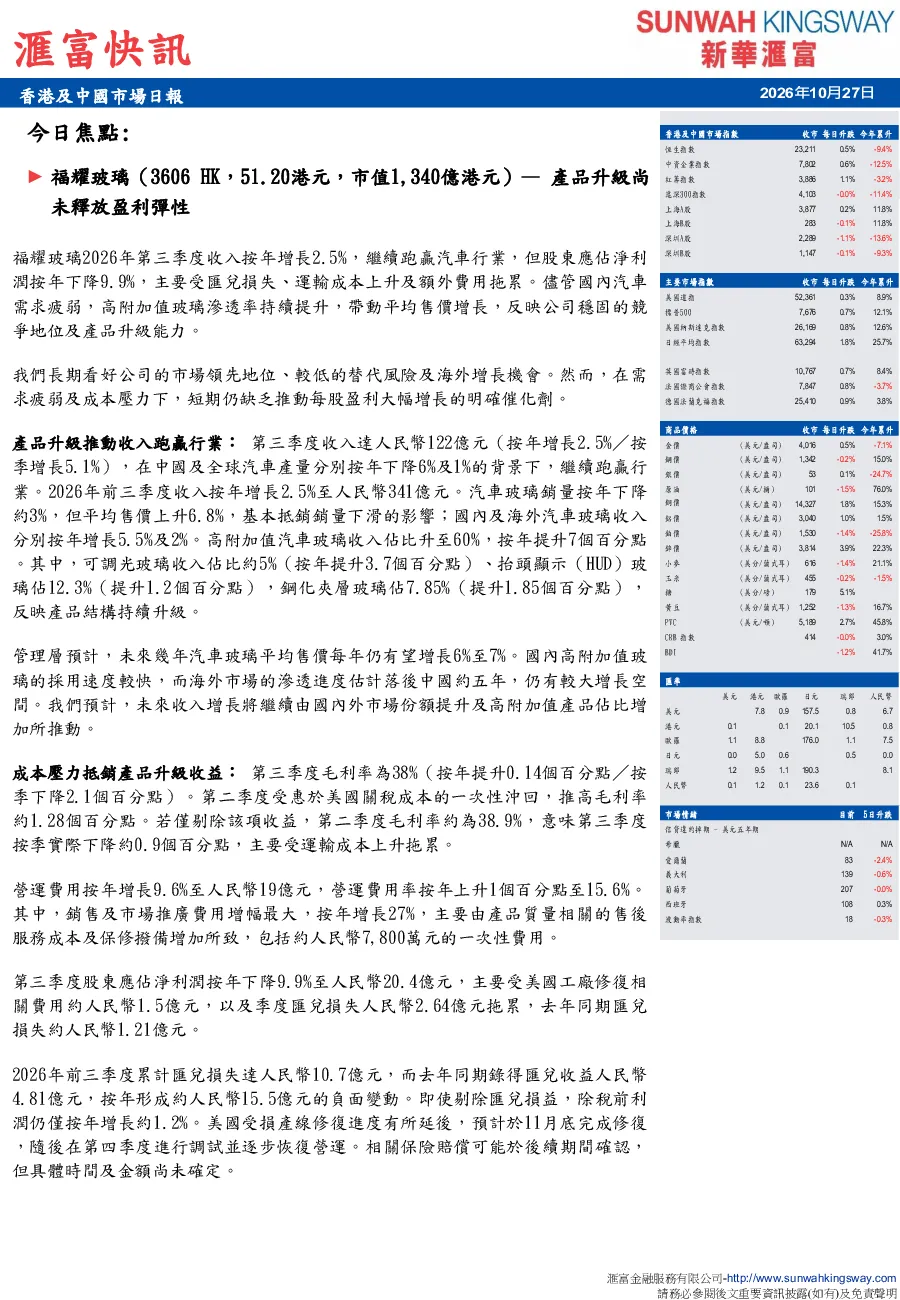
福耀玻璃2026年第三季度收入按年增长2.5%,跑赢汽车行业,但股息按年下降9.9%。主要受汇兑损失、运输成本上升及额外费用拖累。尽管国内汽车需求疲弱,高附加值玻璃渗透率持续提升,带动平均售价增长。产品升级推动收入跑赢行业,汽车玻璃销量按年下降约3%,但平均售价上升6.8%。高附加值汽车玻璃收入占比升至60%,按年提升7个百分点。管理层预计未来几年汽车玻璃平均售价每年仍有望增长6%至7%。成本压力抵消产品升级收益,第三季度毛利率为38%,按年提升0.14个百分点。运输成本上升拖累毛利率,营运费用按年增长9.6%至人民币19亿元。第三季度股息按年下降9.9%至人民币20.4亿元,主要受汇兑损失和额外费用拖累。经营现金流仍具韧性,第三季度经营现金流达人民币37.1亿元。应收账款周转天数改善至63天,应付账款周转天数为81天。第三季度资本开支为人民币15.9亿元,自由现金流降至人民币21亿元。截至9月底,净现金流小幅增加至人民币13亿元,资产负债表保持稳健。
汽车玻璃行业发展趋势如何?
汽车玻璃行业正经历高附加值产品渗透率提升的阶段。福耀玻璃等领先企业通过产品升级,推动单车价值量增长。高附加值汽车玻璃收入占比持续提升,未来几年汽车玻璃平均售价预计每年仍有望增长6%至7%。行业竞争格局稳健,头部企业凭借技术优势和海外市场拓展,有望持续推动市场份额增长。同时,运输成本、汇兑损失等仍是行业面临的主要成本压力因素。
研报重点分析了福耀玻璃的哪些方面?
研报重点分析了福耀玻璃的产品升级对盈利能力的影响,以及其在汽车玻璃市场的竞争地位。报告指出,尽管汽车玻璃销量按年下降约3%,但平均售价上升6.8%,高附加值玻璃收入占比升至60%。此外,报告还分析了成本压力对毛利率的影响,以及公司经营现金流、应收应付周转天数、资本开支等财务指标,评估其财务稳健性。
当前市场对汽车玻璃行业的现状判断如何?
当前汽车玻璃行业面临需求疲弱和成本上升的双重挑战。国内汽车需求疲弱,但高附加值玻璃渗透率提升带动平均售价增长。行业竞争激烈,但头部企业如福耀玻璃凭借技术优势保持领先地位。大宗商品和货币价格小幅波动,对行业成本产生一定影响。信用违约掉期市场情绪表现稳定,但需关注全球经济波动对行业的影响。
研报提示了哪些投资风险?
研报提示的主要风险包括:运输成本上升可能持续拖累毛利率;汇兑损失和额外费用可能影响盈利能力;美国工厂修复等资本开支可能增加财务压力;国内汽车需求疲弱可能影响短期销量增长。此外,全球经济波动、大宗商品价格波动、汇率变动等外部因素也可能对行业和公司经营产生影响。