猜你想问
鱼跃医疗第三季度营收利润增长的原因是什么?
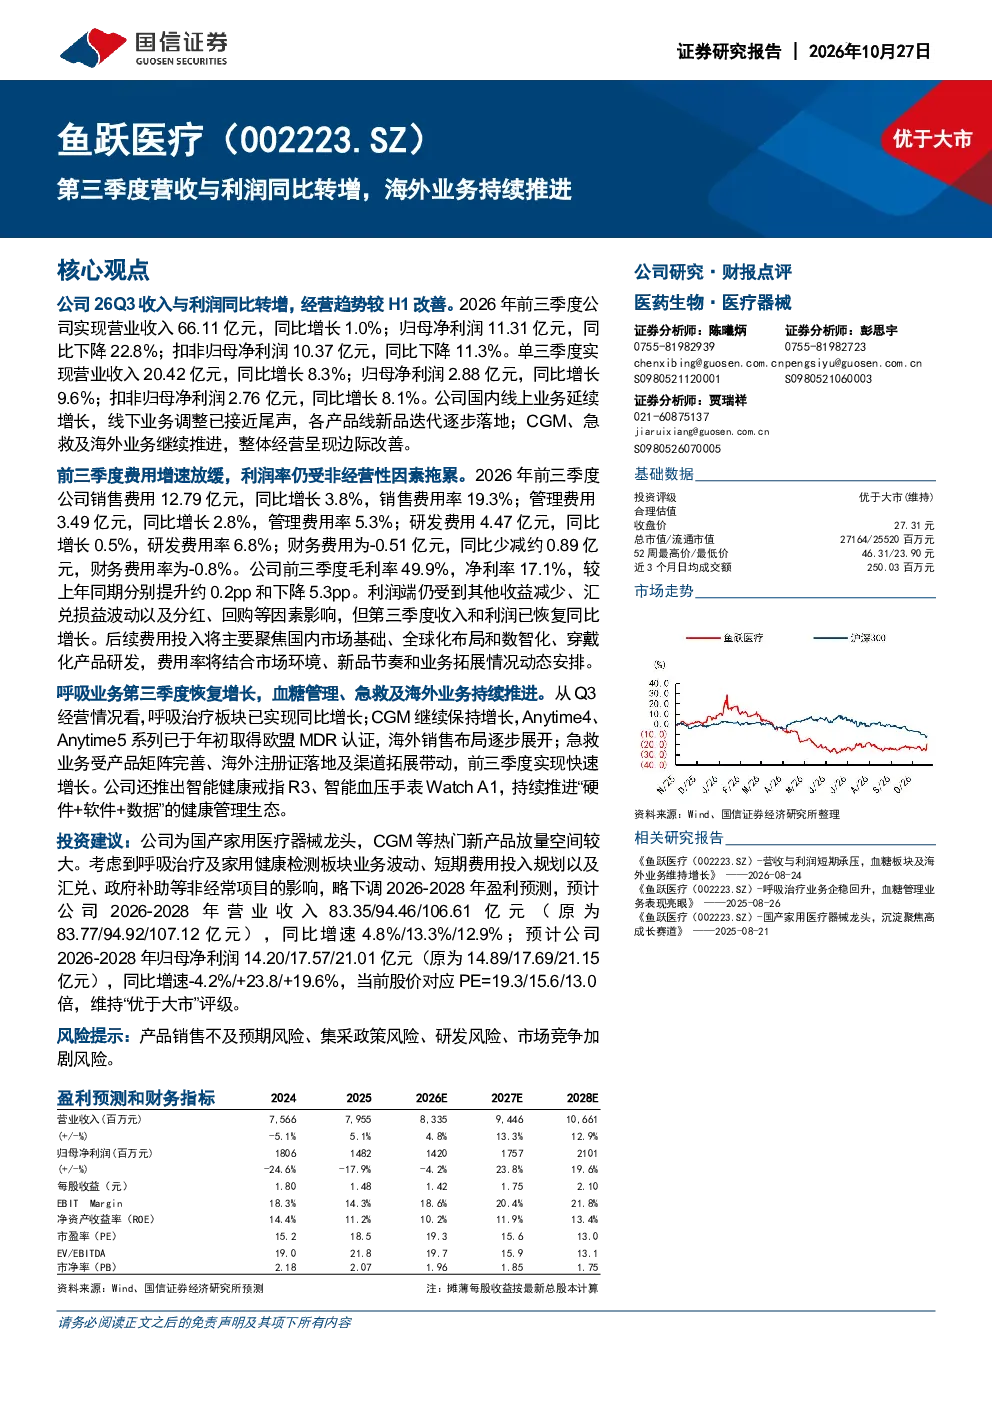
鱼跃医疗第三季度营收与利润同比转增,主要得益于国内线上业务持续增长,线下业务调整接近尾声,以及新品迭代逐步落地。呼吸治疗板块第三季度恢复增长,CGM继续保持增长,急救业务前三季度实现快速增长,AED等产品持续放量。这些因素共同推动了公司整体经营呈现边际改善。
鱼跃医疗在哪些业务板块表现突出?
鱼跃医疗在多个业务板块表现突出。呼吸治疗板块第三季度恢复增长,CGM继续保持增长,Anytime4、Anytime5系列已于年初取得欧盟MDR认证,海外销售布局逐步展开。急救业务前三季度实现快速增长,AED等产品持续放量,板块毛利率提升15.3个百分点。此外,公司还推出了智能健康戒指R3、智能血压手表WatchA1,持续推进“硬件+软件+数据”的健康管理生态。
鱼跃医疗的海外业务发展情况如何?
鱼跃医疗的海外业务持续发展,外销收入同比增长35.8%,占营业收入比重达到18.0%,外销毛利率同比提升约6.0个百分点。公司海外业务持续发展,外销营收占总营收比例逐季提升;海外属地化建设继续深化,加大海外人员配置,搭建前台、中台协同运营体系。呼吸产品将借助Inogen渠道推进美国市场拓展,公司正在积极推进无创呼吸机FDA注册;CGM后续迭代产品的海外注册、渠道及服务配套也在同步筹备。
鱼跃医疗未来的发展趋势如何?
鱼跃医疗作为国产家用医疗器械龙头,CGM等热门新产品放量空间较大。公司持续推进新品迭代,拓展海外市场,并构建“硬件+软件+数据”的健康管理生态。虽然考虑到呼吸治疗及家用健康检测板块业务波动、短期费用投入规划以及汇兑、政府补助等非经常项目的影响,研究机构略下调了2026-2028年的盈利预测,但公司整体经营呈现边际改善,未来发展潜力较大。
鱼跃医疗面临哪些风险?
鱼跃医疗面临的主要风险包括产品销售不及预期风险、集采政策风险、研发风险、市场竞争加剧风险。产品销售不及预期可能导致公司业绩下滑;集采政策可能影响公司产品的定价和市场份额;研发风险涉及新产品开发的不确定性;市场竞争加剧可能压缩公司利润空间。公司需要密切关注这些风险,并采取相应措施加以应对。